
검색
한미약품
465,000
41,500 (9.8%)
-
한미약품, 3분기 실적 시장 기대 밑돌 전망…목표가 하향-iM증권
iM증권이 한미약품에 대해 제넨텍 기술이전 계약 선급금을 회계상 올해 4분기와 2027년 1분기에 나눠 인식함에 따라 목표주가를 60만원으로 7. 7%(5만원) 하향했다. 투자의견은 '매수'를 유지했다. 21일 정재원 iM증권 연구원은 "올해 3분기 연결 기준 매출은 3872억원(전년 동기 대비 7% 증가), 영업이익은 386억원(30% 감소, 영업이익률 10%)을 전망한다"며 "시장 컨센서스(시장 평균 전망치·매출 4500억원, 영업이익 1087억원)를 하회할 것으로 예상한다"고 했다. 이어 "제넨텍과의 HM17321 기술이전계약 관련 행정절차가 10월초 완료되었음에 따라 계약 체결에 따른 선급금 약 2600억원이 4분기 이후로 인식되면서 당분기 인식을 전제로 한 컨센서스와의 차이가 하회의 주요인"이라고 했다. 그러면서 "10월 7일자로 식약처가 에페(에페글레나타이드) 품목허가를 승인했다"며 "기존 국내 시장에서 처방되고 있는 비만치료제 대비 BMI(체질량지수) 27~35 사이의 과체중 환자를 타겟했다는 점을 주목한다"고 했다.
-
"한미약품, 비만신약 계약금 4Q 인식…목표가 71만원으로 ↓"
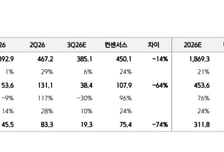
키움증권이 한미약품의 비만신약 기술료 계약금 지연과 연구개발비 회계 인식 등을 고려해 목표주가를 하향 조정했다. 허혜민 키움증권 연구원은 14일 리포트에서 "한미약품이 제넨텍에 HM17321(UCN-2)을 기술이전한 계약금이 4분기에 반영될 것으로 예상되면서 3분기 실적은 시장 기대치를 하회할 것"이라며 한미약품에 대한 '매수' 의견은 유지하되 목표주가를 71만원으로 낮췄다. 키움증권은 한미증권의 3분기 매출액은 전년동기대비 6% 증가한 3851억원, 영업이익은 30% 증가한 384억원을 예상했다. 시장 전망치인 매출액 4501억원, 영업이익 1079억원보다는 실적이 낮을 것이라는 전망이다. 허 연구원은 "3분기 실적 전망치에는 계약금 2500억원을 반영한 추정치가 섞여 있다"면서 "또한 2분기 릴리에 소네페글루타이드(GLP-2, 단장증후군) 기술이전 계약금 약1129억원이 반영됐던 만큼 일회성 수익효과로 전분기대비 실적 감소가 예상된다"고 설명했다. 한미약품 3분기 연결손익에 앱토즈의 연구개발비가 반영되는 점도 있다.
-
한미약품, 비만 신약 등 기대에 목표가 상향-다올투자증권
다올투자증권이 한미약품에 대해 비만 치료제 후보물질 HM17321의 로슈 기술이전으로 비만 신약 개발 역량이 확인됐고 로슈 파이프라인과의 병용 가능성도 있다며 적정주가를 72만원으로 기존 3만원 상향했다. 투자의견은 '매수'를 유지했다. 15일 이지수 다올투자증권 연구원은 "HM17321(LA-UCN2·장기지속형 유로코르틴2)은 지방 감소와 근육 증가를 함께 겨냥한 차세대 비만 치료제"라며 "임상1상 단계에서 제넨텍(로슈)에 기술이전되며 기전적 차별성과 병용 가능성이 입증됐다"고 했다. 이 연구원은 "로슈의 GLP-1(글루카곤유사펩타이드-1)·아밀린 계열과의 병용을 고려해 추정 시장을 글로벌 비만 환자 전반으로 확대하고 신약가치를 약 1조원으로 상향했다"며 "2027년 1상 데이터에서 초기 체성분 개선 가능성 확인이 기대된다"고 했다. 이어 "후속 삼중작용제 HM15275(LA-TRIA)는 내년 상반기 임상2상 종료가 예상된다"며 "양호한 내약성과 체중 감량 효과 확인 시 추가 기술이전 기대감이 확대될 전망"이라고 했다.
-
"한미약품, '근손실 없는 비만약' 기술 이전 성공… 목표가↑"-삼성
삼성증권이 25일 한미약품의 목표주가를 기존 50만원에서 61만원으로 높여 잡았다. 한미약품이 전일 비만 신약 후보 물질 'HM17321'를 수출했다고 밝히며 전체 파이프라인 가치가 올라간 영향이다. 다만 투자의견은 '매수'에서 보유'로 하향했다. 당일 주가가 30% 급등하며 단기 목표가 대비 업사이드(상승) 여력이 제한됐다고 판단했다. 전일 한미약품은 로슈 홀딩스(RHO GE) 자회사인 제넨텍에 비만 및 제2형 당뇨병, 심혈관질환 등 관련 대사질환 치료를 위한 신약후보 물질 HM17321(UCN2 유사체)의 독점 기술 수출 계약을 체결했다고 밝혔다. 한미약품은 제넨텍으로부터 1억9000만달러(약 2850억원)의 선급금을 수령한다. 총 계약 규모는 향후 임상 개발, 규제 승인, 상업화 마일스톤(단계별 기술료)을 포함해 최대 약 23억달러(약 3조5000억원)에 이른다. 제품 출시 이후 별도의 로열티(경상기술료)를 수취할 예정이다. 서근희 삼성증권 연구원은 "HM17321이 P1 초기 단계임에도 대규모 계약이 체결된 것은 기존 GLP-1 계열 비만약의 한계인 근손실(체지방량 감소)을 보완하며 체중 감량과 근육 보존을 동시에 잡는 차세대 비만 치료 패러다임의 가치를 높게 평가했기 때문"이라고 말했다.
-
"'1.9조 기술이전' 한미약품, 신약 가치 반영해 목표가↑"-키움
키움증권은 2일 글로벌 제약사 일라이릴리와 대규모 기술이전 계약을 체결한 한미약품의 신약 '소네페글루타이드'의 가치를 반영해 목표주가를 기존 56만원에서 66만원으로 상향했다. 투자의견은 '매수'를 유지했다. 전날 한미약품은 릴리에 랩스커버리 플랫폼을 적용한 지속형 GLP-2 아날로그 바이오신약 소네페글루타이드(Sonefpeglutide)를 계약금 7500만달러(약 1129억원) 최대 12억6000만달러(약 1조9000억원)에 기술 이전했다. 소네페글루타이드는 단장증후군-장부전(SBS-IF) 환자 대상으로 한달에 한번 투여하는 글로벌 2상(DOLPHINS-2) 진행 중이다. 단장증후군(SBS)은 선천적 또는 기타 원인으로 소장의 60% 이상이 소실되는 희귀질환으로 전 세계 신생아 10만명당 약 24.5명꼴로 발생한다. 허혜민 키움증권 연구원은 "미국에서는 18명 환자 등록을 목표로 진행 중이며 내년 말 종료가 예상된다"며 "GLP-2는 장 점막 성장, 흡수 개선, 정맥영양 의존도 감
-
"한미약품, 4분기 호실적 예상…비만·MASH 신약 모멘텀도"-현대차
현대차증권이 한미약품에대해 투자의견 매수, 목표주가 55만원을 유지했다. 여노래·성기용 현대차증권 연구원은 "지난해 4분기 한미약품의 연결 기준 매출액은 전년대비 21% 증가한 4257억원, 영업이익은 128% 늘어난 696억원으로 호실적이 예상된다"며 "한미약품 별도 부문에서 독감 유행에 따른 한미플루 등 호흡기 질환 관련 ETC(전문의약품) 품목의 매출 증가와 호중구감소증 신약 롤베돈의 미국 판매증가에 따른 로열티 수익 확대, 파트너사 임상 시료 공급 등이 실적에 기여했다"고 말했다. 자회사 실적도 견조할 것으로 보인다. 북경한미는 계절적 성수기에 진입했다. 진해거담제·정장제 판매호조로 연간 매출액 4006억원을 기록하며 매출 가이던스를 달성할 것으로 예측된다. 정밀화학은 고수익성 CDMO(위탁개발생산) 매출이 확대되며 분기 흑자전환이 예상된다. 올해에는 비만·MSH(대사이상 관련 지방간염) 신약 모멘텀(상승동력)이 있다는 분석이다. 미국 파트너사 MSD가 주도하는 에피노페그듀타
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.