

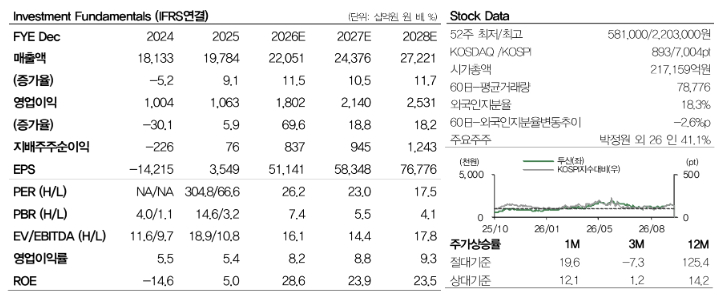
DB증권은 두산(1,456,000원 ▼12,000 -0.82%)에 대해 고성장이 전망된다며 매수 투자의견과 함께 목표주가를 180만원에서 200만원으로 상향한다고 7일 밝혔다.
DB증권에 따르면 두산의 3분기 전자BG 영업이익은 전년동기대비 1119.0% 증가한 2275억원으로 전망된다. 적극적인 환헤지 정책으로 원/달러 환율 변동에 따른 실적 영향은 제한적일 것으로 DB증권은 분석했다. 올해 하반기부터 엔비디아의 차세대 AI반도체 베라루빈(Vera Rubin) 양산이 본격화되며 네트워크보드를 중심으로 물량 증가세가 더욱 뚜렷해질 것이란 입장이다.
DB증권은 또 3분기 전국 CCL 수출액은 금액과 단가 모두 직전분기대비 5% 증가할 전망이고 제품 믹스도 개선될 수 있다고 내다봤다. 반도체패키지용 CCL은 추가적인 판가 인상까지 가능할 정도의 공급 부족이 이어지고 있어 전사 수익성 개선에 기여할 것이란 관측이다.
조현지 DB증권 연구원은 "AI 클러스터 규모 확대에 따라 광트랜시버 수요가 구조적으로 증가하는 가운데 1.6테라까지 고속화 과정에서 진입장벽과 제품 ASP가 동시에 상승 중이다"며 "이에 따라 올해 광모듈향 매출액은 전년동기대비 933% 증가하는 고성장이 전망된다"고 말했다.
조 연구원은 또 "네트워크보드와 광모듈을 양대 축으로 증설을 추진하고 있고 증설 효과는 점진적으로 반영될 것으로 보인다"며 " 그동안 제한적인 생산능력으로 인해 수요를 충분히 소화하지 못했던 점이 구조적인 디레이팅 요인으로 작용해왔던 만큼 증설은 성장 가시성을 높이는 동시에 할인 요인을 해소하는 촉매가 될 것으로 기대된다"고 했다.