

iM증권, 한화솔루션 투자 '매수' 의견
비중국산 프리미엄 강화+판가 상승 등 수익성 개선
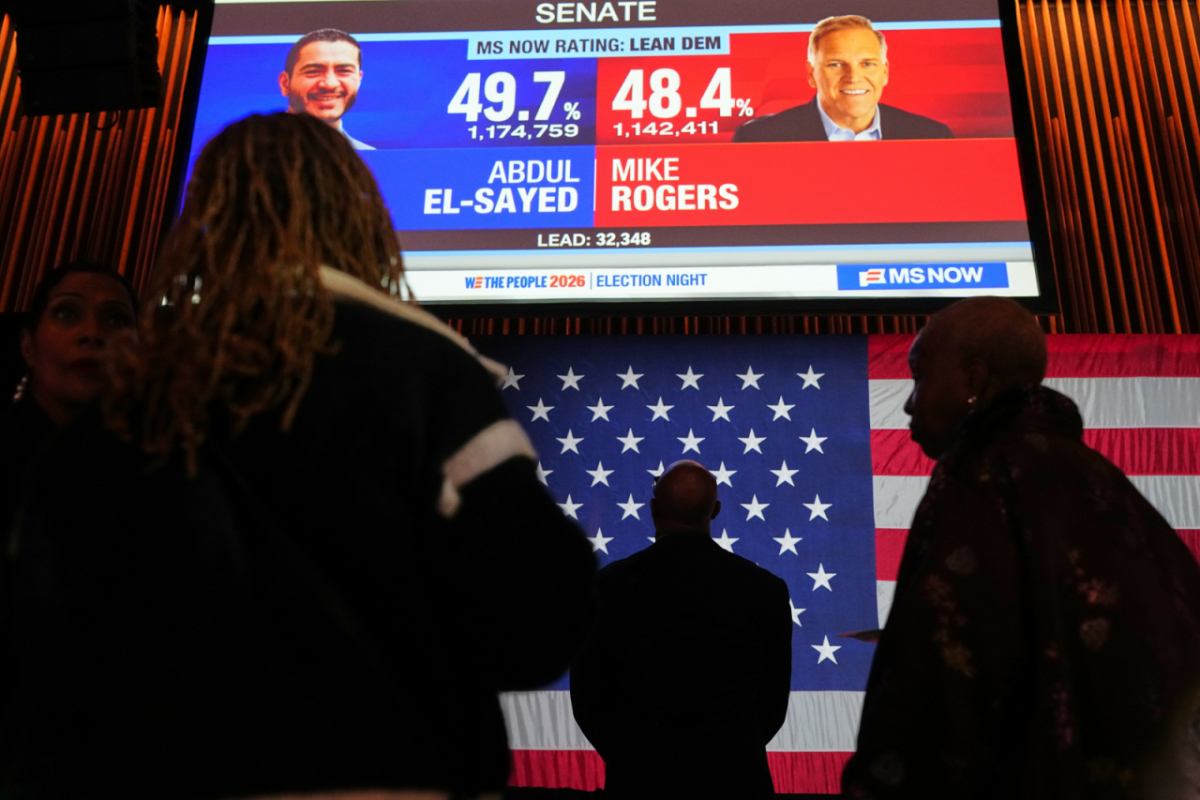
iM증권이 미국 중간선거 블루웨이브(민주당 압승) 등 태양광 시장에 우호적 대외 환경이 만들어진 점을 들어 한화솔루션(27,050원 ▼950 -3.39%)에 대한 투자 '매수' 의견과 목표가를 유지했다.
전유진 iM증권 연구원은 5일 리포트에서 "미국의 중국산 배제 강화로 비중국 프리미엄이 지속되는 한편 2027년 MIP(최저 수입 가격)와 DCA(개발비용합의서) 조건 충족으로 한화솔루션의 모듈 판가 상승세가 더 두드러질 것"이라며 "중간선거에서 민주당이 상·하원을 장악함에 따라 미국 태양광 시장의 우호적 여건 조성에 대한 기대도 높아졌다"고 설명했다. iM증권은 한화솔루션에 대한 '매수' 의견과 목표주가 4만원을 유지했다.
iM증권은 한화솔루션 수익성이 내년 더 개선될 것이라고 전망했다. 2027년 말에 종료 예정이었던 ITC(투자세액공제)가 연장될 수 있고, 비중국산 프리미엄이 강화되는 와중에 MIP 시행에 따른 판가 상승 등의 요인이 유지되고 있어서다. 전 연구원은 "단기 실적에 대한 눈높이가 낮아졌을 뿐 2027년 이후 기대했던 한화솔루션에 대한 투자 포인트에서 훼손된 점이 없다"고 했다.
한화솔루션은 3분기 실적이 905억원으로 전분기 대비 71% 감소했다. 주요 화학제품의 역래깅 반영으로 케미칼 부문이 적자로 전환하고 태양광 부문에서 모듈 판매량이 감소한 영향 등이다.
단기적으로는 실적에 대한 기대를 낮출 필요가 있다는 의견이다. 전 연구원은 "오는 12월4일부터 MIP가 시행되긴 하지만 현재 미국 내 쌓여있는 재고가 상당부분 소진된 이후에나 판가 인상이 본격화될 수 있다"며 "실제 모듈 출하량과 판가 상승은 내년 3분기 전후 더 가시화될 것"이라고 전망했다.
이에 따라 올해 4분기와 내년 상반기까지는 모듈 부문에 대한 실적 전망은 하향 조정했다. 전 연구원은 "4분기 신재생에너지 이익은 801억원으로 연결 기준 640억원 수준에 그칠 것"이라고 예상했다.