이달 초 52주 최고가 경신
3분기 실적·영업익 사상 최대 달성
국내 증시의 변동성이 여전한 가운데 증권사들이 잇따라 KT&G의 목표주가를 올리고 있어 주목된다. 시장 불확실성 속에서도 견조한 실적 성장세를 이어가는 데다 대규모 주주환원 계획까지 발표하면서 주가 하방을 지지할 요인이 강화됐다는 평가다.
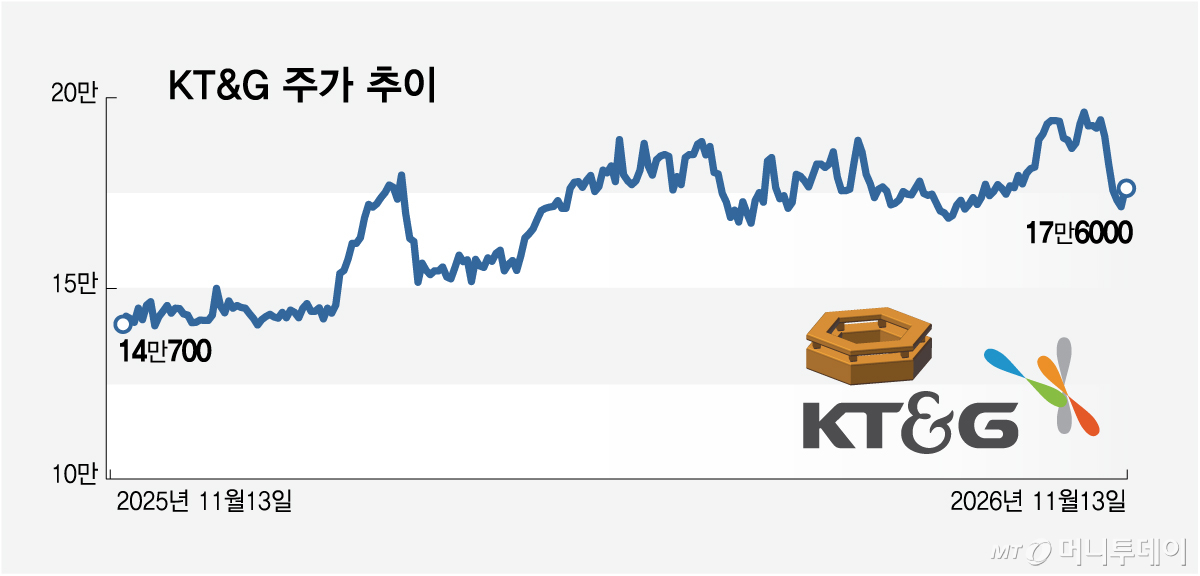
15일 금융투자업계에 따르면 이달 들어 국내 증권사 4곳이 KT&G(176,000원 ▲4,600 +2.68%)의 목표주가를 상향 조정했다. 메리츠증권은 23만원에서 25만원으로, NH투자증권과 LS증권은 각각 23만원에서 24만원으로, 키움증권은 25만원에서 26만4000원으로 목표주가를 높였다.
최근 국내 증시가 급격한 등락을 반복하며 투자심리가 위축된 상황에서도 KT&G의 실적 개선과 주주환원 확대에 대한 기대감이 긍정적인 주가 전망을 뒷받침하고 있다는 분석이다.
KT&G는 최근 3분기 실적발표에서 중장기 성장 전략인 '컴파운드 2030(Compound 2030)'을 공개하고 2027년부터 2030년까지 4년간 총 5조원 규모의 기본 주주환원을 추진하겠다고 밝혔다.
지난 2023년부터 올해까지 4년간 추진한 약 4조원 규모의 주주환원보다 25% 확대된 수준이다. 특히 배당과 자사주 매입·소각을 병행해 주주가치를 높인다는 방침이다.
올해 주당배당금은 8000원으로 지난해보다 2000원(33.3%) 인상할 계획이다. 현재 60% 수준인 배당성향도 2030년까지 75% 이상으로 높인다. 아울러 향후 4년간 1조2000억원 규모의 자사주를 매입·소각해 주당 가치 제고에도 나선다.
증권업계 한 관계자는 "KT&G는 경상투자 재원을 제외한 잔여 현금 전액을 기본 주주환원에 활용하겠다는 방침을 명확히 했다"며 "기본 환원 외에 추가적인 특별환원 가능성도 거론되고 있어 주가에 긍정적인 영향을 줄 것으로 기대된다"고 말했다.
실제로 KT&G 주가는 올해 하반기 국내 증시의 변동성이 확대되는 상황에서도 상대적으로 안정적인 흐름을 이어왔다. 지난 4일에는 장중 20만1000원까지 오르며 52주 최고가를 기록하는 등 경기방어주로서의 면모를 보였다.
안정적인 실적 성장세도 투자매력을 높이는 요인이다. KT&G의 올해 3분기 연결 기준 매출액은 1조9052억원, 영업이익은 5301억원으로 전년 동기 대비 각각 4.3%, 13.9% 증가했다. 매출과 영업이익 모두 분기 기준 사상 최대다. 올해 연간 매출액은 약 7조원, 영업이익은 약 1조5000억원에 이를 것으로 예상된다.
독자들의 PICK
지금 1,227명 읽는 중
특히 해외 담배사업이 실적 성장을 이끌고 있다. 3분기 해외 담배사업 매출실적은 전년 동기 대비 13% 이상 성장했다. KT&G는 2030년까지 해외 법인사업 매출을 올해 대비 50% 이상 확대한다는 목표도 제시했다.
조상훈 신한투자증권 연구원은 KT&G의 향후 주가와 관련해 "코리아 디스카운트(한국 주식 저평가) 해소의 선봉장으로 업종 내 최선호주 의견을 유지한다"며 "담배와 건강기능식품 등 기존 핵심 사업과 니코틴 파우치 등 신성장동력에 집중하는 전략이 강력한 주주환원으로 이어지는 선순환 구조가 확립돼 견조한 주가 흐름이 기대된다"고 말했다.