19일부터 종목별 신용융자 쏠림 관리…기존 대출은 새 기준 적용 제외
증시 급락에 누적된 빚투 위험 부각…반대매매 악순환 우려
금융당국이 '빚투'(빚내서 투자) 억제에 나선 가운데 최근 증시 급락 등 변동성 확대로 기존 신용융자의 반대매매 위험이 새로운 시장 불안 요인으로 부각됐다. 오는 19일부터 특정 종목에 신용융자가 과도하게 몰리는 것을 막는 조치가 시행되지만 이미 쌓인 빚투의 위험까지 사라지는 것은 아니기 때문이다.
시장에선 주가가 추가 하락하면 기존 대출에서 반대매매가 발생해 증시 하락을 부추길 수 있다는 우려가 나온다. 금융당국과 증권사들이 새로 늘어나는 빚을 억제하는 것과 별개로 기존 신용융자의 위험을 관리해야 할 필요성이 커졌다는 지적이다.
새 빚투는 막지만 기존 위험은 그대로…규제의 딜레마
18일 금융투자업계에 따르면 금융위원회는 지난 15일 증시 급락에 대응해 긴급 점검회의를 열고 증권사 등 금융회사에 무분별한 신용공여를 자제할 것을 주문했다. 이억원 금융위원장은 과도한 부채와 신용에 의존한 투자의 위험성을 강조하며 고객 보호와 위험 관리에 만전을 기해 달라고 당부했다.
금융당국의 이 같은 주문은 오는 19일 시행되는 신용융자 집중관리 조치와 맞물린다. 금융투자협회와 10개 종합금융투자사업자는 지난달 신용융자 자율관리 강화방안을 마련했다. 특정 종목에 대한 신용융자가 해당 종투사 전체 신용융자의 15%를 넘으면 그 종목의 신규 신용융자를 더 엄격하게 관리하는 것이 핵심이다.
각 종투사는 해당 종목에 대한 투자자별 대출 한도를 낮추거나 주식을 살 때 투자자가 자기 돈으로 부담해야 하는 비율인 보증금률을 높이는 방식 등을 활용할 수 있다. 구체적인 관리 방식은 증권사가 자율적으로 정한다.
주목할 부분은 새 조치가 기존 신용융자가 아닌 신규 투자분부터 적용된다는 점이다. 금융투자협회는 시장에 미치는 충격을 최소화하기 위한 것이라고 설명했다. 이전에 돈을 빌려 주식을 산 투자자가 새 기준 시행만을 이유로 대출금을 즉시 갚아야 하는 것은 아니다. 기존 대출은 약정에 따른 만기와 담보유지비율 등 종전의 관리체계에 따라 관리된다.
신용융자 규제에는 시장 안정과 관련한 딜레마도 있다. 빚투가 위험하다고 해서 기존 대출까지 한꺼번에 줄이도록 압박하면 투자자들이 빚을 갚기 위해 보유 주식을 팔아야 할 수 있다. 증시가 안정적인 시기라면 이러한 매도 물량을 시장이 흡수할 여지가 있지만 주가가 급락하는 상황에서는 추가 매도 압력으로 작용할 가능성이 크다.
기존 빚투엔 반대매매 위험 여전…연쇄 매도 우려
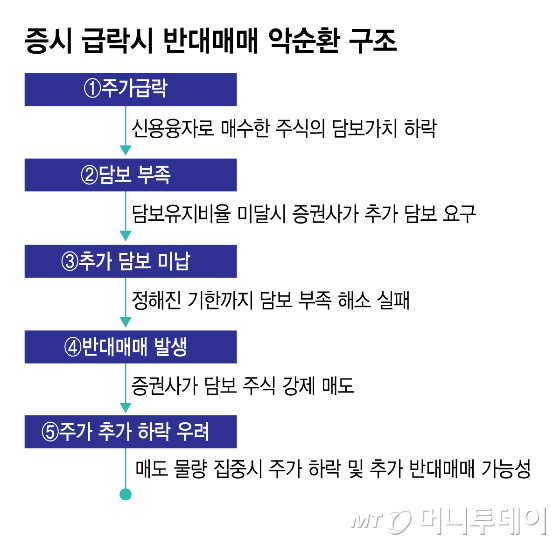
기존 대출에 새 규제가 적용되지 않더라도 반대매매 위험은 남는다. 신용융자는 투자자가 빌린 돈으로 매수한 주식 등을 담보로 제공하는 거래다. 주가가 떨어져 담보가치가 일정 수준 이하로 내려가면 증권사는 부족한 담보를 채우도록 요구한다. 투자자가 정해진 기한까지 현금이나 추가 담보를 넣지 못하면 증권사는 담보 주식을 강제로 팔아 대출금을 회수하는 반대매매에 나선다.
특히 급락장에서는 여러 투자자의 담보가치가 동시에 떨어질 수 있다. 추가 담보를 마련하지 못한 투자자가 늘어나면 반대매매 물량이 한꺼번에 시장에 쏟아질 가능성도 커진다. 강제 매도가 주가를 더 떨어뜨리고 다른 투자자의 담보 부족과 추가 반대매매로 이어지는 악순환이 발생할 수 있다.
독자들의 PICK
지금 2,436명 읽는 중
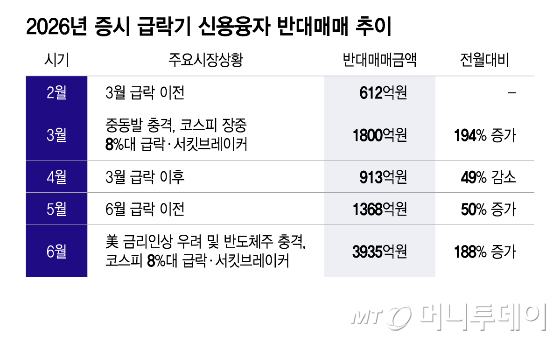
올해 증시 급락기에도 신용융자 반대매매가 급증했다. 김상훈 국민의힘 의원실에 따르면 중동발 충격으로 증시가 크게 흔들린 지난 3월 주요 10개 증권사 신용융자 반대매매 체결금액은 약 1800억원으로 전월(612억원)의 3배 가까이 늘었다. 6월에도 반대매매 금액이 3935억원으로 전월(1368억원)보다 188% 증가했다.
과거 폭락장에서도 신용융자 반대매매가 대규모로 발생한 사례가 있다. 금융감독원에 자료에 따르면 2024년 8월 주요 10개 증권사 신용융자 반대매매 금액은 2602억원으로 그해 월별 최대 규모를 기록했다. 당시 8월 5일 코스피는 8.8%, 코스닥은 11.3% 폭락했다.
이처럼 급락장에서 현실화할 수 있는 반대매매 위험은 오는 19일 시행되는 종목별 신용융자 쏠림 관리만으로 해소하기 어렵다. 특정 종목에 새로 공급되는 신용융자를 제한해 위험이 더 집중되는 것을 막는 조치인 만큼 기존에 누적된 신용융자의 담보 부족이나 반대매매 위험은 별도로 관리해야 한다.
반대매매 자체를 억제하기도 어렵다. 담보가치가 떨어졌는데도 대출을 회수하지 못하면 증권사의 신용위험이 커질 수 있기 때문이다. 반면 여러 증권사의 반대매매가 특정 종목이나 시점에 집중되면 시장의 하락 압력을 증폭시킬 수 있다는 점에서 위험관리의 어려움이 있다는 분석이다.
이에 따라 증시 변동성이 확대되는 상황에서는 신규 신용융자 증가세뿐 아니라 기존 대출의 담보 부족 위험과 반대매매 가능성까지 면밀히 살펴야 한다는 지적이 나온다.
금융투자업계 관계자는 "주가 급락으로 추가 담보 요구가 얼마나 늘고 있는지, 반대매매가 특정 시점이나 종목에 몰릴 가능성은 없는지에 대한 점검이 필요하다"며 "투자자 역시 새 규제가 기존 대출을 보호해주는 것은 아니라는 점을 인식하고 자신에게 적용되는 담보유지비율과 추가 담보 납입기한, 반대매매 조건을 확인할 필요가 있다"고 말했다.