


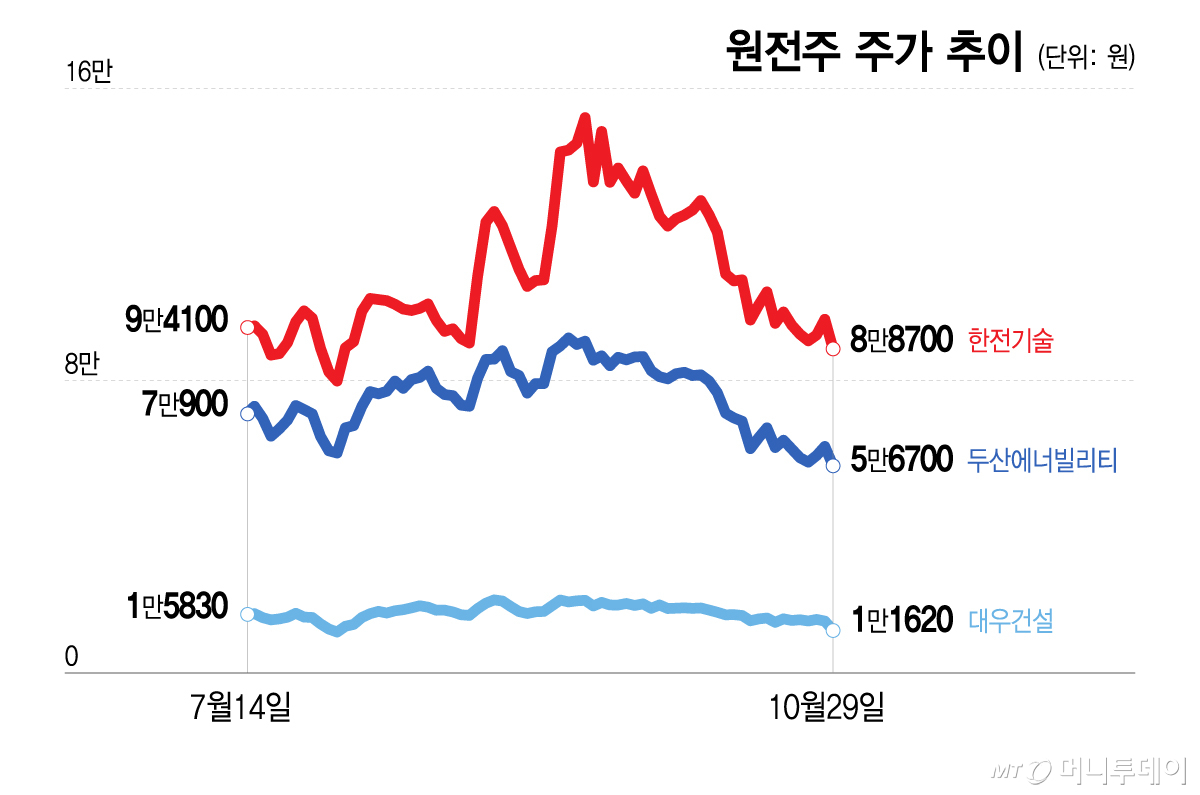
반도체주와 함께 상반기 국내 증시 상승세를 이끌어 온 조선·방산·원전주의 반등이 요원하다. 기대치를 밑돈 실적과 원화 강세 우려에 수주 관련 잡음까지 이어지며 부진이 길어지고 있다. 다만 시장 수요와 국내 주요 기업들의 경쟁력을 고려하면 중장기 성장성에 대한 기대가 이어지는 만큼 증권가에서는 최근 하락세를 비중 확대 기회로 삼으라는 조언이 나온다.
29일 두산에너빌리티(56,700원 ▼4,700 -7.65%)는 전일 대비 7.98% 내린 5만6500원에 거래를 마쳤다. 지난 5월 기록한 52주 최고가 대비 59.4%나 하락한 수치다. 대우건설(11,620원 ▼2,650 -18.57%)도 18.43% 내린 1만1640원으로 마감했다. 전고점 대비 71.15%나 내렸다. 한전기술(88,700원 ▼7,500 -7.8%)은 7.8% 하락마감했다.한국수력원자력이 이날 대우건설·두산에너빌리티 컨소시엄(시공사)과 진행해 오던 체코 두코바니 원전 건설사업의 시공계약 협상을 종료한다고 밝힌 영향이다.
시장은 이를 원전 사업의 경제성에 대한 의문으로 받아들였고 원전주 투자심리도 얼어붙었다. 김기룡 미래에셋증권 연구원은 "글로벌 원전 수요 확대와 제한적인 시공 플레이어 참여 구조를 통한 적정한 수익성 확보, 팀 코리아 주도의 원전 수출 확대 등의 조건의 훼손을 부정하기 어렵다"며 "해외 원전 모멘텀에 의구심이 발생했다"고 평가했다.
다만 이번 이슈가 시공사 교체 이슈일 뿐 프로젝트 진행은 문제없을 것이란 예상도 있다. 체코 외에 미국 원전 시장 등의 수요도 건재하다는 지적이다. 정혜정 KB증권 연구원은 "원전 관련주의 주가 하락은 과도한 우려가 반영됐다고 판단한다"며 "체코 원전 건설 프로젝트 진행은 큰 변동사항이 없을 것으로 보이고 대미투자 협상에서 합의된 원전 등 미국 원전 시장 파이프라인은 견조하다"고 진단했다.
원전주와 함께 조선·방산주의 부진도 국내 증시의 발목을 잡고 있다. HD현대중공업은 이날 4.7% 하락한 27만2000원에 거래를 마쳤다. 한화오션도 3.8% 하락했고 HD한국조선해양도 3.5% 내렸다. 한화에어로스페이스와 LIG디펜스앤에어로스페이스는 각각 3.4%, 4.7% 내렸고 한화시스템도 2%대 하락했다. 이들은 상반기에 기록한 고가 대비 50% 이상 떨어졌다.
이들 종목은 '조방원(조선·방산·원전)'으로 묶이며 상반기까지 주가 고공행진을 이어왔다. 글로벌 전방 시장 수요 확대와 국내 기업들의 경쟁력 강화로 수주가 늘며 실적 기대감이 주가에 반영됐다. 하지만 5월 고점을 찍은 뒤 높아진 밸류에이션(가치평가) 부담과 대형 수주 공백, 원화 강세 우려 등으로 반년 가까이 내리막을 걷고 있다. 특히 3분기 실적 발표 시즌을 맞아 원화 강세 영향이 실적에 반영되면서 투자심리가 빠르게 식고 있다. HD한국조선해양, HD현대중공업 등 실적을 발표한 조선주들은 외화 관련 손실이 늘며 순이익이 감소했다.
그래도 증권가는 글로벌 수요가 지속되고 수주 실적도 유지되고 있다며 긍정적인 시각을 이어가고 있다. 서재호 DB증권 연구원은 방산업종에 대해 "환율 우려와 대형 수주 공백, 개별 기업 악재가 맞물리면서 주가가 조정을 받았다"면서도 "글로벌 국방예산 증액 기조가 변함이 없고 국빈 방한 일정, 기존 잠재 파이프라인 계약 기대감 등을 감안하면 반등 모멘텀이 있을 것"이라고 내다봤다.
독자들의 PICK
지금 3,692명 읽는 중

