누적 순익 1조3528억원…전년비 983억원 감소, 보험손익 7.6% 증가에도 전체 이익 뒷걸음
메리츠화재의 올해 3분기 누적 당기순이익이 전년 동기 대비 6.8% 감소했다. 장기보험 판매 확대에 힘입어 보험손익은 개선됐지만 금융시장 변동에 따른 투자손익 부진이 전체 실적에 부담으로 작용했다.
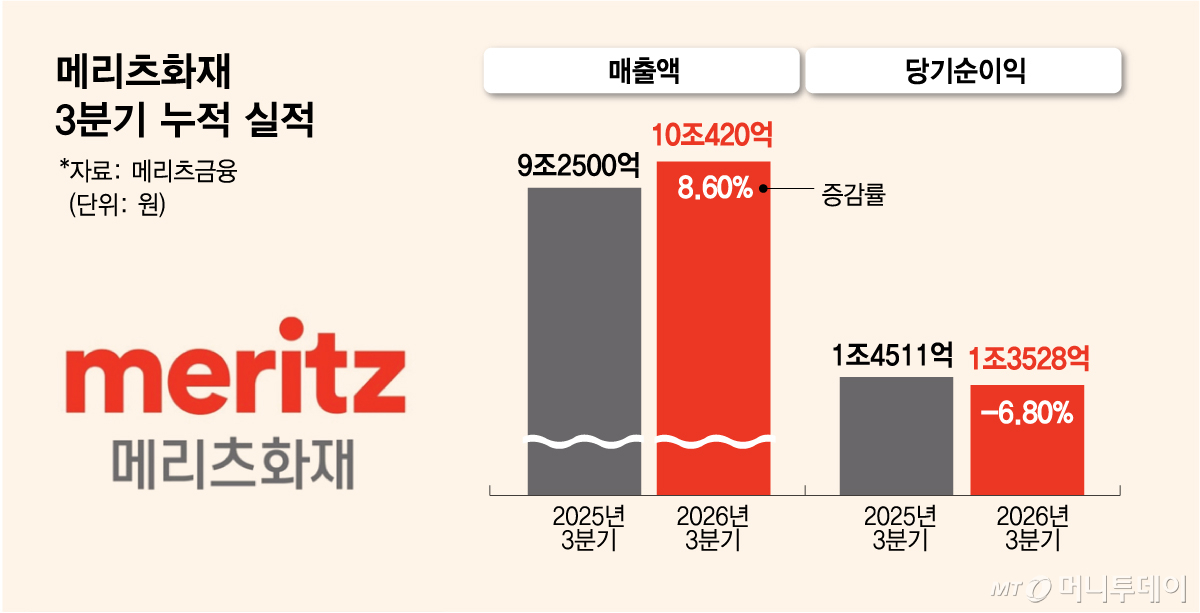
11일 메리츠화재에 따르면 올해 3분기 누적 별도기준 당기순이익은 1조3528억원으로 지난해 같은 기간(1조4511억원)보다 983억원(6.8%) 감소했다. 같은 기간 영업이익은 1조8447억원으로 전년 동기 대비 5.6% 줄었다. 반면 매출액은 10조420억원으로 8.6% 증가했다. 외형 성장과 보험손익 개선에도 전체 수익성이 악화한 셈이다.
보험 본업은 성장했다. 올해 3분기 누적 보험손익은 1조1022억원으로 전년 동기 대비 7.6% 증가했다. 지난해 같은 기간 보험손익 1조244억원보다 778억원가량 늘었다. 장기보험 가운데서도 장기인보험 부문의 성장이 보험손익 개선을 이끌었다. 장기인보험이란 장기보험 가운데 계약 기간이 1년 이상인 보험 중 사람의 신체, 생명의 위험, 건강 등을 보장하는 상품을 뜻한다.
3분기 누적 장기인보험 신계약 매출액은 1056억원으로 전년 동기 대비 15.6% 증가했다. 수익성을 중심으로 한 보장성보험 판매 확대가 보험손익 증가로 이어졌다는 설명이다.
일반보험과 자동차보험도 양호한 흐름을 이어갔다. 일반보험은 매출 확대를 바탕으로 3분기 연속 양호한 손익을 기록했다. 자동차보험 역시 고유가에 따른 차량 운행량 및 사고율 감소 등에 힘입어 흑자 기조를 유지했다.
반면 투자 부문은 부진했다. 보험손익이 증가했음에도 전체실적도 투자손익 악화 영향이 더 부각됐다. 증시 변동성 확대에 따른 투자손익 감소가 실적 부진의 주요 원인으로 꼽힌다. 3분기 말 기준 자산운용 투자이익률은 5.0%를 기록했다. 자본건전성을 나타내는 잠정 지급여력비율(K-ICS, 킥스)은 225.7%로 파악됐다.
메리츠화재 관계자는 "장기보험 부문의 수익성 중심 성장과 보험손익 개선 등 본업 경쟁력 강화에도 증시 변동성에 따라 보유주식 평가손실이 컸다"며 "결국 투자 부문의 수익성 악화가 전체 순이익을 끌어내렸다"고 말했다.