

검색
현대로템
61,600
5,000 (-7.51%)
-
"현대로템, 계약 체결 시점 불확실성 높아…목표가↓"-한투
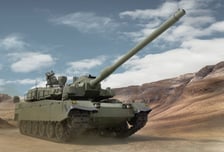
한국투자증권은 18일 현대로템의 수출 파이프라인 실제 계약 체결 시점 불확실성이 높고, 내년 이익 감소가 예상된다며 목표주가를 기존 19만원에서 12만원으로 하향했다. 투자의견은 '매수'를 유지했다. 장남현 한국투자증권 연구원은 "현대로템은 30조원 이상의 수출 파이프라인을 확보하고 있지만, 실제 계약 체결 시점에 대한 불확실성이 높은 상황"이라며 "방산 사업 특성상 국가 간 협상과 예상 승인, 현지화 조건 조율 등에 따라 계약 일정이 변동될 수 있기 때문"이라고 말했다. 장 연구원은 "현대로템은 다른 국내 방산 업체들과 비교해 수주잔고의 매출 인식 기간이 상대적으로 짧은 신규 수출 계약의 중요성이 더욱 높다"며 "기대했던 대형수출 계약이 지연될 경우 기존 잔고만으로 내년 이익 성장을 이어가기 어렵다"고 분석했다. 이에 장 연구원은 현대로템의 내년 영업이익이 올해 대비 2% 감소한 1조95억원을 기록할 것이라고 전망했다. 다만, 현대로템은 수출 경쟁력은 약화하지 않았다는 판단이다. 장 연구원은 "수출 사업의 수익성이 견조하다"며 "올해 3분기부터 폴란드 K2 전차 실행계약 물량의 인도가 시작되면서 방산 수출의 영업이익률이 다시 상승하고 있다"고 설명했다.
-
"현대로템, 폴란드 외 지역에서 수출 수주 필요… 목표가↓"-삼성
삼성증권이 20일 현대로템의 목표주가를 기존 25만원에서 15만6000원으로 하향했다. 폴란드 외 지역에서의 수출 수주 계약이 부재하고 원화 강세가 이어지며 내년 이익 전망을 24% 하향 조정한 영향이다. 글로벌 방산주의 밸류에이션(가치) 하락 역시 반영했다. 다만 현대로템의 현재 밸류에이션은 최근 주가 급락으로 시장의 우려를 대부분 반영했다고 진단했다. 투자의견 '매수'는 유지했다. 현대로템의 3분기 영업이익은 전년 동기 대비 11% 감소한 2470억원으로 시장 전망치를 10. 5% 밑돌았다. 매출액은 0. 1% 증가한 1조6210억원으로 집계됐다. 영업이익률은 15. 2%를 기록하며 시장 전망치에 부합했다. 한영수 삼성증권 연구원은 "현대로템의 3분기 전사 매출액은 시장 예상을 10% 하회했다"며 "원화 강세가 수출 프로젝트에 미치는 영향이 생각보다 컸다"고 말했다. 현대로템은 매출 부진에도 영업이익률은 시장 전망치에 부합했다. 한 연구원은 "폴란드 수출이 1차 실행계약에서 2차 실행계약으로 전환되는 과정에 있고, 통상 회사가 프로젝트 초반에 보수적인 예정 원가 가정을 적용해왔다"며 "3분기 수출 매출 비중이 높지 않았음에도 방산 부문 이익률이 양호하게 유지됐다"고 설명했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.