
검색
세진중공업
9,300
510 (-5.2%)
-
세진중공업, 조선사 발주 감소…목표가 15.9% 하향-신한
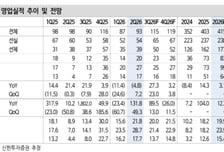
신한투자증권은 세진중공업에 대해 조선사 발주 감소, 분기실적 변동성, 베트남의 초기 비용 등이 리스크 요인이 될 수 있다며 목표주가를 기존 2만2000원에서 1만8500원으로 하향한다고 1일 밝혔다. 다만 중장기 성장 기조는 분명하다며 매수 투자의견을 유지했다. 신한투자증권에 따르면 세진중공업의 1분기 영업이익률은 18. 8%로 사상 최고치를 기록했다. 매출은 일부 이연됐지만 고수익 LPG 탱크 믹스 개선으로 영업이익은 크게 증가했다. VLGC 운임이 상반기 사상 최고치를 기록하며 LPG선 발주가 이어지고 있다. 신한투자증권은 세진중공업의 지난 6월말 조선 부문 수주잔고를 1944억원이라고 했다. 탱크 물량은 연간 30척에 이를 것으로 추정했다. 다만 세진베트남의 하반기 착공분은 내년 매출에 반영될 것으로 봤다. 이동헌 신한투자증권 연구원은 "HD현대 조선그룹의 LPG 탱크 외주를 전량 처리해 수주 불확실성은 낮으나 물량보다 단가와 믹스에 기댄 이익 개선이라 할인이 적용된다"며 "리스크는 조선사 발주 감소, 분기 실적 변동성, 베트남 초기 비용 등이지만 중장기 성장 기조는 분명하다"고 말했다.
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.