

전자담배 니코틴 용액에 실제 니코틴 함량과 관계없이 용액 1ml당 일정액의 담배소비세를 부과하는 현행 과세 방식이 헌법에 어긋나지 않는다는 헌법재판소 판단이 나왔다. 헌재는 함께 심판 대상이 된 담배를 '연초의 잎'을 원료로 제조한 것으로 정의한 조항에 대한 위헌 여부는 판단하지 않고 각하했다.
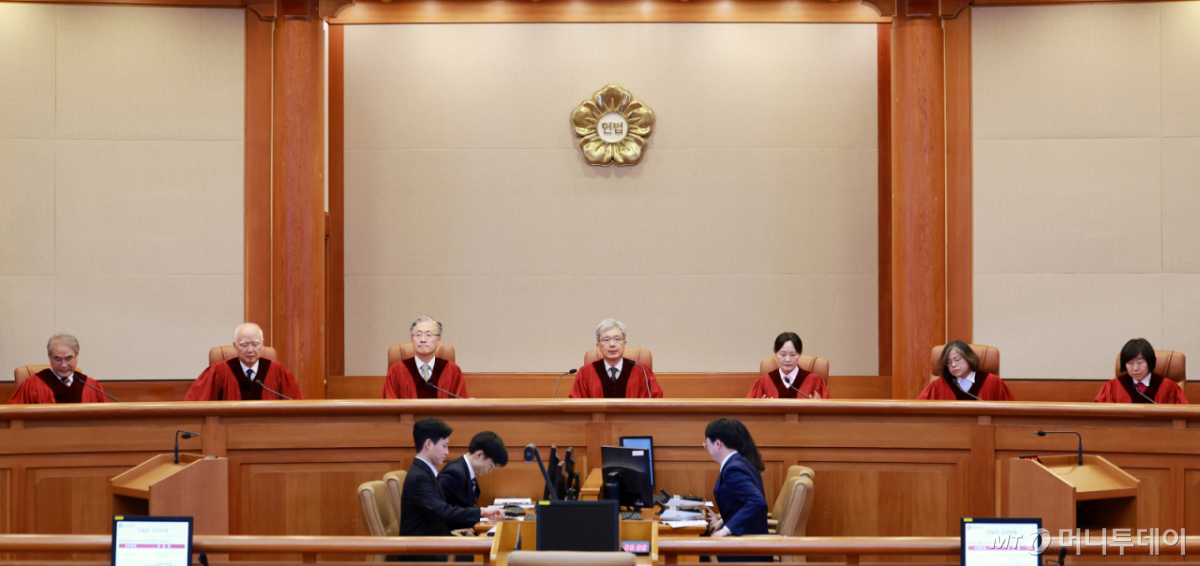
헌재는 17일 서울행정법원이 위헌법률심판 제청한 옛 지방세법 제47조 1호 등에 대해 전원일치 의견으로 합헌 결정했다.
한 담배 업체는 2019년 6월부터 2020년 6월까지 중국에서 니코틴 용액이 들어간 전자담배 제품을 수입하면서 여기에 들어간 니코틴 용액이 연초의 '줄기'에서 추출된 것이라고 신고했다. 담배사업법상 '담배'에 해당하지 않는다면서 담배소비세를 신고·납부하지 않았다.
개정전 담배사업법상 담배는 연초의' 잎'을 원료로 만든 것으로 지방세법에 따라 담배소비세 부과 대상이다. 담배사업법의 해당 조항은 올해 4월 개정돼 현재는 잎만이 아니라 줄기·뿌리, 합성 니코틴에서 유래해도 담배에 해당한다고 본다.
과세관청은 해당 니코틴 용액이 연초의 '잎'에서 추출한 니코틴을 사용한 것으로 판단해 담배소비세와 가산세를 부과했다. 업체는 이에 반발해 과세 처분의 취소 등을 구하는 소송을 냈고 재판 과정에서 관련 법 조항의 위헌 여부가 문제됐다.
담배 업체의 주장은 실제 니코틴 함량을 고려하지 않은 정액 세율 방식의 세법 조항으로 인해 수입업자들에게 과도한 세금이 매겨지고 있다는 것이다.
헌재는 우선 당시 담배의 범위를 '연초의 잎'을 원료로 제조한 것으로 정한 부분에 대해서는 위헌 여부를 판단하지 않고 각하했다. 해당 조항의 위헌 여부를 판단하더라도 이 사건 재판의 결론에 영향을 미치지 않는다고 봤다.
헌재는 "헌법불합치 결정을 내려 '줄기 추출 니코틴'과 '합성 니코틴'도 담배소비세의 과세 대상에 포함되는 것으로 개선 입법이 이뤄지더라도 물품이 '연초의 잎'을 원료로 제조된 것이 확인된다면 여전히 물품은 담배사업법상 담배에 해당해 과세 대상이 된다"고 설명했다.
문제가 된 다른 조항들에 대해 헌재는 합헌 결정을 내렸다. 정액 세율 방식의 세법 조항에 대해 헌재는 "세액 산정을 명확히 해서 안정적인 세수의 확보를 가능하게 하고 조세행정의 효율성을 담보한다"면서 "담배가격 인상을 통해 유해한 소비를 억제하고 나아가 국민의 건강 증진에 실질적으로 기여한다"고 설명했다.
독자들의 PICK!
이어 "조세법률주의의 요청에 부합하는 동시에 조세 회피를 차단하고 과세의 실효성을 확보하기 위하여 입법재량의 범위 내에서 이루어진 합리적 선택"이라고 강조했다.
니코틴 용액의 부피를 기준으로 과세하는 것에 대해서도 헌재는 "니코틴 용액의 부피는 객관적으로 확인이 가능하고 측정이 용이해 이를 과세기준으로 삼은 심판대상조항은 조세행정의 효율성과 법적 안정성을 동시에 확보하기 위한 합리적 선택"이라며 "전자담배가 소비자에게 유통이나 판매되는 단계에서 니코틴이 용액에 고도로 희석된 상태로 존재한다는 물리적 특성을 반영한 것"이라고 설명했다.