

KRX, 지난 23일 코스피·코스닥 상폐 강화 기준 적용 연기
"상폐 충격 완화 장치 더 필요"
코스피·코스닥 시가총액 상장폐지 기준 강화가 내년 7월로 6개월 미뤄지면서 퇴출 위기에 몰렸던 500곳 가까운 상장사들이 한숨을 돌렸다. 다만 시총이 기업의 실제 재무상태를 제대로 반영하지 못한다는 지적이 이어지면서, 유예 기간에 추가 보완책을 마련해야 한다는 목소리가 커지고 있다.
29일 한국거래소(이하 거래소)에 따르면 거래소는 KRX 법무포털에 '유가증권시장(코스피) 상장규정'과 '코스닥시장 상장규정' 개정 내용을 게재했다.
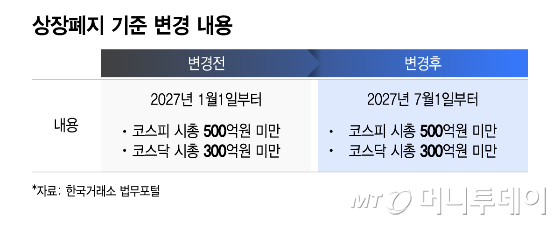
코스피 시총 기준을 현재 300억원에서 500억원으로, 코스닥 시총 기준을 200억원에서 300억원으로 높이는 시기를 당초 내년 1월에서 같은 해 7월로 6개월 늦추는 내용이 골자다.
현재는 시총이 코스피 300억원, 코스닥 200억원 미만이면 상장폐지 대상이다. 시총이 기준에 미달했다고 바로 상장폐지되는 것은 아니다. 30거래일 연속 기준에 미달하면 관리종목으로 지정되고, 이후 90일 안에 45거래일 연속 기준 시총을 유지하지 못하면 상장폐지 수순을 밟는다.
이번 규정 개정으로 양대 시장의 기준 강화 계획이 유예되면서 기준 시총에 미달하거나 경계선에 있는 기업들은 한숨을 돌리게 됐다.
기업분석연구소 리더스인덱스가 지난달 11일 발표한 분석에 따르면 국내 상장사 2578곳을 점검한 결과, 7월 평균 시가총액이 강화 기준인 코스피 500억원, 코스닥 300억원에 미달하는 기업이 500곳에 육박했다. 특히 코스닥에서는 약 370곳이 기준에 미달해 상장사 5곳 중 1곳꼴이었다.
엄수진 한화투자증권 연구원은 "상장폐지 요건 중 하나로 시총을 고려하는 것 자체는 문제가 아니지만, 개정을 지나치게 급격하게 추진하는 것은 주가가 항상 기업의 내재가치를 안정적으로 반영하지는 못한다는 점을 간과한 조치"라며 "시장 참여자들은 기업 평가의 원인이 항상 합리적인 것은 아니라는 점을 염두에 둬야 한다"고 강조했다.
자본시장 종사자들은 정책 적합성을 따질 시간이 생긴 만큼 선의의 피해자가 나올 가능성에 대비한 출구전략을 더 마련해야 한다고 지적한다. 일각에선 시총이 기업 부실 여부를 판단하는 적절한 잣대인지 의문을 제기하며 논점을 넓히기도 한다.
실제로 자본시장연구원 연구 결과에 따르면 지난 7월 시총 상장폐지 기준이 코스피 300억원, 코스닥 200억원으로 상향된 이후 관리종목으로 지정된 기업의 45%가 유상증자, 주식병합 등 자본구조 조정을 시도했다. 그러나 주식병합을 실시한 기업 가운데 변경상장 이후 주가가 다시 하락한 사례가 상당수였다는 것이 연구원의 분석이다.
독자들의 PICK!
안유미 자본시장연구원 선임연구원은 "시장가격 기준 충족 여부와 기업의 실질적 재무상태가 반드시 일치하지는 않는 것으로 확인된다"며 "최근 정부의 보완 조치와 함께 시장 질서 개선이라는 정책 목표를 효과적으로 달성할 수 있도록 현행 기준의 적용 결과와 실제 퇴출기업의 특성을 점검하고, 추가 기준 상향이 기업과 시장에 미치는 영향을 지속적으로 살펴볼 필요가 있다"고 말했다.
이런 가운데 거래소가 지난 23일 상장규정을 개정하면서 상장폐지 대상 기업이 충격을 줄일 수 있도록 코넥스 이전상장 길을 함께 열어준 것은 정책적 출구전략의 좋은 예라는 평가가 나온다. 증권업계 한 관계자는 "벌써 코스닥에서 코넥스로 이전 신청서를 낸 곳이 있을 정도로 관련 출구전략이 나쁘지 않다는 평가가 있다"며 "상폐 제도의 충격을 완화하는 현실적인 안전판이 여럿 마련돼야 한다"고 말했다.