
검색
테스
170,300
8,400 (5.19%)
-
"테스, 수주잔고 폭발적 성장…투자의견 '매수'·목표가 21만원"-IBK
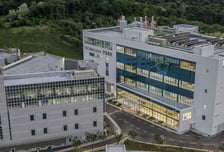
IBK투자증권은 10일 테스의 가파르게 성장하고 있는 수주잔고가 앞으로 주가 상승의 원동력이 될 것이라고 전망했다. 이에 투자의견 '매수'와 목표주가 21만원을 제시하고 커버리지를 시작했다. 강민구 IBK투자증권 연구원은 "반도체 업계가 1000단 이상의 로드맵을 제시한 만큼 앞으로 고단화 트랜드에 따른 테스의 장비 수요도 지속 확대될 것으로 전망한다"고 말했다. 테스는 반도체 전공정 장비 제조사다. 통상 300단 이상의 낸드(NAND) 제조시 웨이퍼는 장시간 식각 공정에 노출된다. 테스의 ACL(Amorphous Carbon Layer)장비는 웨이퍼 표면의 패턴이 식각 공정에서 버틸 수 있도록 하드마스크라는 보조층을 증착한다. 또 테스의 BSD(Backside Deposition) 장비는 웨이퍼 뒷면에 지지층을 형성해 휨을 방지하고 수율을 개선한다. 강 연구원은 "그동안 테스의 주가 할인 요인이었던 D램향 매출 역성장 우려, 제한된 고객사, 부족한 장비 포트폴리오가 동시에 해소되는 시점"이라며 "2024년 처음 과반을 상회한 D램향 매출이 안정적으로 유지되고 있고, 주요 고객사의 신규 팹(공장) 증설과 주력 장비인 ACL의 적용처가 D램까지 확대된 영향"이라고 말했다.
-
테스, 실적 양호·수주 잔고 확대…목표가↑-하나증권
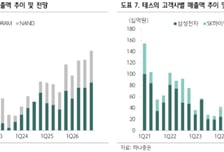
하나증권은 테스에 대해 양호한 실적을 기록했고 수주 잔고가 증가했다며 매수 투자의견을 유지하고 목표주가를 20만원으로 상향 조정한다고 19일 밝혔다. 기존 목표가는 17만6000원. 테스의 올해 2분기 매출액은 전년동기대비 51% 증가한 1237억원, 영업이익은 28% 늘어난 260억원을 각각 기록했다. 하나증권은 테스의 매출액은 추정치를 9% 상회했지만 영업이익은 6% 하회했다고 평가했다. SK하이닉스의 M15X 투자가 지속됐고 해외 고객사 수익 성장에 힘입어 매출은 추정치를 웃돌았다. 김록호 하나증권 연구원은 "고객사 매출액을 기존 대비 상향 조정해 올해 온기 실적을 소폭 상향한다"며 "HBM용 BSD 장비가 신규로 공급될 것으로 기대되고 고온 장비 비중도 확대돼 제품 믹스 역시 개선될 것으로 추정된다"고 말했다. 김 연구원은 또 "글로벌 전공정 장비 업체들의 PER이 확장된 부분을 반영해 목표주가를 높였다"며 " 균형 잡힌 고객사 비중 및 D램, 낸드 비중과 더불어 고온 증착 장비 확대, 신규 장비 공급 등을 통해 꾸준하게 평균 판매단가가 상승한 게 핵심"이라고 했다.
-
"테스, 디램·낸드 동시 수혜 기대…목표가↑"-하나
하나증권이 테스의 목표주가를 기존 6만7000원에서 11만7000원으로 올렸다. 김록호 하나증권 연구원은 "테스의 올해 1분기 매출액은 전년대비 16% 증가한 977억원, 영업이익은 11% 늘어난 180억원으로 예측한다"며 "삼성전자의 경기 평택 P4(4공장), SK하이닉스의 충북 청주 M15X 공장의 DRAM(디램) 신규 투자와 NAND(낸드) 전환 투자 수혜가 지속되고 있다"고 말했다. 이어 "견조한 메모리 수요로 고객사들의 투자 속도가 예상보다 빨라지고 있어 디램 전환투자 규모 역시 당초 예상치를 웃돌 가능성이 높아졌다"고 했다. 김 연구원은 테스가 분기마다 전분기대비 외형 성장이 가능할 것으로 분석했다. 고객사의 투자확대에 따른 수혜와 함께 테스의 독자적인 모멘텀(성장동력)도 기대된다. 디램발 신규 장비(BSD)가 HBM(고대역폭메모리)향으로 긍정적인 피드백을 받고 있어 이르면 하반기부터 매출액에 기여할 것으로 예상된다. 이외에도 주력 장비인 ACL도 하반기 실적에 반영될 가
-
"테스, 올해 영업이익률 최대 갱신 예상…목표가↑"-하나
하나증권은 23일 테스의 실적 성장세에 비해 주가가 저평가되고 있다고 분석했다. 이에 테스의 목표주가를 기존 6만원에서 6만7000원으로 상향하고, 투자의견 '매수'를 유지했다. 김록호 하나증권 연구원은 "목표주가 변동은 2026년 EPS(주당순이익)를 기존 대비 11% 상향했는데 영업이익 상향과 자기 주식 처분·교환사채 발행 등에 따른 주식 수 변동을 반영했기 때문"이라며 "올해 매출액은 기존 최대 실적이었던 2021년 3752억원을 초과할 것으로 전망한다"고 말했다. 김 연구원은 "장비 포트폴리오 믹스 개선으로 인한 평균판매단가 상승이 이뤄지고, 이를 기반으로 영업이익률 역시 역대 최대 수익성을 갱신할 것"이라며 "올해 국내 고객사 모두 낸드(NAND) 증설에는 보수적이지만, 전환 투자에 따른 비트(bit) 출하 증가를 염두에 두고 있어 연중으로 전환 투자 관련 장비 공급이 지속될 것으로 기대한다"고 했다. 그는 테스를 중소형 주 내 최선호 주로 유지했다. 김 연구원은 "최근 테
-
반도체 장비 기업 테스, D램 장비 출하 본격화…목표가 7% 상향-메리츠
메모리 반도체 호황기를 맞아 반도체 장비 기업인 테스가 중장기적 이익 성장기에 들어갔다는 분석이 나왔다. 김동관 메리츠증권 연구원은 "테스에 대한 투자의견 Buy(매수)를 유지하고 적정주가는 6만원으로 상향 조정한다"고 밝혔다. 직전 목표주가는 5만6000원이었다. 김 연구원은 "2026년 예상 D램과 낸드 매출 비중이 6:4로 균형 잡힌 포트폴리오와 경쟁사 대비 저렴한 밸류에이션은 여전히 유효한 투자포인트다"며"타깃 멀티플(PBR) 2.5배는 이익 성장기였던 2019년~2021년 3개년 평균 PBR 수준이다"고 했다. 김 연구원은 "테스의 2026년 예상 영업이익은 전년 대비 42% 증가한 871억원으로 높은 성장세를 지속할 것으로 예상된다"며 "2026년은 D램, 낸드향 장비 매출액 성장률은 각각 42%, 6%로 전망한다"고 했다. 그러면서 "성장의 핵심은 D램으로 삼성전자 P4, SK하이닉스 M15X 신규 팹(fab)향 장비 공급이 연말까지 확대되며 성장을 견인할 예정이다"고
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.