


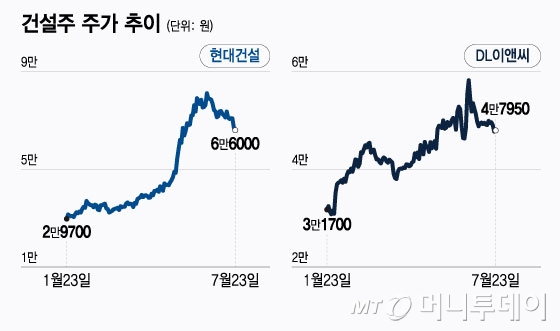

최근 1년간 가파른 상승세를 이어온 건설주가 단기 고점 인식과 차익 실현 매물이 나오며 주춤하는 양상이다. 하지만 증권가는 여전히 건설업종에 대해 낙관적인 시각을 유지하고 있다. 원전 등 모멘텀이 유효할 뿐 아니라 본업인 건설 업종 회복 기대감도 나오고 있기 때문이다.
23일 현대건설(94,900원 ▲1,100 +1.17%)은 전 거래일 대비 1100원(1.64%) 하락한 6만6000원에 삼성E&A는 350원(1.38%) 하락한 2만4950원에 거래를 마쳤다. DL이앤씨는 250원(0.52%) 오른 4만7950원에 거래를 마감했다.
PF(프로젝트파이낸싱) 우려와 부실시공 논란으로 수년간 조정을 받아왔던 건설주는 최근 1년간 높은 상승세를 보여왔다. 현대건설 주가는 고점 기준 최근 1년간 253% 올랐다. 아크로 브랜드로 유명한 DL이앤씨도 109%가량 오르는 등 그간 부진을 떨치는 모습을 나타냈다.
최근 한주간 주가는 부진했다. 3300선 돌파를 위해 치열한 공방을 벌이며 최근 지수 자체가 주춤하기도 했지만 KRX건설업 지수는 지난 한주간 2% 넘게 하락하며 1% 하락한 코스피보다 낙폭을 키웠다. 가파르게 주가가 상승한 만큼 차익실현 매물이 출회됐고 정부에서 최근 발표한 부동산 대출 규제도 투심을 악화한 것으로 풀이된다.
그러나 증권가는 여전히 건설업종을 긍정적으로 보고 있다. 이번 낙폭을 매수 기회로 삼아야 한다는 분석도 제기된다. 정부 SOC(사회간접자본) 투자 확대와 공공주택 공급 계획이 예고돼 건설 업황 회복에 기여할 수 있다는 이유에서다.

모간스탠리는 지난 21일 한국 건설업종 관련 보고서를 발간하고 "여전히 건설부문 업황은 어려움에 처해있지만 최악의 시기는 올해 1분기에 지나갔을 가능성이 있다"며 "지난 4일 국회를 통과한 제2차 추가경정예산에서 건설자금에 2조7000억원이 추가 배정되며 연간 SOC 지출은 25조4000억원에서 27조3000억원으로 늘었고 PF 관련 프로젝트를 지원하는 재정 자금도 포함돼 건설사 유동성 개선에 도움이 될 수 있다"고 밝혔다.
정부 부동산 대출 규제가 건설사에 미칠 단기적 영향은 제한적일 수 있으나 추가 규제 가능성이 있어 투자 시 해외 모멘텀이 있거나 실적 모멘텀이 확실한 회사에 집중할 필요가 있다는 분석도 나온다. 신대현 키움증권 연구원은 "6·27 대출 규제가 쏠림 지역 외 부동산 매매가 상승을 만들며 준공 후 미분양을 줄일 수 있을지 여부도 확인할 필요가 있다"며 "최선호주로는 삼성E&A, 현대건설을 관심종목으로 DL이앤씨를 제시한다"고 했다.
독자들의 PICK
지금 1,616명 읽는 중
삼성E&A는 하반기 화공 부문을 중심으로 수주가 기대된다. 증권가에서 제시한 올해 2분기 매출액 추정치는 전년동기대비 16% 줄어든 2조2586억원, 영업이익 추정치는 38% 감소한 1620억원으로 집계됐다. 강경태 한국투자증권 연구원은 "2분기에는 영업이익이 전망치에 부합하는 수준이겠지만 하반기부터 증익 구간에 들어설 것으로 예상된다"며 "올해 2분기 화공 부문 주요 수익원들 준공 시기가 2026년에 집중된 점을 감안하면 실적 추정치가 시간이 지나며 높아질 수 있다"고 밝혔다.
현대건설은 글로벌 원전 모멘텀이 유효하다는 평가다. 허재준 삼성증권 연구원은 "올해 연간 수주 가이던스인 31조1000억원은 충분히 달성할 수 있을 것으로 보인다"며 "올해 연말 불가리아 원전과 미국 펠리세이드 SMR(소형모듈원전)도 가시화될 것으로 보인다. 하반기 실적 개선 기대감과 원전을 중심으로 한 대규모 수주도 기대돼 목표주가 9만7000원을 유지한다"고 했다.
DL이앤씨는 2026년까지 안정적인 매출과 수익성을 이어갈 것으로 보인다. 이상호 교보증권 연구원은 "미국 SMR 개발사 엑스에너지와 업무협약 프로젝트는 순조롭게 진행 중"이라며 "협력을 통해 플랜트 EPC(설계·조달·시공) 및 운영 유지 분야에서 기술력 확보를 진행 중이다. 밸류에이션은 여전히 저평가 구간으로 판단한다"고 밝혔다.