

메리츠증권이 두산(1,456,000원 ▲51,000 +3.63%)그룹 전자BG(사업부문) 매출이 2029년 약 6조5000억원으로 확대될 것으로 예상했다. 두산그룹이 AI(인공지능)발 수요에 대응하기 위해 9700억원 규모 CCL(동박적층판) 투자를 발표한 데 따른 것이다.
양승수 메리츠증권 연구원은 18일 리포트에서 "이번 투자와 현재 진행 중인 중국·국내 브라운필드, 태국 공장 증설을 모두 반영할 경우 전자BG의 CCL 생산능력은 라인 수 기준 현재 대비 약 167% 확대될 전망"이라며 "현재 매출액과 동일한 판매단가(ASP)를 단순 적용하더라도 모든 라인이 가동되는 2029년에는 약 5조9000억원 규모의 매출이 가능한 수준"이라고 말했다.
이어 "여기에 AI발 고사양 CCL 중심의 제품 믹스 고도화, 원재료 가격 상승에 따른 판가 전가 효과 등을 감안하면 2029년 전자BG 매출액은 약 6조5000억원까지 확대될 것으로 예상한다"고 말했다.
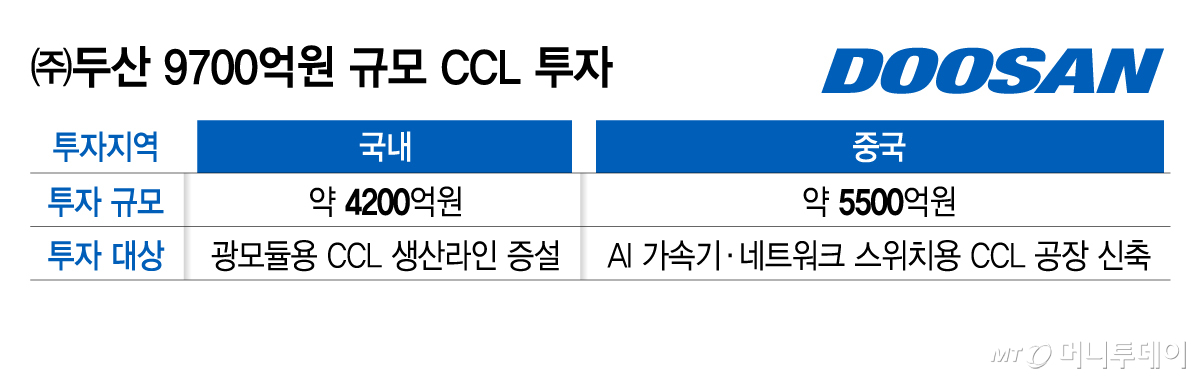
두산은 전날 국내와 중국에 하이엔드 CCL 생산라인 확장에 약 9700억원을 투자한다고 공시했다. 국내에 약 4200억원을 투입해 광모듈용 CCL 생산라인을 증설한다. 중국에선 약 5500억원을 들여 AI 가속기·네트워크 스위치용 CCL을 만드는 공장을 신축한다. 투자는 2028년 12월까지 단계적으로 진행되며 공장은 2028년부터 순차적으로 가동될 예정이다.
CCL은 반도체 패키지용 PCB(인쇄회로기판)를 만드는데 필요한 핵심 소재다. AI 가속기용 하이엔드 CCL은 초고속 신호 손실을 최소화해야 하는 고난도 요건으로 인해 소수 기업만 양산할 수 있는데, 두산은 이 분야의 '1순위 파트너'로 거듭났다.
이번 증설 중 AI 가속기·네트워크 투자는 기존 핵심 고객사의 AI 서버 출하 확대에 따른 공급 물량 증가와 신규 ASIC(주문형 반도체) 플랫폼발 수요 확대를 동시에 반영한 것으로 판단된다.
광모듈발 CCL 매출의 고성장도 지속될 것으로 보인다. 현재 두산 전자BG는 광모듈용 CCL 시장에서 가장 높은 점유율을 확보한 것으로 파악된다. 광모듈발 매출은 올해 1분기 344억원, 2분기 493억원을 기록했다. 하반기에는 분기에 1000억원 수준의 매출을 낼 것으로 예상된다.
양 연구원은 "두산 전자BG는 다른 CCL 업체 대비 높은 수익성을 유지하고 있으나 올해 주가 성과는 상대적으로 부진했다"며 "이는 경쟁사 대비 보수적인 설비투자 기조로 중장기 성장성이 둔화할 수 있다는 우려가 반영된 결과로 풀이된다"고 말했다.
독자들의 PICK!
그러면서 "투자 기조의 변화는 중장기 성장성에 대한 우려를 완화하는 동시에 재평가 계기가 될 것"이라며 "여기에 최근 인수를 완료한 SK실트론 기업가치, 두산에너빌리티(85,800원 ▲400 +0.47%) 주가 반등까지 더해지며 지분가치 측면에서 추가 상승 여력도 확대되고 있다"고 했다.