


더벨|이 기사는 10월20일(14:35) 자본시장 미디어 '머니투데이 thebell'에 출고된 기사입니다.
지난해 하반기부터 시작된 네오티스(19,520원 ▲660 +3.5%)의 실적 반등이 장기 상승세로 이어지고 있다. 초과 수요가 이어지고 있는 글로벌 AI 밸류체인 속에서, 특히 네오티스가 속해있는 PCB 기판 공급망은 절정기 업황이 최소 2년간은 지속될 것이란 전망이 지배적이다.
쇼티지 심화와 맞물려 내년 하반기까진 풀 캐파 가동이 확정적인 상황이다. 자연스럽게 시장은 회사 실적을 앞다퉈 높여 잡고 있다. 시장 컨센서스와 회사 안팎의 시각을 종합해 보면 올해 연결 기준 매출은 1000억원선, 영업이익은 200억원선에 근접할 가능성이 높다.
네오티스의 올해 상반기 누적 매출은 405억원, 영업이익과 순이익은 각각 68억원, 70억원이다. 네오티스의 연결 매출은 본사(네오티스) 매출과 자회사 광진정밀 매출로 구성돼 있다. 광진정밀은 상반기까지 누적 매출 100원, 순이익 30억원을 기록 중이다.
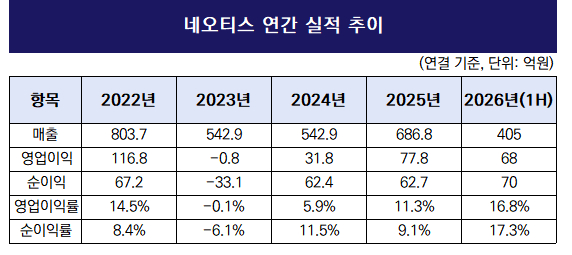

올해 상반기 연결 및 별도, 모든 기준으로 보더라도 네오티스 실적은 지난해부터 급반등세를 보이고 있다. 연결로 보면, 2023년부터 2년 연속 500억원대 매출을 기록했다가 지난해엔 680억원대로 끌어올렸다. 올해는 상반기에만 400억원을 돌파하면서 지난해 연매출의 60%를 이미 달성했다. 상반기 영업이익은 지난해 연간 영업이익의 87% 수준이다.
네오티스의 실적 개선을 견조하게 떠받치고 있는 사업은 PCB 가공용 공구 ‘마이크로비트(Micro Bit)’ 부문이다. 기판에 홀을 내는 초정밀 소모성 부품인 드릴비트(Drill Bit)와 외곽 가공을 담당하는 라우터(Router) 등이 주요 제품군으로 포함돼 있다.
지난해 하반기부터 마이크로비트의 고객사 납품 물량이 급증했다. PCB 업체들 중심으로 꾸려진 네오티스의 기존 고객사들이 AI 인프라에 들어갈 고성능·고품질·고밀도·고다층 기판 생산을 폭발적으로 늘리고 시작한 시기다.
글로벌 빅테크들을 중심으로 한 AI 인프라 확장 국면에서 기판 가공 장비인 마이크로 비트에 대한 수요도 국내 기판 공급사들을 중심으로 폭증했다. 네오티스는 국내에선 사실상 유일한 마이크로비트 공급업체다.
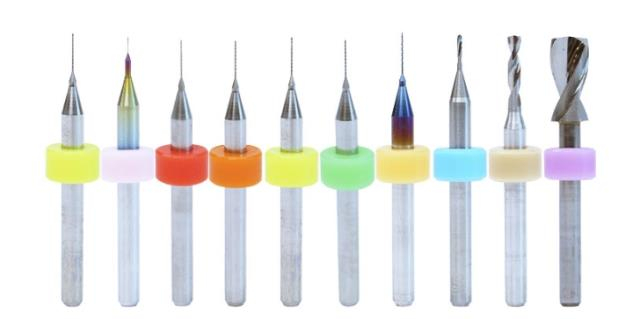

지난해부터 본격화된 플립칩 볼그리드어레이(FC-BGA) 및 고다층 기판(MLB)향 드릴비트 납품 물량 증가세에 더해 올해부턴 소캠(SoCAMM)향 라우터 공급이 급증하는 흐름이다.
독자들의 PICK
지금 2,906명 읽는 중
판가 인상을 통한 수익성 개선도 가시화 국면이다. 최근 네오티스 고객사인 국내 주요 기판업체들이 최종 고객사인 글로벌 빅테크 기업들을 대상으로 한 판가 인상에 성공했다. 네오티스의 연쇄적인 판가 인상 가능성이 높다는 게 시장 관측이다.
글로벌 공급량의 절대적인 부족으로 해외 마이크로비트 경쟁사들의 국내 배정 물량이 감소하고 있다는 점도 공급망 최하단에서의 지배력 강화로 이어지고 있다. 자연스럽게 국내 유일 공급사인 네오티스의 FC-BGA·MLB·소캠향 공급 비중 증가로 이어지고 있다. 네오티스 입장에선 가격과 물량의 증가, 고부가가치 제품 중심의 프로덕트 믹스 개선이 동시에 일어나고 있는 셈이다.
네오티스의 올해 연간 연결 실적에 대한 시장 컨센서는 매출 1000억원선, 영업이익 180억원선에서 형성돼 있다. 지난해 대비 매출은 50% 가량, 영업이익은 2배 이상 성장한 수치다.
다만 연매출 규모에 대해선 다소 보수적으로 보는 게 내부 분위기다. 외형 1000억원대에 근접하긴 하겠지만, 1000억원 돌파 가능성을 장담하진 않고 있다. 현실적으로 가능한 매출은 800억~900억원 범위라는 게 회사 안팎의 시각이다.
네오티스 관계자는 “최근 소캠향으로 물량이 계속 늘면서 제품 믹스 개선 효과가 크게 나오고 있다”면서 “당분간 물량은 계속 늘어날 것으로 본다. 시장에서 보는 영업이익 컨센서는 최대한 맞춰보려고 하고 있다”고 말했다.