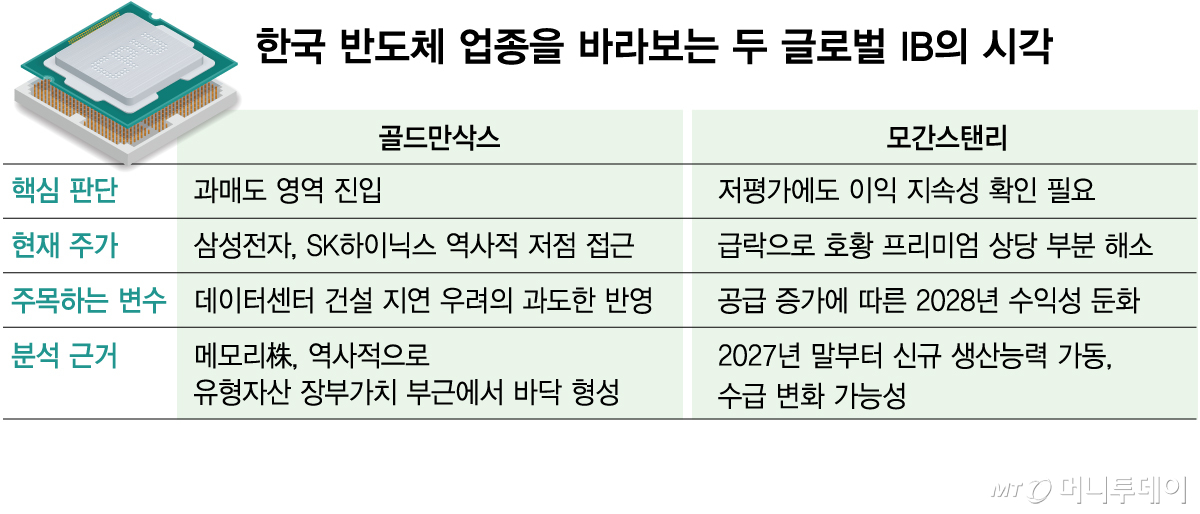
골드만삭스와 모간스탠리의 한국 반도체주 전망을 가른 것은 중장기 수급을 보는 시각이다. 두 글로벌 IB(투자은행) 모두 최근 주가 하락이 지나쳤다는 데는 공감했다. 골드만삭스는 데이터센터 규제가 AI(인공지능) 투자 수요를 꺾기보다 투자 지역을 바꿀 뿐이라며 2028년까지 증설이 이어질 것으로 내다봤다. 반면 모간스탠리는 데이터센터 규제를 메모리 공급 확대와 맞물려 수익성을 끌어내릴 변수로 봤다.
골드만삭스는 투자 주체를 대형 클라우드 기업뿐 아니라 AI 개발사와 각국 정부, 일반 기업까지 넓혀 보면 투자 수요가 꺾일 이유가 적다고 판단했다. 이들을 모두 포함한 투자액이 2027년 약 1조3000억달러, 2028년 약 2조달러로 늘어날 것으로 내다봤다. 각각 전년 대비 약 60%, 42% 증가한 수치다.
골드만삭스는 2028년 추가 성장이 없다는 보수적인 시나리오에서도 엔비디아와 브로드컴의 PER(주가수익비율)이 각각 약 12배, 13배 수준이어서 투자 매력이 있다고 분석했다. 대신증권에 따르면 현재 엔비디아의 12개월 선행 PER은 19.1배로 최근 5년 평균인 35.2배를 밑돈다. 브로드컴의 12개월 선행 PER은 17.7배 수준이다.
데이비드 솔로몬 골드만삭스 CEO(최고경영자)도 같은 시각을 내비쳤다. 솔로몬 CEO는 CNBC 인터뷰에서 "컴퓨팅 수요가 존재하는 한 (미국 내 건설하지 않는다면) 결국 데이터센터는 자연스럽게 미국 밖으로 가게 될 것"이라고 말했다. 미국 내 데이터센터 건설이 제약받더라도 다른 지역에서 인프라 투자가 이어질 수 있다는 의미다.
골드만삭스는 최근 반도체 주가를 누른 불안 요소로 △대규모 AI 투자를 이어갈 자금 조달 방안 △부지·전력 등 데이터센터 기반시설 확보 가능성을 꼽았다. 골드만삭스는 9일(현지시간) 리포트에서 "미국 중간선거 이후 텍사스 등 주요 지역의 AI 데이터센터 건설이 지연될 것이라는 우려와 함께 두 번째 문제가 전면에 부상했다"고 했다. 골드만삭스는 이런 우려가 이미 주가에 상당 부분 반영됐다고 봤다.
최근 주가 하락이 지나치게 빨랐다고 본 모간스탠리는 투자 매력이 살아날 조건도 제시했다. 숀 킴 모간스탠리 연구원은 "메모리 생산업체들이 생산능력 확대 속도를 늦추겠다는 신뢰할 만한 약속을 한다면 투자 매력이 상당히 개선될 것"이라고 했다.
다만 모간스탠리는 중장기 공급 증가를 경계했다. 신규 생산능력이 본격 가동되면 공급이 수요를 따라잡아 메모리 업체의 가격 결정력이 약해질 수 있다는 관측이다. 최근 출하량 전망과 빨라진 공정 전환도 기존 예상보다 공급이 늘어날 가능성을 높이는 요인으로 꼽았다. 중국 업체가 미국에 직접 수출하지 않더라도 세계 메모리 가격에 영향을 줄 수 있다고 지적했다.
독자들의 PICK
지금 571명 읽는 중
모간스탠리는 이를 근거로 SK하이닉스의 2029~2035년 평균 D램 영업이익률 전망을 기존 60%에서 32%로 낮췄다. 같은 기간 삼성전자의 평균 D램 영업이익률도 역사적 평균인 약 39%로 돌아갈 것으로 봤다. 호황기 수익성이 유지되는 기간을 짧게 잡은 것이 목표주가 하향의 배경이다.
모간스탠리는 약 5GW(기가와트) 규모의 미국 데이터센터 프로젝트가 2028년에서 2029년으로 추가 지연될 것으로 예상했다. 이를 반영하면 미국의 연간 데이터센터 신규 가동 규모는 2028년 전년 대비 4% 줄고 2029년에는 38% 늘어날 전망이다. 킴 연구원은 "현재는 이례적으로 높은 수익이 생산업체들의 공급 확대를 계속 유도하고 있다"고 분석했다.