
-
KB금융, 신고가 경신…홍콩 H지수 ELS 과징금 감경 영향

KB금융이 52주 신고가를 경신했다. 홍콩 H지수 ELS(주가연계증권) 과징금이 기존 대비 절반 수준으로 낮아졌다는 소식이 투자 심리를 자극한 것으로 보인다. 5일 오전 9시35분 현재 KB금융은 전날 대비 8100원(4.93%) 오른 17만2300원에 거래되고 있다. 장 중 17만5700원까지 오르며 52주 신고가를 경신했다. 금융감독원은 전날 임시 제재심의위원회를 열고 홍콩H지수 ELS를 판매한 주요 은행 5곳에 대한 과징금 규모를 기존 1조4000억원에서 6000억원대로 낮췄다. 6000억원으로 감경된 은행권의 과징금 수준은 향후 금융위 의결을 거쳐 확정될 방침이다.
-
은행株 장초반 강세…홍콩ELS 과징금 대폭 감소에 '훈풍'

은행의 불완전 판매로 수조원대까지 거론됐던 홍콩H지수 주가연계증권(ELS) 과징금이 6000억원으로 줄어들 것으로 예상되면서 관련 종목들이 장초반 일제히 강세를 보이고 있다. 한국거래소에 따르면 5일 오전 9시 14분 현재 제주은행은 전일 대비 1830원(18.30%) 오른 1만1830원에 거래되고 있다. 이어 신한지주 8%대, KB금융 5%대, 우리금융지주와 JB금융지주 5%대, BNK금융지주와 하나금융지주 4%대, iM금융지주와 기업은행 3%대 등으로 각각 강세를 나타내고 있다. 전일 금융감독원은 홍콩H지수 ELS 불완전판매와 관련해 KB국민·신한·하나·NH농협·SC제일 등 5개 시중은행에 부과할 과징금을 6000억원 수준이라고 밝혔다. 4조원 수준으로 거론됐던 과징금 수준이 85% 이상 낮아지면서 은행권 증시 전반에 긍정적인 영향이 미친 것으로 해석된다. 은행의 소명과 금융소비자보호법 시행 초기인 점을 감안해 제재 수위가 대폭 낮아진 것으로 업계는 보고 있다. 금감원의 제재심
-
신영증권, 대규모 자사주 소각 결정 소식에 급등

신영증권이 총 발행주식의 32%를 선제적으로 소각하고, 현금 배당 규모를 확대하기로 결정했다는 소식에 주가가 장 초반 급등세다. 5일 오전 9시14분 현재 신영증권은 전날 대비 2만4600원(13.06%) 오른 21만3000원에 거래되고 있다. 전날 신영증권은 장 마감 이후 공시를 통해 오는 19일 개최 예정인 정기주주총회에서 이같은 내용의 자기주식 소각 및 활용 계획안을 안건으로 상정했다고 밝혔다. 신영증권은 보유 자기주식 842만2754주(전체 발행주식의 51.23%) 중 526만2283주를 소각할 예정이다. 이는 발행주식 기준 32.01%, 전체 자기주식 기준 62.48%에 해당한다. 자기주식 소각 기한은 내년 9월까지다. 소각 금액은 전날 종가(18만8400원) 기준을 적용 시 9914억원에 달한다. 나머지 316만471주는 주주환원과 주주가치 제고, 임직원 성과보상 등을 위해 보유하기로 했다. 신영증권은 현금 배당 규모도 확대했다. 이번 결산 배당에서 보통주 기준 주당 배당
-
에이텀, 국내 유일 평판형 트랜스 기술 보유…AI 데이터센터 핵심 부각

SK증권은 5일 에이텀에 대해 국내에서 유일하게 자체 개발한 평판형 트랜스(변압기) 기술을 보유하고 있으며, 다양한 산업 내 트랜스 분야에서 완벽한 게임 체인저가 될 것으로 평가했다. 나승두 SK증권 연구원은 에이텀이 보유한 '국내 유일 평판형 트랜스' 기술의 독보적인 효율성에 주목했다. 평판형 트랜스는 구리선을 코어에 감는 기존 방식 대신 평면 동박 패턴을 권선으로 사용한다. 이에 따라 기존 코일형 트랜스 대비 소형화와 경량화가 가능해 고객사가 제품 내부 공간을 여유롭게 확보할 수 있도록 돕는다. 또 발열 관리가 용이해 제품의 안정성과 효율성을 극대화할 수 있다. 나 연구원은 "무엇보다 중요한 점은 평판형 트랜스 생산 과정에서 자동화가 용이하다는 점"이라며 "코일을 균일하게 감기 위한 노동력이 필수인 코일형 트랜스와 달리 평판형 트랜스는 생산 자동화가 가능하다는 점에서 공급망 관리 및 비용 절감에 뚜렷한 강점을 보인다"고 평가했다. 에이텀은 이러한 평판형 트랜스 기술의 개발을 넘어
-
브로드컴 쇼크에 SK하이닉스 7%대 하락…삼성전자도 5%대↓
삼성전자와 SK하이닉스가 5일 장 초반 하락 중이다. 미국 증시에서 브로드컴과 마이크론 등 주요 반도체주가 하락하자 투자심리가 악화한 것으로 보인다. 이날 오전 9시8분 현재 삼성전자는 전날 대비 2만1000원(5.97%) 내린 33만500원에 거래 중이다. SK하이닉스는 전날 대비 17만2000원(7.48%) 내린 212만6000원을 나타내고 있다. 브로드컴은 전날 3분기 매출이 294억달러, AI(인공지능) 매출이 160억달러를 기록할 것이라고 전망했다. 3분기 매출 전망치가 시장 기대에 미치지 못하자 브로드컴 주가는 4일(현지시간) 12.59% 급락했다. 이에 대한 여파로 마이크론 테크놀로지(-7.74%), 샌디스크(-3.92%), 웨스턴디지털(-3.13%)도 동반 하락했다.
-
앱클론 'HLX22', 글로벌 전 지역에서 3상 첫 환자 투약 완료
앱클론이 원천 개발해 기술이전한 차세대 HER2 표적 위암 치료제 'HLX22(개발코드명 AC101)'의 글로벌 임상 3상(HLX22-GC-301)이 한국을 포함한 글로벌 전 지역에서 첫 환자 투약을 완료하며 상업화에 속도를 내고 있다. 5일 앱클론의 글로벌 파트너사 헨리우스(Henlius)는 공식 채널을 통해 아시아 위장관암 치료 분야 권위자인 베이징대 암병원 종양내과 린 쉔(Lin Shen) 교수의 특별 인터뷰 영상을 공개했다 린 쉔 교수는 인터뷰를 통해 HLX22의 차별화된 과학적 근거와 임상 성과를 조명했다. 린 쉔 교수에 따르면 HLX22는 기존 치료제인 허셉틴(트라스투주맙)과 동일한 도메인(Domain IV)에 결합하면서도 완전히 다른 에피토프(결합 부위)를 타깃하는 신규 항체다. 그는 "두 항체가 동시에 결합함으로써 HER2 동형이합체 및 HER2/EGFR 이형이합체의 세포 내 유입을 촉진해 완벽한 항암 시너지를 낸다"고 설명했다. 특히 이번 인터뷰에서는 HLX22가
-
파크시스템스, 하반기 실적 성장폭 클 것…목표가 상향-키움증권
키움증권이 파크시스템스에 대해 하반기 실적 성장의 폭이 클 것이라며 목표주가를 35만5000원으로 기존 대비 5만5000원 상향했다. 5일 오현진 키움증권 연구원은 "1분기말 기준 높은 수주잔고(871억원)가 상저하고의 실적 추이를 가늠케 한다"라고 말했다. 오 연구원은 "사업보고서 제출일(5월14) 기준 수주잔고(978억원)가 빠르게 증가함에 따라 하반기 실적 성장의 폭이 클 것으로 전망한다"라고 했다. 이어 "장비 특성상, 상대적으로 전방 산업 업황에 따른영향이 적다"라며 최근 반도체 산업 내 기존 양산 장비 성장 가능성이 커짐에 따라 시장 내 관심도가 낮아졌으나, 업황과 무관한 파크시스템스의 견조한 성장 흐름이 지속되고 있다"고 했다. 올해 2분기 실적에 대해서는 "매출액 449억원, 영업이익 80억으로 각각 전년 동기 대비 5%, 34% 하락할 것"이라고 했다.
-
완구 떼어낸 손오공, 'AI 모빌리티·로봇' 달고 멀티플 리레이팅 조준
독립리서치 지엘리서치는 5일 손오공에 대해 완구 유통에서 자동차 유통과 중고차 플랫폼 사업으로 사업 구조 전환이 빠르게 진행되고 있으며, AI(인공지능) 기반 모빌리티 플랫폼 구축이 새로운 성장 동력이 될 것으로 평가했다. 1996년 설립돼 2005년 코스닥 시장에 상장한 손오공은 완구, 캐릭터 상품, 콘솔 게임기 유통을 핵심 사업으로 영위해왔다. 하지만 지난해 7월 대표이사 변경 이후 IP(지식재산권) 플랫폼 루팝(LOOPOP)과 중고차 기반 모빌리티 플랫폼 사업을 중심으로 영역을 빠르게 확장하고 있다. 사업 구조 효과는 실적으로 증명되고 있다. 자회사 클라쎄오토 편입 효과 등이 본격화되면서 지난해 연결 기준 매출액은 972억원을 기록했으며, 이 중 수입자동차 판매 등 신차 매출(614억원) 비중이 63.6%를 차지해 중심축이 이동했다. 올해 1분기에도 연결 매출액 384억원 중 신차 매출 263억원, 중고차 매출 22억원, 렌터카 매출 5억원 등 모빌리티 관련 매출 비중이 약 7
-
"피에스케이, 2분기 영업이익 144% 증가 전망… 목표가↑"-하나
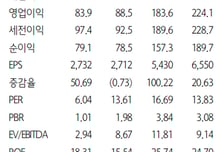
하나증권은 피에스케이가 고객사들의 설비투자(CAPEX) 확대에 힘입어 2분기 실적이 성장할 것이라고 5일 전망했다. 목표주가를 12만8000원에서 16만원으로 상향하고 투자의견 '매수'를 유지했다. 피에스케이의 2분기 영업이익이 전년 동기 대비 144% 증가한 502억원, 매출액은 50% 오른 1622억원을 기록할 것이라고 전망했다. 김록호 하나증권 연구원은 "영업이익률 30%를 달성한 올해 1분기 실적을 기반으로 매 분기 실적이 우상향할 것"이라며 "국내 메모리 업체들의 신규 투자와 1c(10나노급 6세대) 전환 투자, 마이크론의 투자가 원활하게 진행되고 있다"고 말했다. 이어 "중화권 업체들의 투자는 예상을 상회하는 수준으로 집행되는 것으로 보이고 미국 고객사향 매출액도 꾸준하게 이어지고 있어 고객사별 비중은 1분기와 유사할 것"이라고 덧붙였다. 피에스케이의 올해 영업이익은 1836억원, 매출액은 6609억원으로 전년 동기 대비 각각 107%, 45% 증가할 것으로 내다봤다. 김
-
"키움증권, 사상 최대 실적과 자기자본 급성장 기대"-신한
신한투자증권이 키움증권에 대해 투자의견 매수, 목표주가 60만원을 유지했다. 임희연·이지연 신한투자증권 연구원은 "올해 사상 최대 실적과 자기자본 급성장이 동시에 진행되는 역대급 영업환경에도 내년 주가수익비율(PER) 전망치는 5.7배, 주가순자산비율(PBR)은 1.03배, 자기자본이익률(ROE)은 18%로 밸류에이션(실적대비 주가수준) 부담은 제한적"이라고 말했다. 이어 "핵심은 올해 이익 사이클이 아니라 자본 축적을 통한 기초 이익 체력의 복리적 확대로 과도한 저평가 구간으로 판단한다"고 했다. 신용공여·거래대금 시장점유율(M/S) 동반 하락에 따른 브로커리지 레버리지 둔화 우려는 과도한 해석이라고 봤다. 거래대금 M/S 하락은 ETF(상장지수펀드) 거래대금을 분모에 포함한 영향이 크고 퇴직연금 계좌 내 ETF 매매 수수료가 무료인 점을 감안하면 M/S 하락이 펀더멘털 악화로 연결되긴 어렵다는 분석이다. 더불어 M/S 하락보다 시장 거래대금 증가 속도가 빨라 브로커리지 수익 방어
-
아스테라시스, 매출 성장 정체…목표가 1만3000원으로 하향-상상인
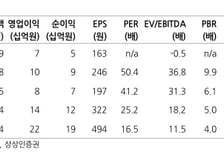
상상인증권은 아스테라시스에 대해 매출 성장이 정체됐고 판관비가 증가했다며 목표주가를 기존 대비 1만6000원에서 1만3000원으로 하향한다고 5일 밝혔다. 아스테라시스의 올해 1분기 연결 매출액은 전년동기대비 11.7% 증가한 75억원, 영업적자 18억원을 기록했다. 매출은 쿨페이즈 브라질 수출 급감으로 기대보다 부진했다. TV 광고 등 국내 마케팅 강화로 판관비가 대폭 증가하면서 영업적자도 발생했다. 하태기 상상인증권 연구원은 "하반기부터 고마진 제품 쿨소닉 매출 증가로 영업실적이 점차 개선될 것"이라며 "쿨소닉 장비와 소모품이 성장을 견인할 것이고 3분기 쿨소닉의 FDA 승인여부에 주목해야 한다"고 말했다. 상상인증권에 따르면 아스테라시스 주가는 지난해 2월 상장 직후 1만원대를 기록, 이후 등락을 거듭하며 7000~8000원대까지 내렸다. 지난해 10월 하순에 쿨페이즈의 미국 FDA 승인으로 1만7000원대까지 올랐지만 영업실적 성장률이 당초 기대에 미치지 못했다. 여기에 미
-
"삼전닉스 쫓지 마세요…지금 너무 싼 이 종목들, 줍줍 기회"[부꾸미]

"삼성전자와 SK하이닉스의 상승 여력이 남아있다고 하더라도, 지금 구간에서 쫓아 매수하는 것은 아닌 것 같습니다. 만약 반도체 주도주가 없다면, 지금은 반도체 소부장을 매수하는 것이 괜찮은 전략입니다." 투자자들 사이에서 '염블리'로 유명한 염승환 LS증권 리테일사업부 이사는 머니투데이 증권 전문 유튜브 채널 '부꾸미-부자를 꿈꾸는 개미'와의 인터뷰에서 이같이 말했다. 반도체 소부장주가 삼성전자와 SK하이닉스 쏠림 현상으로 인해 과도하게 하락한 만큼, 저가 매수에 나서야 한다는 조언이다. ※인터뷰 풀 영상은 유튜브 채널 '부꾸미-부자를 꿈꾸는 개미'에서 확인하실 수 있습니다. Q. 코스피 8000 시대가 열렸습니다. 상승의 주된 원인은 반도체주의 성장입니다. 반도체 대장주와 코스피의 추가 상승 여력이 있다고 보시나요? ▶네. 삼성전자와 SK하이닉스가 PER(주가수익비율)이 5~6배에서 거래됐을 때 논란이 많았습니다. 과거에는 삼성전자와 SK하이닉스가 돈을 잘 벌 때 주식을 파는 게