

2분기 대비 원/달러 환율 4.8% 하락…환헤지·고부가 제품 확대로 대응
원화 강세로 국내 전자기업의 올해 3분기 실적에 대한 눈높이가 낮아지고 있다. 반도체, 디스플레이, 부품 등 업황 개선과 성수기 효과에도 원/달러 환율 하락이 실적 개선 폭을 제한할 수 있다는 관측이다. 전자업계는 환헤지와 고부가가치 제품 비중 확대 등으로 대응할 계획이다.
18일 한국은행 경제통계시스템에 따르면 지난 7월1일부터 전날까지 일별 평균 환율은 1430.37원으로 올해 2분기 평균(1501.93원) 대비 약 4.8% 하락했다. 지난 6월5일 장중 1561.5원까지 치솟았던 원/달러 환율은 지난달 21일 이후 1300원대에서 등락을 거듭하고 있다.
수출 비중이 높은 전자업계에는 원/달러 환율 하락이 실적 부담으로 작용할 수 있다. 같은 제품을 같은 달러 가격에 판매하더라도 원화로 환산한 매출이 줄어드는 구조이기 때문이다. 회사별로 차이가 있지만 보통 매출 등 손익계산서 항목에는 거래 시점이나 분기 평균 환율이 적용된다.
환율은 외화 표시 자산 평가에도 영향을 미친다. 외화 예금과 매출채권 등 외화자산은 분기 말 환율로 환산하기 때문에 원/달러 환율이 하락하면 원화 환산액이 줄어든다.
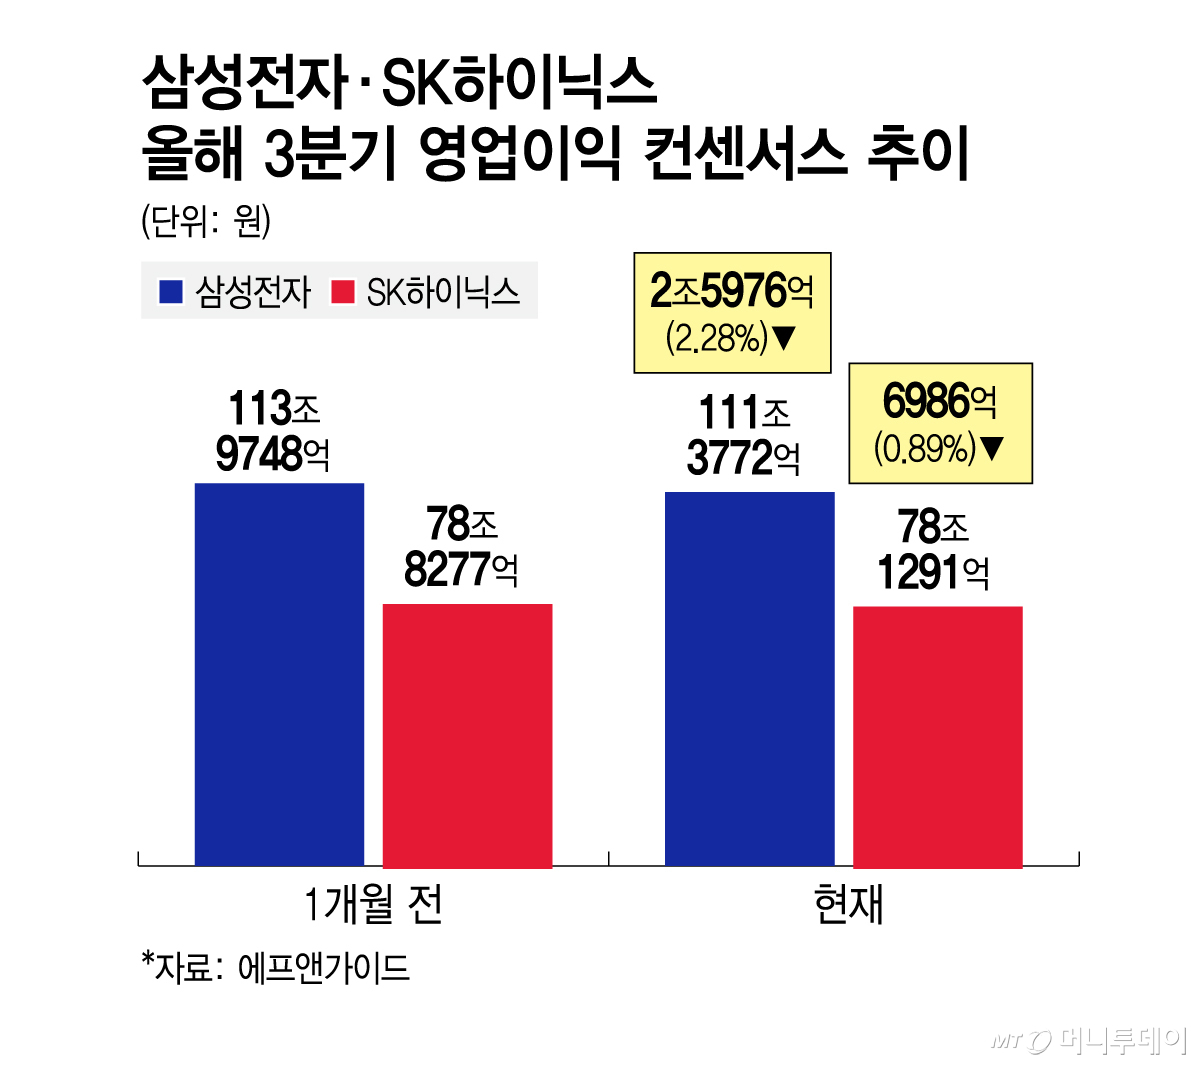
실제 증권가에서도 원/달러 환율 하락 등을 반영해 국내 주요 전자기업의 3분기 실적 눈높이를 낮추고 있다. 금융정보업체 에프앤가이드에 따르면 삼성전자(261,000원 ▲8,500 +3.37%)의 올해 3분기 영업이익 컨센서스(증권사 평균 전망치)는 111조3772억원으로 한 달 전보다 2조5976억원(2.28%) 하향 조정됐다. SK하이닉스(1,857,000원 ▲112,000 +6.42%) 역시 같은 기간 78조8277억원에서 78조1291억원으로 6986억원(0.89%) 낮아졌다.
삼성전자는 지난해 사업보고서를 통해 원/달러 환율이 5% 하락할 경우 당기손익(법인세 효과 반영 전)이 약 4351억원 감소할 것으로 추산했다. SK하이닉스도 환율이 10% 하락하면 법인세비용차감전순이익이 약 1조2104억원 줄어드는 것으로 분석했다. 이민희 BNK투자증권 연구원은 "원/달러 평균 환율은 당초 1480원에서 1420원으로 낮아질 전망"이라며 "메모리 반도체(이하 메모리) 가격 상승 둔화와 원화 강세 영향으로 삼성전자와 SK하이닉스 모두 올해 3, 4분기 영업이익이 시장 기대치를 하회할 것"이라고 밝혔다.
디스플레이 업계에서는 하반기 주요 고객사의 신제품 출시에도 원화 강세가 성수기 효과를 반감시킬 수 있다는 우려가 나온다. 여기에 메모리 가격 상승에 따른 IT(정보기술) 기기 전반의 수요 둔화 가능성도 부담 요인으로 꼽힌다. 디스플레이 업계 관계자는 "디스플레이 업계 실적은 통상 상반기가 낮고 하반기가 높은 '상저하고'의 흐름을 보이지만 올해는 환율 하락이 이런 효과를 상쇄할 수 있다는 점이 우려되는 부분"이라고 밝혔다.
삼성전기(1,388,000원 ▲58,000 +4.36%)와 LG이노텍(532,000원 ▲25,000 +4.93%) 등 부품사 역시 환율 변동에 촉각을 곤두세우고 있다. 삼성전기와 LG이노텍은 올해 상반기 해외 매출 비중이 각각 95.6%, 96.2%에 이른다. 양사 모두 해외 생산기지를 운영하고 있지만 주요 제품을 국내에서 생산해 수출하는 비중이 높아 원화 강세가 실적 개선의 변수로 작용할 수 있다.
독자들의 PICK!
전자업계 관계자는"환율은 지속적으로 변동하기에 기업마다 환헤지 수단을 활용해 변동 위험을 관리하고 있다"며 "환율 영향을 완전히 피하기는 어려운 만큼 고부가가치 제품 비중 확대와 원가 경쟁력 강화 등을 통해 수익성에 미치는 영향을 최소화해 나갈 것"이라고 말했다.