국내 증시가 수급 불균형에 흔들리고 있다. 외국인이 매물을 쏟아내는데 이를 받아낼 매수 주체가 보이지 않는다. 그동안 외국인 매도 물량을 받아냈던 개인 투자자는 신용거래 부담과 투자심리 위축으로 매수 여력이 약해졌고, 삼성전자와 SK하이닉스의 자사주 매입이라는 '방파제'도 사라졌다. 코스피는 지난 7월 이후 처음으로 5400선까지 밀려났고, 코스피200 변동성지수(V-KOSPI)는 지난 15일 8월 말 이후 처음으로 공포 구간인 50선을 넘어섰다.
17일 금융투자협회에 따르면 지난 15일 투자자예탁금은 96조9121억원이었다. 예탁금은 지난 14일 97조4280억원으로 지난달 21일 이후 처음으로 100조원 아래로 내려갔다. 투자자예탁금은 증권계좌에 남아 있는 현금으로, 주식 투자를 위한 '실탄'으로 여겨진다. 반면 신용거래융자 잔고는 32조7499억원으로 집계됐다. 지난 8월4일 27조원대까지 줄었다가 이달 13일 34조원을 돌파하는 등 증가세다. 증시 대기자금은 줄고 레버리지 투자 부담은 커진 셈이다.
신용거래 확대는 주가가 급락할 때 반대매매로 이어질 수 있다는 점에서 일종의 '시한폭탄'이다. 주가가 떨어져 담보가치가 낮아지면 증권사는 투자자에게 추가 담보를 요구하고, 투자자가 정해진 기한까지 채우지 못하면 보유 주식을 강제로 팔 수 있다. 이 과정에서 시장에 매도 물량이 쏟아지면 주가를 더 끌어내리는 악순환이 생길 수 있다.
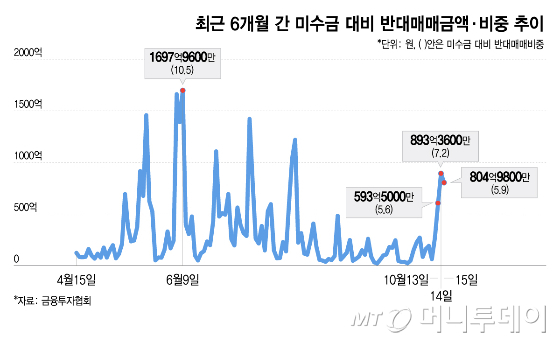
코스피시장에 매도 사이드카가 발동된 지난 13일부터 3거래일간 강제 청산 움직임이 두드러졌다. 위탁매매 미수금 대비 반대매매 금액과 비중이 모두 급증했다. 위탁매매 미수금은 투자자가 주식을 산 뒤 결제일까지 대금을 내지 못한 금액이다. 반대매매 금액(비중)은 △13일 594억원(5.6%) △14일 893억원(7.2%) △15일 805억원(5.9%)이었다. 반대매매 금액과 비중이 각각 800억원, 7%를 웃돈 것은 지난 7월 말 이후 처음이다.
이준영 유진투자증권 연구원은 "개인 투자자들의 평균 매수 단가가 코스피 6000선 후반에서 7000선 초반에 형성됐는데, 최근 급락으로 코스피지수가 15~20%가량 빠지면서 7월 말 이후 최대 규모로 청산된 것으로 보인다"며 "신용거래 투자자는 주가 하락으로 담보유지비율이 기준치를 밑돌면 추가 담보 요구와 반대매매가 이어질 수 있다"고 말했다.
지난 5~6월에도 반대매매가 크게 늘었지만 당시에는 개인 투자자의 적극적인 매수세가 함께 나타났다는 점에서 최근과 대조적이다. 지난 5월 초부터 외국인이 24거래일 연속 순매도하며 76조원어치를 팔아치우는 동안 개인은 같은 기간 60조원어치를 순매수하며 지수를 방어했다. 반도체주 상승 기대가 컸던 데다 단일종목 레버리지 ETF까지 출시되면서 투자 열기가 달아올랐다.
반면 최근에는 중국 창신메모리의 신제품 출시, 클라우드 기업 코어위브의 재무건전성 우려 등으로 반도체를 비롯한 AI(인공지능) 기술주 투자심리가 급격히 얼어붙었다.
독자들의 PICK
지금 1,021명 읽는 중
삼성전자와 SK하이닉스의 자사주 매입이라는 수급 지원도 줄었다. 삼성전자는 지난 6일 자사주 매입을 마쳤고 SK하이닉스도 마무리 단계다. 그동안 하락장에서 매수 주체 역할을 해온 연기금은 리밸런싱(자산 비중 조정)이 지연되면서 매수에 나서기 어려운 상황이다. 외국인 매도 물량을 받아낼 주체가 마땅치 않다는 지적이 나오는 이유다.
15일 코스피시장에 발동된 서킷브레이커도 펀더멘털 훼손보다는 매수 주체 부재의 영향이 더 컸다는 의견이 나온다. 이재원 유안타증권 연구원은 "연초 이후 외국인 누적 순매도의 80~90%가 삼성전자와 SK하이닉스에 집중된 가운데 지난달 지수 하단을 지지했던 자사주 매입은 삼성전자 매입 종료 후 급감했다"며 "연초 이후 100조원 이상 순매수한 개인은 예탁금 증가세가 멈췄고 연기금의 수급 방어 여력도 제한적"이라고 분석했다.
이 연구원은 "외국인 투매를 흡수할 매수 주체가 없는 가운데 지난 7월 말 레버리지 청산 당시와 비슷한 매도 악순환이 반복되고 있다"며 "수급이 회복되려면 AI 신용위험 진정과 반도체 이익 전망에 대한 신뢰 회복이 선행돼야 한다"고 덧붙였다.