


中 YMTC 생산능력 확대 속도…솔리다임은 증설 재원 확보 과제
기존 투자만 40조원 후반대…증설 재원 마련에 복잡해진 셈법
SK하이닉스(1,277,000원 ▲54,000 +4.42%)가 미국 자회사 솔리다임의 기업공개(IPO) 검토를 중단하면서 투자 적기를 놓치지 않기 위한 자금 조달 대안 마련을 과제로 안게 됐다. 낸드플래시(이하 낸드) 가격 상승기 생산능력 확충이 필요한 가운데 중국 YMTC(양쯔메모리테크놀로지)의 추격까지 거세지는 상황이지만, IPO 검토 중단으로 외부 자본 유치를 위한 선택지가 줄었기 때문이다.
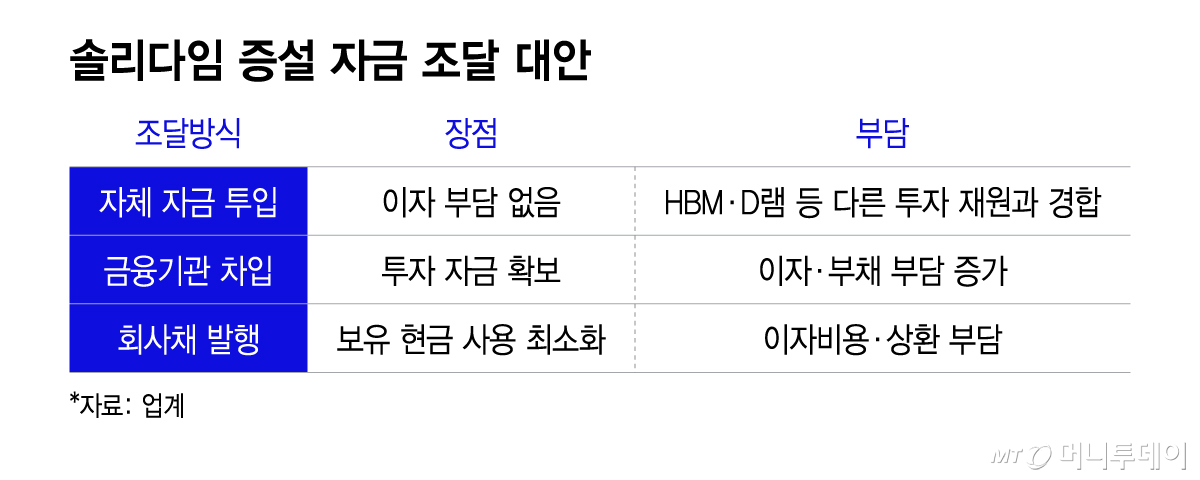
23일 반도체 업계에 따르면 SK하이닉스는 솔리다임의 IPO와 상장 전 투자유치(프리IPO) 검토를 중단한 뒤에도 생산능력 확충을 위한 투자 시기와 규모, 재원 조달 방식을 검토하고 있다. 자체 자금 투입과 금융기관 차입, 회사채 발행 등이 대체 자금 조달 방안으로 꼽힌다.
SK하이닉스는 이미 대규모 설비투자를 진행하고 있다. 올해 전체 투자 규모 예상치만 40조원 후반대다. 청주 M15X와 용인 반도체 클러스터, 첨단패키징 공장 P&T7, 신규 낸드 생산기지 M17 등 중장기 투자도 추진 중이다. HBM(고대역폭메모리)과 D램에 이어 솔리다임의 미국 증설까지 더해지면 자금 배분 부담도 커지는 셈이다.
이 같은 상황에서 관건은 자체 자금과 외부 차입의 적절한 조합이다. 자체 자금은 이자 부담 없이 투자를 집행할 수 있지만 타 사업 영역의 R&D(연구개발)와 시설 투자금까지 고려해야 한다. 반면 회사채 발행이나 금융기관 차입은 현금을 보존하는 대신 이자비용과 부채 부담을 키운다. 업계에서는 초기 투자에 자체 자금을 활용하고 향후 장비 도입 시 차입을 집행하는 방식이 유력한 대안으로 거론된다.
다만 솔리다임의 실적 개선세는 긍정적인 요인이다. 솔리다임의 올해 상반기 매출은 12조 2507억원, 순이익은 5조 8396억원으로 각각 전년 동기 대비 3.7배, 44.2배 증가했다. 현금 창출 능력이 좋아진 만큼 자체 재원 활용 여력이 커졌다는 평가다.
낸드 증설 필요가 높아지는 건 시장 성장세와 중국 기업의 추격이 빨라졌기 때문이다.
AI(인공지능) 데이터센터 투자 확대로 기업용 솔리드스테이트드라이브(eSSD) 수요가 늘면서 낸드 가격이 오름세다. 시장조사업체 트렌드포스는 올해 4분기 낸드 계약가격이 전 분기보다 15~20% 오를 것으로 전망했다.
중국 YMTC의 추격도 증설 필요성을 높이고 있다. 카운터포인트리서치에 따르면 YMTC는 올해 2분기 낸드 출하량 점유율 14%로 삼성전자(25%)와 SK하이닉스(22%)에 이어 세계 3위에 올랐다. YMTC는 상장을 통해 330억위안(약 6조8000억원)을 조달하는 방안도 추진하고 있다.
독자들의 PICK
지금 737명 읽는 중
웨이퍼 생산 규모에서도 YMTC와의 격차가 좁혀지고 있다. 시장조사업체 옴디아에 따르면 SK하이닉스의 연간 낸드 웨이퍼 생산량은 솔리다임을 포함해 올해 279만장에서 내년 286만5000장으로 증가할 전망이다. 같은 기간 YMTC는 201만장에서 249만6000장으로 증가할 전망이다. 솔리다임만 놓고 보면 생산량은 2024년 93만장에서 올해 99만장으로 증가 폭이 제한적이다. SK하이닉스는 기존 시설만으로 수요에 대응하기 어렵다고 보고 솔리다임의 미국 신규 생산시설 필요성을 검토 중이다. 공장 건설부터 양산까지 시간이 걸리는 만큼 재원 확보가 늦어지면 향후 공급능력 확충도 지연될 수 있다.
업계 관계자는 "향후 투자를 차질 없이 이어나가려면 낸드 증설 시기와 차입 비율을 정밀하게 조율해야 한다"며 "자체 현금 창출력과 외부 차입을 적절히 섞는 치밀한 자금 운용 셈법이 필요한 시점"이라고 말했다.

