6개사 합산 매출 18.3조·영업이익 9739억원 전망
현대, 매출 줄지만 이익반등… GS·DL은 동반감소
주요 건설사들의 올해 3분기 실적이 원가율 개선 속도와 공사물량에 따라 엇갈릴 전망이다. 공사비와 금융비용 부담, 신규현장의 착공 속도가 실적 판도를 가를 핵심 변수가 될 것으로 예상된다.
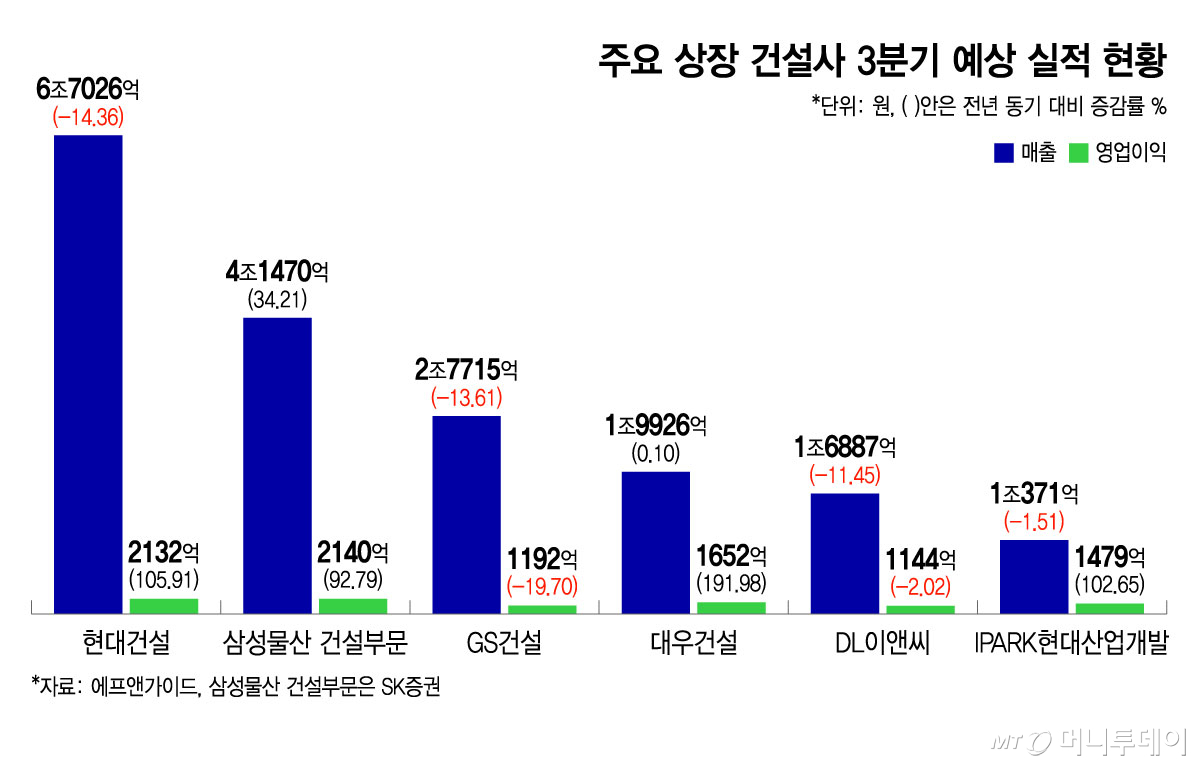
21일 건설업계에 따르면 삼성물산 건설부문과 현대건설, 대우건설, GS건설, DL이앤씨, IPARK현대산업개발 6개사의 3분기 매출 전망치 합계는 18조3395억원, 영업이익은 9739억원으로 집계됐다.
이익개선 기대치가 가장 높은 곳은 대우건설이다. 대우건설의 3분기 영업이익 전망치는 1652억원으로 제시됐다. 이는 지난해 같은 기간에 비해 191.98% 증가한 규모다. 지난해 낮았던 이익에 따른 기저효과와 함께 건축부문의 수익성 제고가 이익개선을 이끌 것으로 보인다.
현대건설은 매출 감소 속 이익반등이 예상된다. 매출은 6조7026억원으로 전년 동기 대비 14.36% 줄지만 영업이익은 2132억원으로 105.91% 증가할 전망이다. 고원가 주택현장이 준공되고 신규현장의 원가율이 상대적으로 안정되면서 주택·플랜트 매출 감소에도 불구하고 수익성이 한층 개선될 것으로 예상된다. 자회사 현대엔지니어링의 수익성 안정도 이익회복을 뒷받침할 것으로 기대된다.
삼성물산 건설부문은 매출과 이익이 함께 성장할 전망이다. 매출은 4조1470억원으로 전년 동기 대비 34.21%, 영업이익은 2140억원으로 92.79% 증가할 것으로 예상된다. 반도체 생산시설을 중심으로 하이테크 공사가 본격화하면서 실적개선을 이끌 것이란 분석이다.
IPARK현대산업개발은 매출이 1조371억원으로 전년 동기 대비 1.51% 줄지만 영업이익은 1479억원으로 102.65% 늘어날 것으로 추정됐다. '서울원 아이파크' 등 수익성이 높은 자체사업의 매출 기여가 확대되고 고원가 현장 비중이 낮아지면서 이익이 2배 수준으로 증가할 전망이다.
반면 GS건설은 매출과 영업이익이 동반 감소할 것으로 예상된다. 매출은 2조7715억원으로 전년 동기 대비 13.61%, 영업이익은 1192억원으로 19.7% 줄어들 전망이다. 고원가 현장 준공으로 원가율은 점차 개선되지만 주력인 건축·주택부문의 공사물량 감소가 이익에 부담을 줄 것으로 분석된다.
독자들의 PICK
지금 2,240명 읽는 중
DL이앤씨는 매출 1조6887억원, 영업이익 1144억원으로 전년 동기 대비 각각 11.45%, 2.02% 감소할 전망이다. 주택부문의 수익성 개선에도 상대원2구역 등 신규현장의 착공지연과 플랜트 공정 둔화가 매출에 부담을 줄 것으로 보인다.
최근 건설업계에서는 주택과 비주택 부문의 흐름이 엇갈린다. 한국건설산업연구원에 따르면 지난 8월 전국 건설기성액(실제 공사 진행 금액)은 전년 동월 대비 7.4% 증가했다. 토목과 비주거용 건축은 각각 13.4%, 19.2% 늘어난 반면 주거용 건축은 2.7% 감소했다. 주택 공사물량이 줄어드는 가운데 원가율 개선과 비주택 일감확보가 건설사들의 실적을 가를 주요인으로 부각되는 모습이다.
앞으로 실적은 정비·자체사업의 신규 착공 속도와 해외·플랜트 현장의 추가비용 반영 규모에 좌우될 전망이다. 주택 공사물량이 줄어드는 가운데 반도체·데이터센터 등 비주택 일감이 실제 착공과 매출로 이어지는 시점도 주요 변수로 꼽힌다.
한 대형 건설사 관계자는 "올해와 내년이 정비사업 수주물량의 정점이 될 전망"이라며 "주택 의존도를 낮추고 플랜트나 인프라 등 포트폴리오를 다변화한 건설사를 중심으로 수익성 회복세가 더 뚜렷해질 것"이라고 말했다.