[MT리포트]보험대리점, 대개혁④
"보험대리점(GA)를 이대로 놔두면 보험의 미래는 없다. 개혁 수준의 변화가 필요하다"(금융당국자)
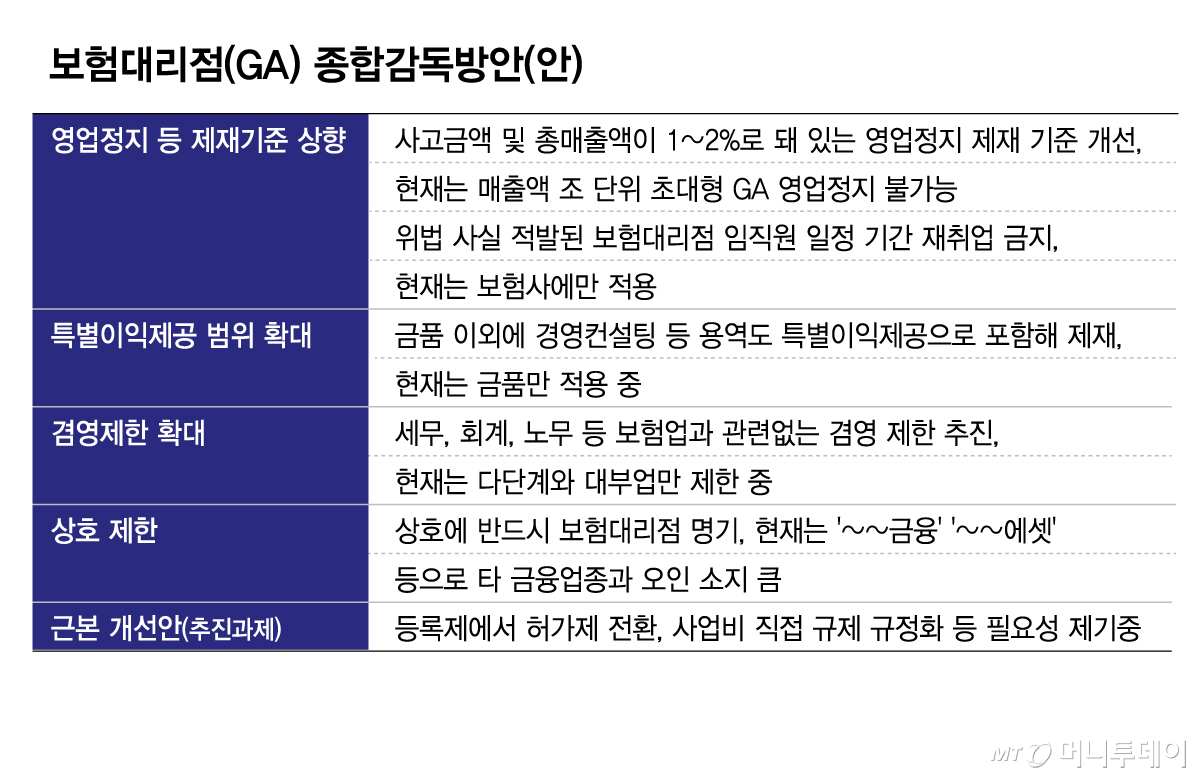
금융당국이 '개혁' 수준의 GA 종합 감독방안을 마련하려는 것은 GA 문제를 이대로 방치하면 결국 보험업 전체가 '공멸'할 수 있다는 위기감 때문이다. GA는 보험사 외곽의 단순한 채널이 아니라 이제는 보험사의 상품개발과 판매수수료(사업비)까지 일일이 관여하고 있다. 그런데도 당국의 규제 수준은 10년 전에 머물러 초대형 GA를 제재할 실효적인 수단조차 확보하지 못했다. 보험업계에선 개혁 수준의 대책이 나오려면 근본적으로 보험 사업비(판매수수료)에 대한 법적인 직접 규제와 허가제 전환이 필요하다고 지적한다.
22일 보험업계에 따르면 지난해 보험사들이 연간 집행한 모집 수수료는 약 32조원으로 추정된다. 모집 수수료의 대부분은 채널의 60%를 차지하는 GA 주머니로 들어갔을 것으로 분석된다. 특히 새 회계기준(IFRS17) 도입 이후 사업비를 많이 쓰더라도 집행 시점이 아닌 보험 만기까지 비용 인식이 분산되면서 보험사들은 사업비 집행에 대한 브레이크 없이 출혈경쟁을 벌이고 있다. "상품을 많이 팔아주겠다"는 대형 GA의 무리한 요구도 거부하지 못한다.
금융당국은 지난 2014년 보험업 감독규정에서 '예정사업비 내에서 사업비를 합리적으로 집행"하는 규제를 삭제해 버렸다. 이후엔 보험업법상의 명문화된 직접적인 사업비 규제가 없는 공백 상황이 이어지고 있다. GA로 촉발되는 과도한 사업비 집행을 막기 위해선 보험업법상의 과거 삭제한 조항을 살려 금융당국이 브레이크를 걸어야 한다는 주장이 제기된다. 보험사 스스로 사업비를 줄일 수 있는 국면은 이미 지났다는 지적이다.
GA의 허가제 전환 필요성도 제기된다. 현재 GA는 전국적으로 4000개 이상 난립했다. 사업자 등록을 하고 사무실만 열면 누구나 쉽게 영업이 가능하다. 보험 뿐 아니라 세무, 노무 등 다른 업종도 겸업이 얼마든지 가능하다. 금융당국 제재를 받으면 폐업을 하고 간판을 새로 달면된다. 제재를 받은 GA 임원은 재취업 규제도 받지 않는다. 등록제를 허가제로 전환하면 이런 무질서한 사태를 어느정도는 막을 수 있다는 것이다.
금융당국은 실제로 연체채권을 사들여 추심 하는 매입채권추심업을 등록제에서 허가제 전환키로 최근 발표한 적도 있다. 이재명 대통령의 '잔인한 금융' 지적 후 911개로 난립한 추심업체를 허가제로 전환해 30개 수준으로 축소한다. 이를 GA에도 적용하자는 논리다. 보험업계 관계자는 "허가제로 전환해 대형 GA에는 그에 상응하는 내부통제 수준을 요구해야 한다"며 "향후 GA를 판매전문회사로 전환하기 위한 사전 포석도 될 수 있다"고 말했다.