

[MT리포트]삼박자 맞은 기업금융(上)
글로벌 국채금리 상승이 회사채 시장까지 번지면서 기업의 자금조달에도 변화가 나타나고 있다. 회사채 조달비용이 비싸지면서 기업들이 상대적으로 금리가 낮은 은행대출을 찾는 가운데, 기업대출을 늘리려는 은행과 생산적 금융을 추진하는 정부의 이해도 맞물렸다. 기업과 은행, 정부의 '삼박자'가 맞은 셈이다.
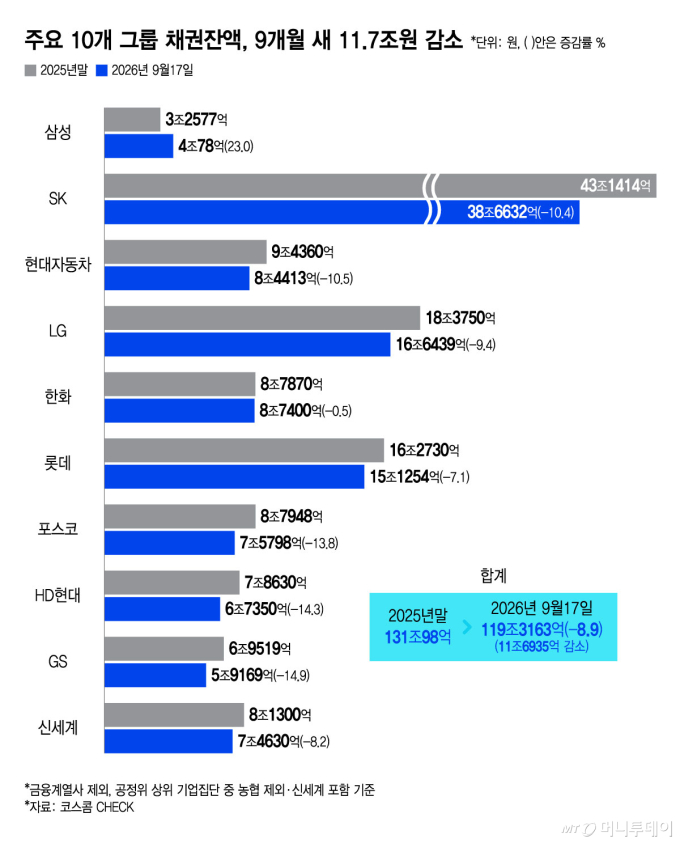
18일 코스콤 CHECK에 따르면 금융계열사를 제외한 주요 10개 그룹의 채권 잔액은 지난해 말 131조98억원에서 지난 17일 119조3163억원으로 11조6935억원(8.9%) 감소했다. 삼성만 7501억원 늘었고 나머지 9개 그룹은 모두 줄었다. SK가 4조4782억원으로 가장 크게 감소했다.
전체 회사채 시장도 같은 방향이다. 금융감독원에 따르면 올해 상반기 일반회사채 발행액은 25조9052억원으로 전년 동기보다 11조9268억원(31.5%) 감소했다. 신규 발행액보다 만기도래액이 많아 9조5992억원 순상환으로 돌아섰다.
최근 국고채를 비롯한 채권금리가 가파르게 뛰는 이른바 '금리 발작'이 배경이다. 국고채 금리가 오르면 회사채 금리도 함께 올라 기업이 시장에서 직접 돈을 빌리는 비용이 커진다. 기업에게 회사채와 은행대출은 결국 같은 빚이다. 회사채로 빌리는 이자가 은행에서 받는 대출보다 비싸지면 신용도가 좋은 기업도 굳이 채권을 발행할 이유가 없다.
금융당국 관계자는 "신용등급 좋은 대기업들은 금리가 많이 올라도 조달 금리의 문제지 조달을 못하지는 않는다"며 "얼마든지 발행할 수 있는데 비교해서 좀 더 싸니까 은행 쪽으로 넘어오는 것"이라고 말했다.
◆ 기업은 은행 찾고, 은행도 기업 원해…생산적 금융 '삼박자'
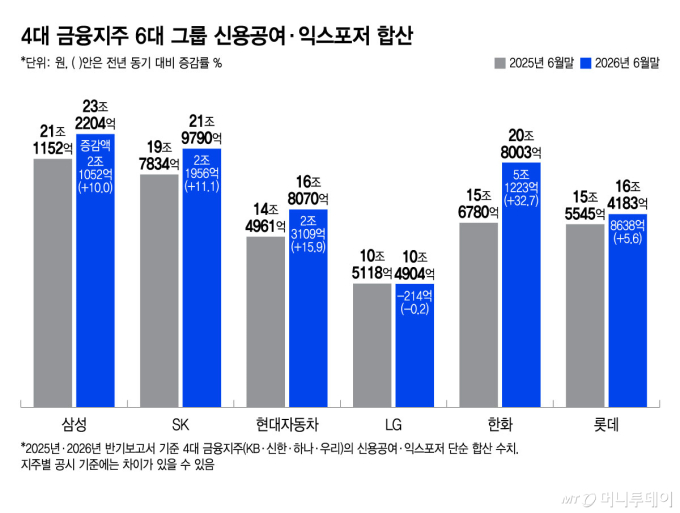
회사채를 줄이는 동안 금융권과 거래는 확대되는 모습도 나타난다. 4대 금융지주(KB·신한·하나·우리금융지주)의 반기보고서에 따르면 삼성·SK·현대차·LG·한화·롯데 등 6개 그룹에 대한 신용공여·익스포저는 지난해 6월 말 97조1390억원에서 올해 6월 말 109조7154억원으로 12조5764억원(12.9%) 늘었다.
투자와 외부조달 수요가 있는 기업에 은행 자금의 상대적인 매력이 커졌다는 설명이다. 금융권 관계자는 "자본시장에서 조달금리가 오르는데 앞으로도 더 오를 가능성이 보이면 기업도 채권을 발행하기가 상당히 부담스럽다"며 "그런 상황에 은행들이 생산적 금융을 한다고 대출을 적극적으로 내줬고 은행끼리 금리 경쟁도 치열했다"고 설명했다.
독자들의 PICK!
은행도 기업을 원한다. 가계대출 총량관리로 주담대를 계속 늘려 자산을 키우기는 어려워졌다. 정부는 가계·부동산에 몰린 자금을 첨단산업과 기업으로 옮기는 생산적 금융을 주문하고 있다. 5대 금융지주는 올해 기업대출과 투자를 중심으로 80조 안팎의 대규모 생산적 금융 계획을 세우고 집행 중이다.
과거에는 정부가 밀고 은행이 따라가는 성격이 강했다면 지금은 시장까지 등을 밀고 있다. 다만 회사채 금리가 다시 낮아지면 우량기업은 언제든 자본시장으로 돌아갈 수 있다. 은행대출의 매력이 높아진 지금을 단순 대출 확대에 그치지 않고 기업을 발굴하고 평가하는 역량을 키우는 계기로 삼느냐가 기업금융의 다음 승부가 될 전망이다.
"요즘은 다른 은행 거래기업 부동산의 근저당 설정 날짜까지 봐요. 운전자금 대출 만기가 언제쯤 돌아오는지 가늠했다가 그때 더 싼 금리를 들고 찾아가는 거죠." (금융권 관계자)
기업금융 확대 경쟁이 치열해지면서 은행권의 '좋은 기업 쟁탈전'도 거세지고 있다. 이미 성장성과 상환능력이 검증된 기업을 데려오기 위해 기존 거래은행보다 낮은 금리를 제시하는 대환 영업이 활발해지는 모습이다.
18일 금융권에 따르면 올해 상반기 은행권의 생산적 금융 확대 과정에서 초우량 중소기업을 중심으로 대출금리 스프레드가 크게 낮아진 사례가 확인됐다. 일부 개별 대출에서는 스프레드가 마이너스까지 내려간 경우도 있었던 것으로 파악됐다. 은행이 기준금리에 마진을 얹기는커녕 오히려 일부를 깎아줄 정도로 대출금리를 낮췄다는 의미다.
생산적 금융을 늘리고자 은행들이 가장 먼저 손을 뻗는 곳은 대기업과 이미 검증된 우량 중소기업이다. 특히 IBK기업은행과 장기간 거래해온 우량 중소기업은 시중은행이 눈여겨보는 고객군이란 이야기도 나온다. 기업은행 대출 만기가 돌아오는 시점을 겨냥해 더 낮은 금리를 제시하고 대환을 유도하려는 영업이 적지 않다는 게 금융권 설명이다.
금융당국 관계자는 "생산적 금융 초기여서 서로 우량한 기업을 먼저 선점하느라 경쟁이 붙으니까 조금씩 더 깎아주는 모습들이 있었다"고 말했다.
◆ 담보·보증에 더 몰린 저금리…우량기업 쟁탈전 넘어 심사전쟁으로
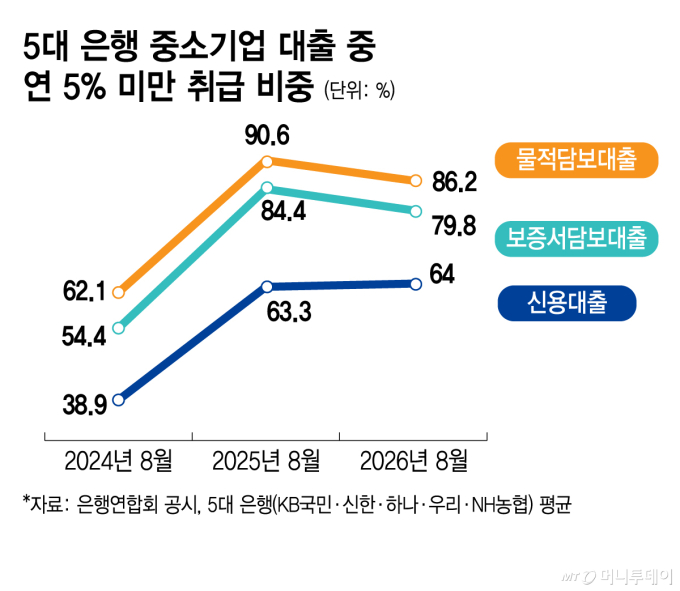
은행들이 상대적으로 안전한 차주부터 공략하는 모습은 실제 중소기업 대출금리에서도 나타난다. 기업대출 금리가 전반적으로 낮아지는 가운데서도 담보나 보증이 있는 대출에 5% 미만 낮은 금리가 집중됐다.
은행연합회에 따르면 5대 은행의 연 5% 미만 금리의 대출 취급 비중은 2024년 8월 대비 올해 8월 물적담보대출이 평균 62.1%에서 86.2%로, 보증서담보대출은 54.4%에서 79.8%로 높아졌다. 신용대출도 같은 기간 38.9%에서 64.0%로 크게 늘었지만 지난달 기준 물적담보대출보다 22.2%포인트(P), 보증서담보대출보다 15.8%P 낮았다.
신용대출에도 저금리 혜택이 확산됐지만 여전히 담보나 보증을 갖춘 기업이 더 싼 금리를 적용받는 셈이다. 보증기관이 부실 위험을 나눠 부담하는 만큼 은행으로서는 순수 신용대출보다 접근하기 쉽다.
금융당국 관계자는 "기업대출을 늘리려면 대기업이나 우량 중소기업으로 먼저 가고 그다음에는 신용도가 그만큼 안 되더라도 보증서가 있는 곳을 먼저 보게 된다"며 "리스크 관점에서는 그런 곳을 먼저 찾아 은행끼리 뺏고 빼앗는 상황이 초반에는 나타날 수 있다"고 설명했다.
다만 이미 좋은 기업을 더 싼 금리로 데려오는 경쟁만으로는 한계가 있다. 수익성을 깎으면서 기존 고객을 서로 돌려 갖는 데 그칠 수 있어서다. 금융권 관계자는 "생산적 금융이 계속 진행될수록 보증서 있고 담보 있는 기업이 마냥 늘어날 수는 없다"며 "신용도가 최상단보다 조금 낮더라도 안정성이나 성장성을 잘 봐서 그런 기업들을 찾아내야 한다"고 말했다.
지금의 금리전쟁이 '이미 좋은 기업'을 차지하는 초반전이라면 다음 승부는 '좋아질 기업'을 누가 먼저 알아보느냐에 달렸다는 의미다. 금리 경쟁에서 심사 경쟁으로 넘어가는 순간이 기업금융의 진짜 시험대가 될 전망이다.