

검색
넥센타이어
5,420
100 (-1.81%)
-
넥센타이어, 원재료 부담 완화 필요…목표가↓-신영
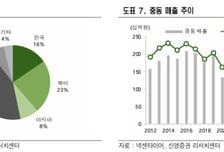
신영증권이 넥센타이어에 대해 원재료 부담 완화에 따른 실적 개선이 필요하다며 목표주가를 9000원으로 하향 조정한다고 6일 밝혔다. 3개월 전에 상향했던 기존 목표가는 1만원. 신영증권에 따르면 넥센타이어는 유로화 강세 속 유럽 매출은 역대 최대치를 경신했다. 1분기에는 지난해 하락한 원재료가 손익에 반영되고, 운반비 부담이 낮아지며 매출총이익률이 전년 동기 대비 3%포인트 개선됐다. 다만 중동이 포함된 기타 지역 매출이 1분기에 18% 감소했다. 중동 매출이 20% 감소할 경우 이는 넥센타이어의 연결 매출은 1.2%포인트 감소할 것으로 신영증권은 추정했다. 신영증권은 또 유가 상승에 따른 합성고무 등 주요 원재료 가격 급등이 하반기 수익성 부담 요인이라고 봤다. 물량, 환율, 판가가 동일할 경우 합성고무, 타이어코드와 카본블랙이 10% 상승할 경우 영업이익률은 2.2%포인트 하락할 것이란 입장이다. 문용권 신영증권 연구원은 "이란 사태가 없었다면 올해는 체코 공장 가동률 개선과
-
넥센타이어 급등…관세전쟁 악재에도 '실적선방'
넥센타이어가 5일 장 초반 급등세다. 올해 낙관적인 증권가 실적전망이 매수세를 유도한 것으로 풀이된다. 이날 오전 9시52분 넥센타이어는 전 거래일 대비 850원(10.57%) 오른 8890원에 거래됐다. 장중 고가는 1070원(13.31%) 오른 9110원이다. 넥센타이어는 지난해 연결 매출 3조1896억원, 영업이익 1703억원을 기록했다고 전날 공시. 매출이 전년 대비 12% 증가했고, 영업이익은 1.1% 감소했다. 박광래 신한투자증권 연구원은 "지난해 글로벌 시장이 완만하게 성장한 가운데 넥센타이어는 전년 대비 10% 이상의 매출 증가에 성공했다"며 "북미 관세율이 25%에서 15%로 하향된 점이 긍정적고, 저가 수입물량 유입에 따른 경쟁 심화구간을 어떻게 이겨내는지에 대한 모니터링이 필요하다"고 밝혔다. 박 연구원은 "올해 체코공장 램프업(가동률 향상)과 올 7월 최종결과를 발표할 것으로 예상되는 유럽 반덤핑 대응, 재무구조 개선을 얼마나 유기적으로 연결하느냐가 관건"이라고
-
관세 넘고 깜짝 성적→"신고가!"…실적 바람 넣은 타이어주, 주가 '빵빵'
미국 관세 여파에도 타이어사들이 예상밖의 호실적을 내놓자 주가가 연일 상승세를 이어가고 있다. 증권가에서도 목표주가를 상향조정하며 타이어주 전망을 낙관하고 있다. 10일 오전 10시20분 거래소에서 한국타이어앤테크놀로지는 전 거래일 대비 8050원(16.31%) 오른 5만7400원에 거래 중이다. 장중 5만7900원까지 오르며 52주 신고가를 경신했다. 넥센타이어도 장중 7470원까지 오르며 신고가를 경신했다. 금호타이어는 5%대 강세다. 3분기 실적시즌을 앞두고 시장에서는 타이어 업체 실적이 부진할 것으로 예상했다. 도널드 트럼프 미국 대통령 발 관세 여파가 주요 원인으로 지목됐다. 영업이익이 급감할 것이란 우려와 달리 타이어사들은 예상보다 선방하는 모습을 나타냈다. 지난 5일 넥센타이어는 올해 3분기 영업이익이 전년동기대비 11% 줄어든 465억원을 기록했다고 밝혔다. 금융정보업체 에프앤가이드에서 제시한 증권가 평균 영업이익 추정치인 426억원을 상회했다. 넥센타이어는 마진이
머니투데이 종목정보 서비스는 정보를 제공하기 위한 것이며, 투자권유 또는 주식거래를 목적으로 하지 않습니다.
본 사이트에 게재되는 증시 정보는 오류 및 지연이 있을 수 있으며 그 이용에 따르는 책임은 이용자에게 있습니다. 또한 이용자는 제공 정보를 제3자에게 배포하거나 재활용할 수 없습니다.