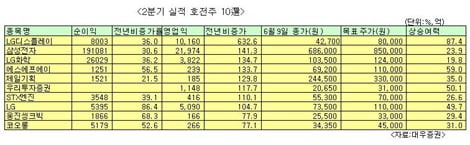
대우증권은 올 2분기 실적호전주로 LG디스플레이를 제시했다. 환율흐름이 우호적이고 패널수요도 견조하기 때문.LG디스플레이(7,320원 ▼130 -1.74%)의 2분기 영업이익이 전년비 633% 급증할 것으로 내다봤다. 순이익도 8000억원대를 기록해 250% 개선될 전망이다.
삼성전자, LG화학, 에스에프에이, 제일기획, 우리투자증권, STX엔진, LG 등도 100% 이상의 높은 영업익 개선이 기대된다고 밝혔다.
삼성전자(225,000원 ▼7,000 -3.02%)(141%↑)는 반도체와 LCD사업의 호조로,LG화학(235,000원 ▲1,000 +0.43%)(135%↑)은 산업재, 정보소재 중심의 실적 개선으로 영업익 증가가 예상된다.
에스에프에이(25,300원 ▼950 -3.62%)(134%↑)와제일기획(18,380원 ▼400 -2.13%)(130%↑)은 '삼성특수'로 2분기 실적호조가 전망된다.
에스에프에이는 삼성그룹의 대규모 디스플레이 투자 등으로 실적 개선이 기대되며 제일기획은 올해 삼성전자 마케팅 비용 증가 등이 호재로 작용할 것이라는 평가다.
아울러 조선업 호황으로 대규모 엔진 수주를 확보한STX엔진(15,280원 ▼490 -3.11%), 이자수익, ELS, 상품운용 등에서 높은 경쟁력을 확보한우리투자증권(24,050원 ▼400 -1.64%), 주력회사 LG전자의 실적 호전 효과가 예상되는LG(96,200원 ▼3,300 -3.32%)도 각각 110%, 118%, 105% 영업익 증가가 가능할 것이라는 분석이다.
한편 LG디스플레이, 에스에프에이, 우리투자증권, LG 등이 목표주가대비 40% 이상의 상승여력이 있는 것으로 나타났다.