

채권운용·자금조달 동시 부담, 금리상승 충격 양방향…조달원가 상승에 운용수익률 확보도 과제
미국 연방준비제도(Fed)가 3년여 만에 기준금리 인상에 나서면서 국내 증권사들의 수익성에도 경고등이 켜졌다. 시장금리 상승으로 보유채권의 평가손실이 커질 수 있는 데다 발행어음 등 대형 증권사들이 확대하고 있는 조달상품의 금리까지 높아질 가능성이 있어서다. 금리 상승이 자산 운용과 자금 조달 양쪽에서 증권사 손익을 압박하는 구조다.
17일 금융투자업계에 따르면 증권사들이 우선 영향을 받는 곳은 채권 운용 부문으로 파악된다. 시장금리가 오르면 기존 보유채권 가격이 떨어져 평가손익이 악화할 수 있다. 자기자본을 활용해 대규모 채권 포지션을 운용하는 증권사는 금리가 단기간에 급등할 경우 트레이딩·상품운용 손익의 변동성이 커질 수 있다.
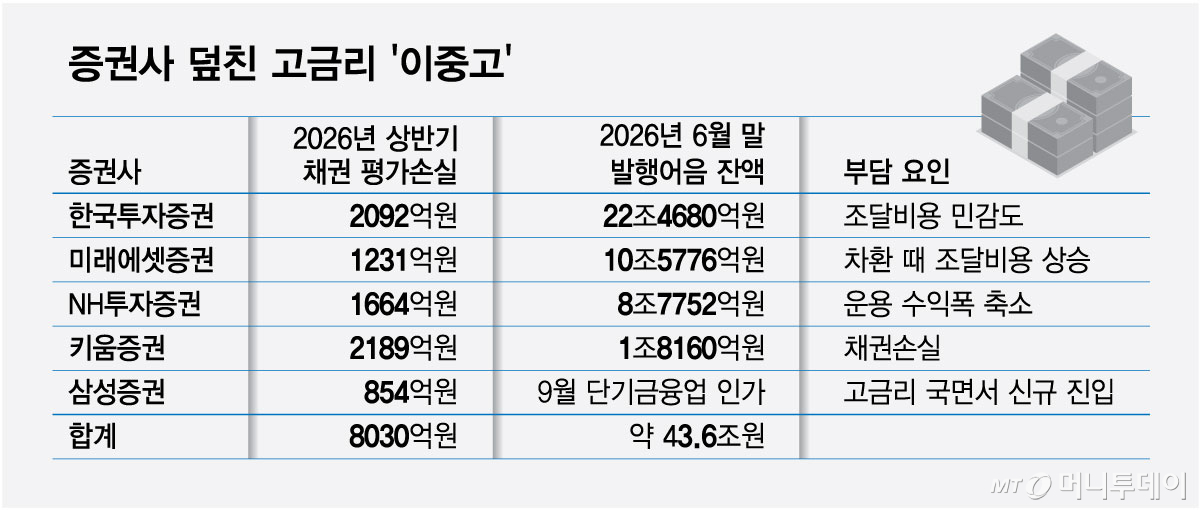
미래에셋증권(31,800원 ▲50 +0.16%), 한국투자증권, NH투자증권(25,400원 0%), 키움증권(263,000원 ▼4,000 -1.5%), 삼성증권(86,000원 ▲400 +0.47%) 등 5개 대형 증권사의 올해 상반기 채권 평가손익은 총 8030억원 손실을 기록, 지난해 상반기 3795억원 이익에서 1조1825억원 악화됐다. 회사별로는 키움 2189억원, 한국투자 2092억원, NH투자 1664억원, 미래에셋 1231억원, 삼성 854억원의 손실을 기록했다.
금융감독원은 앞서 지난 6월 주요 증권사들에 금리 상승 가능성에 대비해 헤지수단을 마련하도록 주문했다. 증권사들은 금리 상승이 당장 추가 손실로 이어지는 것은 아니라는 입장이다. 증권업계 관계자는 "채권 만기와 듀레이션을 조절하고 국채선물·금리스와프 등을 활용해 금리위험을 상시 헤지하고 있다"며 "만기가 돌아온 채권은 높아진 금리에 맞춰 신규 채권으로 교체해 이자수익을 높일 수도 있다"고 말했다.
금리 상승의 또 다른 영향은 자금 조달에도 미칠 것으로 보인다. 6월 말 기준 한국투자, 미래에셋, NH투자, 키움의 발행어음 잔액은 합계 약 43.6조원이다. 삼성증권도 이달 단기금융업 인가를 받으면서 발행어음 업무가 가능한 종합금융투자사업자는 8곳으로 늘었다.
발행어음은 1년 이내에 만기가 도래하는 원리금 확정형 어음이다. 기존 잔액 전체의 비용이 한꺼번에 오르는 것은 아니지만 시장금리가 높은 수준을 유지하면 신규 발행과 만기 도래분 재조달 과정에서 조달금리가 높아질 수 있다. NH투자증권의 올해 상반기 발행어음 평균 조달금리는 2.70%로 2025년 연간 평균 2.65%보다 높아졌다.
신규 사업자 진입에 따른 금리 경쟁도 변수다. 삼성증권은 발행어음 금리 경쟁이 과열되면 조달비용 상승으로 운용마진이 압박받을 수 있다고 자체분석했다. 조달자금의 운용처 발굴 역량도 수익성을 가르는 핵심 변수로 꼽았다.
독자들의 PICK!
조달금리가 기존 운용자산의 수익률보다 빠르게 오르면 증권사가 신규 투자에서 요구하는 목표수익률도 높아질 수 있다. 이 경우 기업여신이나 비상장기업 투자, 저신용 회사채 등 상대적으로 높은 수익을 기대할 수 있는 자산으로 운용을 확대하려는 유인이 커질 가능성도 있다는 지적이 나온다.
미국의 금리 인상으로 증권사들은 채권 포트폴리오를 방어하면서 높아지는 조달비용을 웃도는 운용수익까지 확보해야 하는 과제를 안게 됐다. 금리 상승 국면에서 수익성을 확보하면서 위험을 통제하는 운용 역량이 더욱 중요해질 전망이다.