키움증권이 23일 삼성전자(285,000원 ▲8,500 +3.07%)에 대한 3분기 영업이익 예상치를 107조원으로 제시했다. 달러강세 둔화폭과 D램 가격상승폭이 예상보다 커져 실적 눈높이를 낮출 필요가 있다는 분석이다. 투자의견은 '매수', 목표가는 35만원으로 유지했다.
박유악 키움증권 연구원은 "3분기 매출이 전분기 대비 15% 늘어 198조원, 영업이익이 19% 늘어 107조원을 기록하며 키움증권 기존 전망치(매출 213조·영업익 122조)를 하회할 전망"이라며 "원/달러 평균환율 하락이 예상보다 급격했고, 범용 D램 가격상승률이 기대를 밑돌 것으로 것으로 판단한다"고 밝혔다.
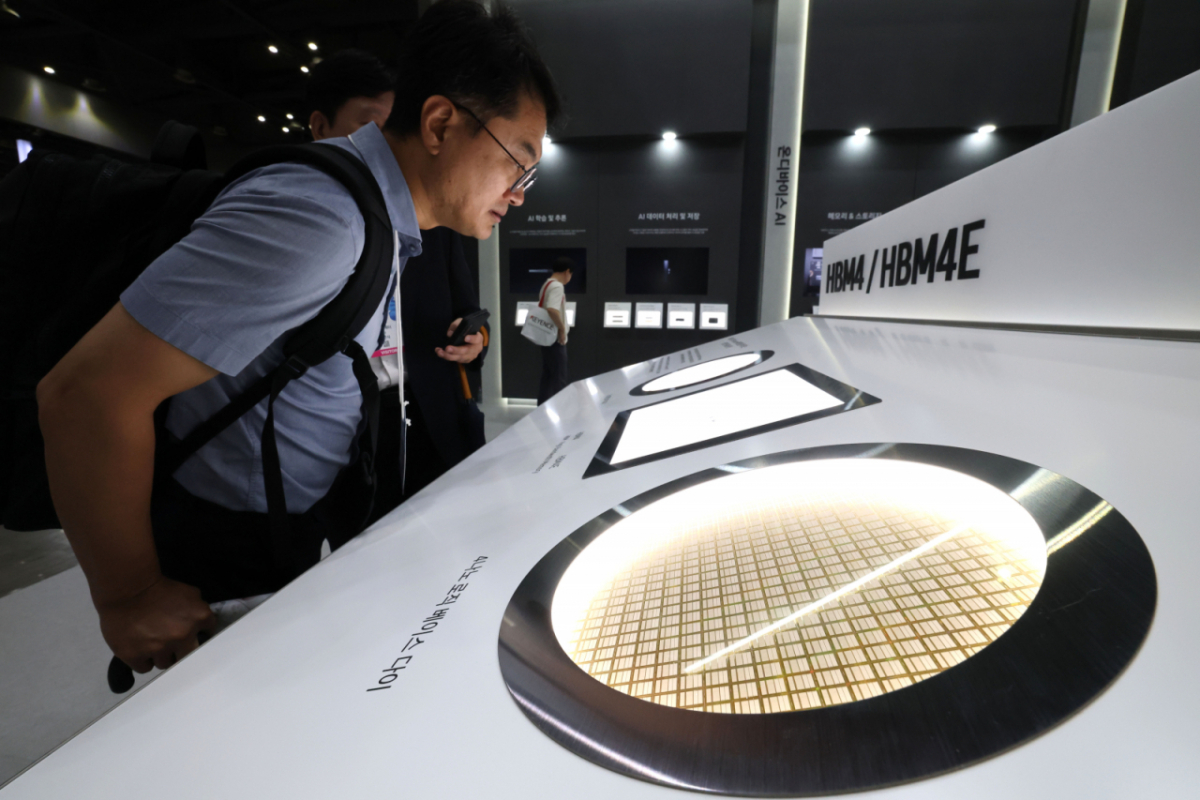
다만 "HBM(고대역폭메모리) 부문 실적은 예상대로 큰 폭의 성장세를 보이고, 파운드리 부문 역시 HBM4 베이스다이 양산과 엑시노스 2700 생산확대에 힘입어 수익성 개선을 이룰 것으로 보여 긍정적"이라고 했다.
올 4분기 실적 전망치는 매출 200조원, 영업이익 111조원으로 제시했다. 3분기 대비 각각 1%, 4% 증가할 것이란 관측이다.
박 연구원은 "전사 실적을 견인했던 범용 D램과 낸드(NAND) 가격은 고객 저항과 소비자 수요부진 영향으로 각각 전분기 대비 3%, 12% 상승하는 데 그칠 것"이라며 "HBM 부문은 HBM4 판매비중이 과반수를 넘어가며 큰 폭의 성장세를 이어가고, 파운드리·S.LSI 부문 역시 엑시노스 2800 대량양산이 시작되며 매출 성장세를 이어갈 전망"이라고 밝혔다.
주가에 대해선 "실적 성장을 견인했던 범용메모리에 대한 우려 속에서 급락한 뒤 회복세"라며 "범용메모리는 중국 CXMT·YMTC와의 점유율 경쟁 아래 가격하락 압력이 높아지겠지만, 삼성전자의 HBM·파운드리는 시장 점유율 확대를 이루며 신성장 동력으로 자리매김할 것"이라고 했다.
박 연구원은 "투자포인트를 '범용메모리 가격상승'에서 'HBM과 파운드리의 시장점유율 확대'로 옮기고, 중장기적 관점에서 매수로 접근할 것을 추천한다"고 밝혔다.