

한국거래소가 지난 2일 저PBR(주가순자산비율) 기업 명단을 공개한 후 기업가치제고계획을 발표한 첫 코스닥 상장사가 등장했다. 철강물류기업 유성티엔에스(4,170원 ▼85 -2%)다. 유성티엔에스는 배당성향 40%와 자기주식 전량 소각 등 주주환원 목표를 발표했다. 아울러 구체적인 실행방안과 주주소통 계획도 제시했다. 저PBR 기업 명단 공개가 실질적인 기업가치 제고 노력으로 이어지는 계기가 될지 주목된다.
5일 금융감독원 전자공시에 따르면 유성티엔에스는 지난 2일 '2026~2028년 기업가치제고계획'을 자율공시했다. 거래소가 코스피 96개사, 코스닥 55개사 등 저PBR 기업 151곳 명단을 처음 공표한 날이다. 유성티엔에스는 저PBR 명단에 포함된 코스닥 상장사로 현재 PBR은 0.25배 수준이다. 해당 계획은 지난달 30일 유성티엔에스 이사회에서 결의됐다.
유성티엔에스는 철강재 운송·보관 등을 주력으로 하는 물류기업이다. 포스코·현대제철 등 주요 철강사와 장기 물류계약을 맺고 광양·포항·당진·의왕·군산 등에 물류 거점을 운영하고 있다.
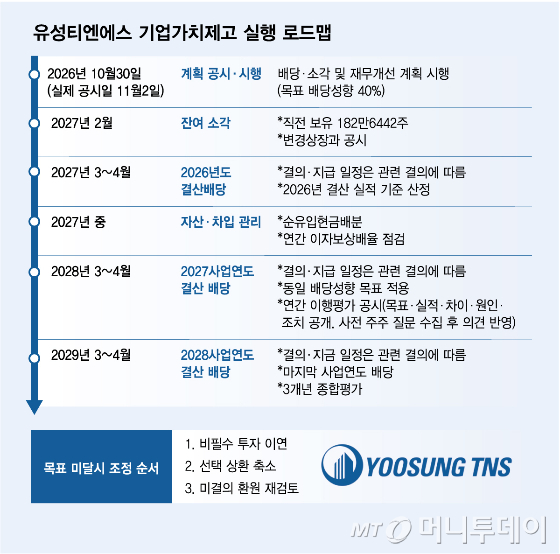
유성티엔에스는 2026년부터 3년간 별도 당기순이익 기준 배당성향 목표를 40%로 설정했다. 2024~2025년 2년간 유지했던 무배당 기조에서 벗어나겠다는 계획이다. 지난 7월에 자사주 절반을 소각한 데 이어 남은 자사주도 내년 2월까지 전량 소각한다. 소각 규모는 182만6442주, 약 79억원이다. 최대주주로 있는 서희건설의 배당금도 주주환원에 활용하기로 했다. 이와 별도로 철강·물류 본업의 수익성도 개선해 자체 현금창출력을 확보한다는 내용도 계획에 잡혔다.
눈에 띄는 점은 저평가 원인을 4가지로 구분하고 관련 개선 계획을 하나씩 제시했다는 점이다. △본업 이익 규모 축소 △투자성과와 실제 현금 수취의 차이 △차입금 만기 집중 △주주환원 정책의 예측가능성 부족 등이다. 각각의 해결책으로 본업 수익성 개선, 관계기업인 서희건설 배당 활용, 차입금 상환과 이자비용 절감, 배당 및 자기주식 소각을 통한 주주환원 확대 등을 제시했다. 이를 점검하는 핵심지표(KPI) 기준과 점검 주기도 명시했다. 주주 소통을 위해 공시 및 IR 전담 대표번호도 공개했다.
이는 저PBR 기업 명단 공개를 앞두고 명단 제외 혜택을 위해 제출된 일부 기업가치제고계획과 차이를 보인다. 지난달 22일까지 상장사 62곳이 PBR 개선계획을 공시했고, 이 가운데 저PBR기업 요건에 해당됐던 34곳이 명단 공표대상에서 제외됐다. 다만, 일부 기업은 저평가 원인을 단순 외부 경영환경에서 찾거나 목표 시점 없이 구체적인 계획을 향후 발표하겠다는 등 원론적인 방향성을 제시하는 데 그쳐 실효성에 대한 지적이 나오기도 했다.
주가도 상승했다. 유성티엔에스 주가는 지난달 30일 3885원에서 이날 4170원으로 7.34% 상승했다. 기업가치제고계획을 공개했던 지난 2일에는 하루 만에 6.99% 오르기도 했다.
독자들의 PICK
지금 1,041명 읽는 중
다만, 구체적인 계획이 실제 기업가치 개선으로 이어질지는 지켜봐야 한다. 특히 유성티엔에스가 주주환원 핵심 재원을 서희건설 등 관계기업의 배당에 상당 부분 의존하고 있다는 점이 변수다. 실제 올해 상반기 별도 영업활동현금흐름 80억2000만원에는 배당금 수취액 80억원이 포함돼 있다. 같은 기간 서희건설로부터 인식한 배당수익은 66억8000만원에 달한다. 장소현 나이스평가정보 연구원도 지난 8월 발표한 유성티엔에스 기술분석보고서에서 관계기업의 실적 흐름이 유성티엔에스 순이익의 안정성을 결정하는 핵심 변수라고 지적한 바 있다.