


'K-조선' 빅 3(HD한국조선해양, 한화오션, 삼성중공업)의 올 상반기 '슈퍼사이클'(초호황) 배경엔 '선별수주'가 꼽힌다. 고가에 수주한 선박들이 지난 1분기부터 본격적으로 인도되기 시작하며 이익이 큰 폭으로 뛰었다. 이미 3년 치 일감을 보유한 조선업계 실적은 당분간 고공행진을 이어갈 전망이다.
3일 조선업계에 따르면 HD한국조선해양, 한화오션, 삼성중공업은 지난 1분기 13년 만에 동반 흑자를 기록한 데 이어 2분기에도 나란히 흑자를 냈다. 3사 상반기 합산 영업이익(2조7710억원)은 지난해 같은 기간(7885억원)보다 3.5배 급증했다.
이들의 영업이익이 크게 뛴 건 고부가가치 선박 덕분이다. 최근 열린 2분기 컨퍼런스콜에서 조선 3사 모두 2022년 이후 수주한 액화천연가스(LNG)·액화석유가스(LPG) 운반선, 암모니아 운반선 등 고부가 가치 선박들이 순차적으로 매출에 반영되고 있다고 설명했다. 통상 수주부터 배를 인도할 때까지 2~3년이 걸리기 때문이다. 앞서 저가에 수주한 물량들을 털어버린 것도 긍정적인 영향을 미쳤다.
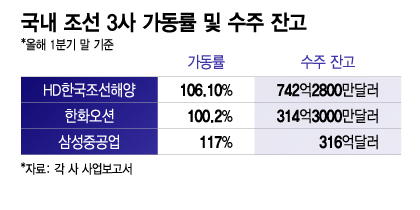
'슈퍼사이클'(초호황)에 올라탄 조선 3사의 호황은 계속될 것으로 예상된다. 이미 3사 모두 3년 치 일감을 보유한 상태다. 지난 1분기 말 기준 이들의 가동률은 HD한국조선해양 106.1%, 한화오션 100.2%, 삼성중공업 117%에 달했다.
조선 3사의 수주 잔고는 134조4733억원으로 지난해 1분기보다 4.7%가 늘었다. 인도 기준 수주 잔고는 1372억5800만달러(약 192조원)로 집계돼 연내 수주 잔고가 200조원을 돌파할 거라는 분석도 나온다. 업계 관계자는 "신규 수주가 이어지는 만큼 투자를 통해 생산설비(CAPEX)를 확대하고 있다"며 "이미 도크는 꽉 찬 상태"라고 설명했다.
최근 LNG 운반선 등 신규 선박 수주 물량이 주춤하고 있지만, 국내 조선사들은 나쁘지 않은 흐름을 이어가고 있다고 설명한다. HD한국조선해양은 상반기 그룹 전체 수주액이 약 105억8000만달러로 총 79척을 수주해 연간 목표의 70%를 달성했다고 밝혔다. 한화오션은 상반기 총 15척(30억7000만달러)을 수주했다. 업계에 따르면 현재 대형 LNG 운반선 수주잔고는 약 300척에 달하며, 이 중 58척은 올해 하반기, 219척은 2026~2028년에 인도될 것으로 예측된다.
오지훈 IBK투자증권 연구원은 "최근 산업 수요 감소, 미국의 관세 등으로 LNG 수입이 줄며 운반선 수요도 감소했다"며 "2026년에는 총 6800만톤의 액화플랜트가 가동될 예정이며, 주춤한 중국의 LNG 수요도 회복이 전망됨에 따라 2027년엔 LNG 운반선이 다시 공급 부족 상태로 진입할 것"이라고 말했다.
독자들의 PICK
지금 3,374명 읽는 중
여기에 트럼프 행정부가 추진하는 미국의 알래스카 LNG 사업이 현실화할 경우 LNG 운반선 수요는 급증할 것으로 전망된다. 트럼프 행정부의 국내 조선사에 대한 '러브콜'이 긍정적으로 작용할 수 있다. 지난달 31일 정부는 약 208조원 규모의 조선업 협력 전용 펀드를 운용한다고 발표했다. 업계에선 정부 지원을 기반으로 현지 조선소를 인수하거나 투자할 수 있을 것으로 본다. 미국과 중국의 갈등도 추가 반사이익으로 작용할 것으로 업계는 관측한다.
또 다른 업계 관계자는 "미국 현지 조선소에서 건조할 수 있는 환경이 만들어지면 LNG 운반선 등에서 경쟁 우위를 가져갈 수 있을 것"이라며 "올해 말에서 내년 초쯤 LNG 운반선 신규 수주 물량은 회복될 것으로 보인다"고 했다.


