10월 중국 LNG선 수주, 처음 한국 앞서
中 전체 수주 점유율도 76.6%로 급상승
韓, 차세대·고부가선으로 차별화나서야
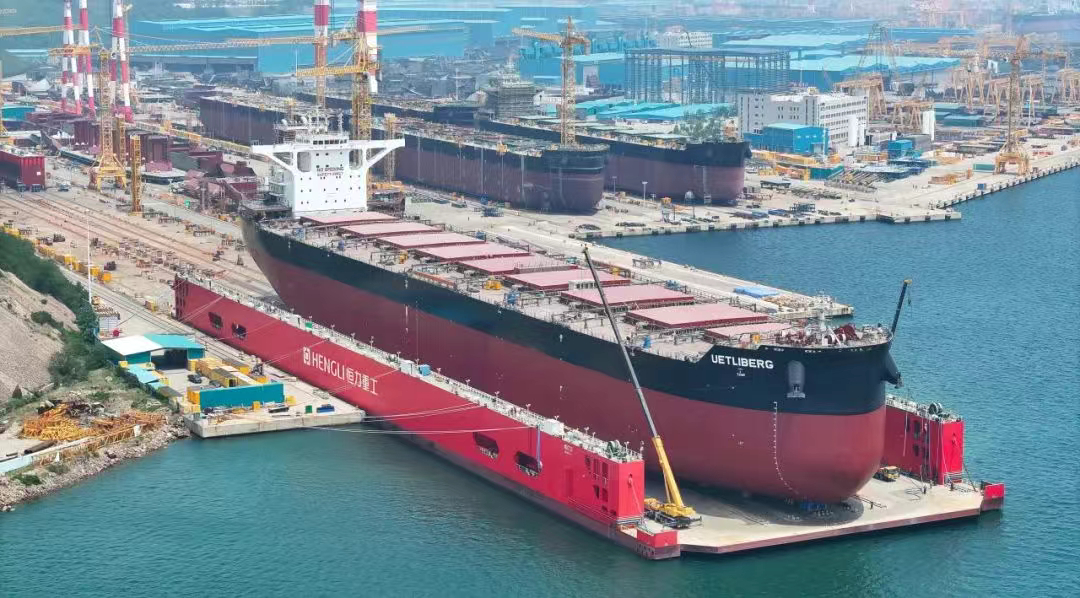
중국 조선업계의 추격이 빨라지고 있다. 작년 도널드 트럼프 행정부의 중국산 선박에 대한 입항 수수료 부과 등 중국 조선·해운업 견제로 중국의 선박 수주가 일시적으로 감소했으나 올해 들어 다시 급증세로 돌아섰다.
중국은 컨테이너선과 건화물선 등 범용 선종 수주를 90% 이상 차지한데 이어 한국이 점령한 고부가가치 액화천연가스(LNG) 운반선 시장도 잠식하기 시작했다. 영국 조선·해운 시황 분석기관 클락슨 리서치에 따르면 올해 1~10월 전 세계 대형 LNG 운반선 발주량은 총 76척에 달했다. 작년 같은 기간(17척) 대비 4배 넘게 늘었다. 이 가운데 한국 조선소가 44척(57.9%)을 수주했으며 중국이 32척(42.1%)을 가져갔다. 중국이 지난 한해 수주한 LNG선은 겨우 3척에 불과했다.
대형 LNG선 월간 수주에서 중국이 처음으로 한국 앞질러
지난 10월에는 전 세계에서 발주된 대형 LNG선 7척 가운데 5척을 중국이 가져가 한국(2척)을 처음으로 앞질렀다. 그동안 높은 선가와 기술 장벽으로 국내 조선사들의 수익성을 뒷받침해온 LNG 운반선 시장에서 중국이 바짝 추격해 오는 것이다.
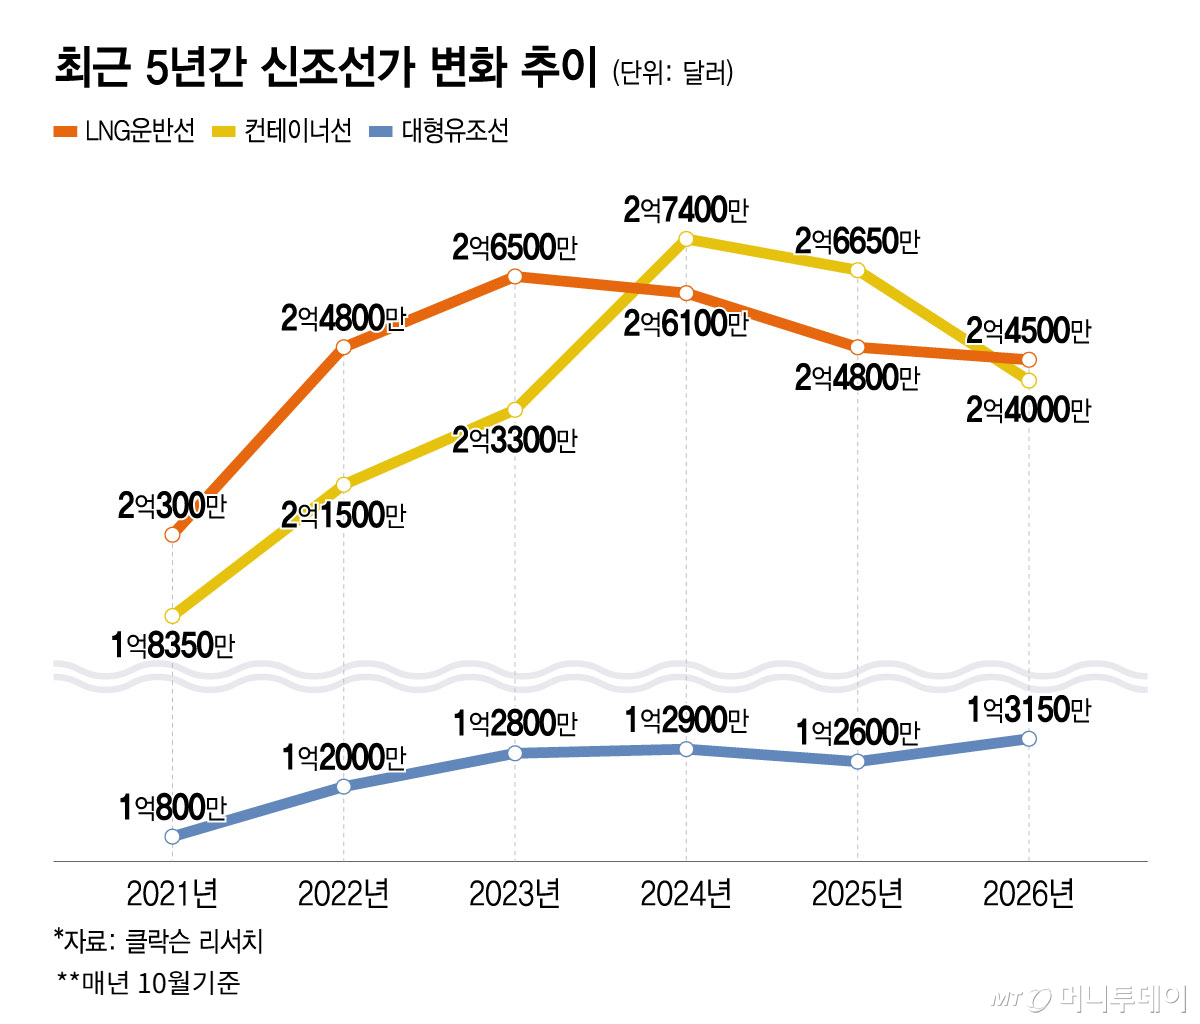
LNG 운반선은 영하 163도의 LNG를 운송해야 해 극저온 환경에서도 안전성을 유지하는 화물창 기술과 단열 성능, 장기 운항 신뢰성 등 진입장벽이 높다. LNG 운반선 가격은 2021년 2억300만달러에서 2026년 2억4500만달러로 올랐다. 대형 유조선(1억3150만달러)보다 2배 가까이 비싼 가격이다.
중국의 LNG선 수주는 후둥중화조선과 장난조선에 집중되고 있다. 후둥중화조선은 지난 달 말레이시아 선사 MISC로부터 17만4000㎡급 LNG 운반선 5척을 수주했다. 수년 치 일감이 꽉 차 수주여력이 제한된 한국 조선소의 '도크 슬롯 포화'가 영향을 미치는 상황에서 올해 LNG선 수요가 급증하자 그간 생산능력을 늘려온 중국이 수주량을 늘리고 있는 것이다.
세계 10대 조선그룹 중 중국이 7곳
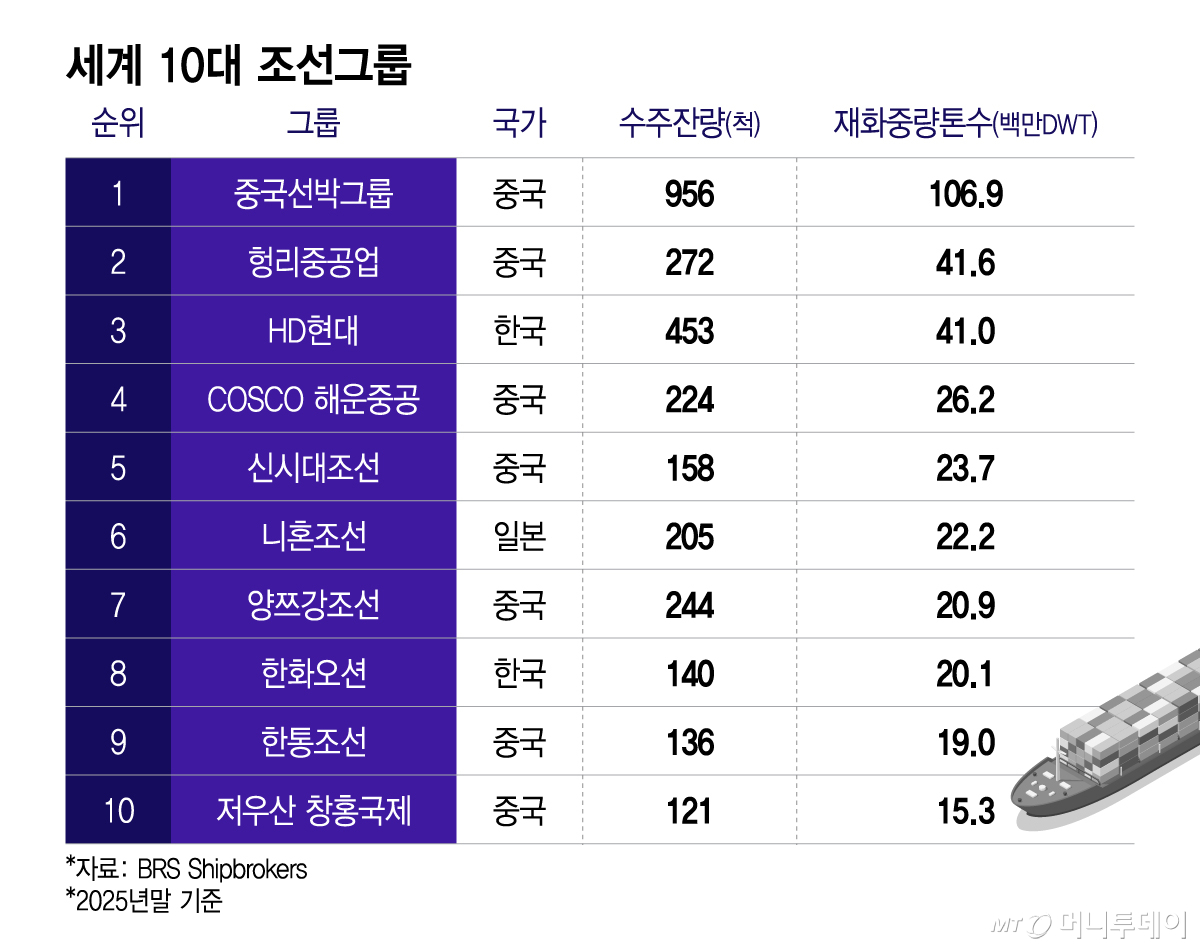
글로벌 해운중개업체 BRS 십브로커스(BRS Shipbrokers)에 따르면 작년 말 수주잔량 기준 세계 10대 조선그룹 중 중국 기업이 7곳을 차지했다. 한국은 2곳, 일본은 1곳이다.
중국 최대 조선그룹인 중국선박그룹(CSSC)은 수주 잔량이 956척, 재화중량톤수(DWT)로는 1억690만t에 달해 1위를 차지했다. 앞서 언급한 후둥중화조선과 장난조선이 모두 CSSC 자회사다.
지난 2019년 중국 정부는 양쯔강 이남에 조선소가 위치해 '남선'(南船)으로 불리는 중국선박공업그룹과 양쯔강 이북에 주로 조선소가 있어 '북선'(北船)으로 불리는 중국선박중공그룹을 합병해 중국선박그룹(CSSC·China State Shipbuilding Corporation)를 출범시켰다. 중국 정부는 대형 국유기업간 인수합병(M&A)을 통해 산업 집중도를 높이고 있다. 과도한 출혈 경쟁 해소와 경쟁력 강화를 위해서다.
세계 최대 조선그룹인 CSSC는 전 세계 조선 수주 잔량의 22.7%를 차지했다.
독자들의 PICK
지금 414명 읽는 중
2위는 헝리중공업이다. 중국 민영기업 헝리가 STX그룹 부도 후 폐쇄됐던 다롄조선소를 인수해 설립한 기업이다. 다롄조선소는 10차례 넘게 유찰된 끝에 2022년에야 주인을 찾았다. 중국 정부의 막대한 지원으로 인수합병을 통해 몸집을 키운 국유기업 CSSC와 달리 민간기업이 자체적으로 경쟁력을 키웠다는 점에서 주목해야 할 회사다.
3위는 HD현대가 차지했다. 수주잔량은 453척, 재화중량톤수로는 4100만DWT를 기록했다. 4, 5위도 중국의 COSCO 해운중공과 신시대조선이 차지했다. 일본 기업은 니혼조선이 6위에 올랐다. 한화오션은 8위를 기록했다.
70% 돌파한 중국 조선 수주 점유율
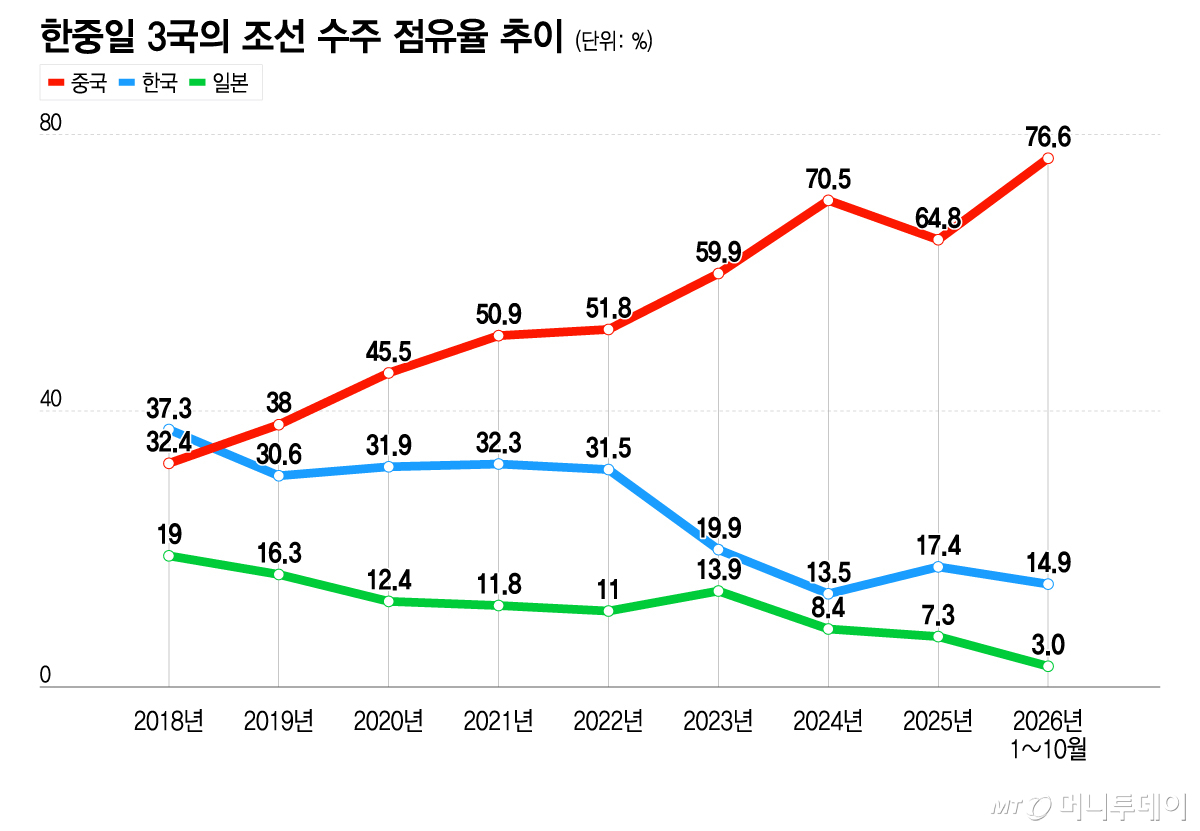
클락슨리서치에 따르면 올해 1~10월 전세계 조선 수주량은 표준선환산톤수(CGT) 기준 7969만CGT로 전년 동기 대비 61% 늘었다. 중국이 6103만CGT를 수주해 전체의 76.6%를 가져갔고 한국은 1191만CGT로 14.9%를 차지하는 데 그쳤다. 2018년만 해도 중국 조선 수주 점유율(32.4%)은 한국(37.3%)보다 낮았다.
중국의 점유율은 2019년 한국을 앞선 이후 2024년 70.5%까지 가파르게 상승했다가 2025년 64.8%로 소폭 하락했다. 작년 트럼프 대통령이 중국 조선·해운업을 견제하기 위해 중국산 선박에 대한 입항 수수료 부과를 결정했기 때문이다. 하지만, 지난해 10월 부산에서 열린 미중 정상회담에서 양국이 무역 휴전에 합의하면서 집행이 유예됐다.
이후 중국 점유율은 무섭게 치솟기 시작했다. 컨테이너선, 건화물선에 이어 LNG 운반선까지 중국의 입김이 커진 결과다. 여기에는 중국 화주의 자국 조선소 발주와 한국 조선소의 생산능력 제약이 복합적으로 작용했다. 하지만, 중국이 대형 LNG선 건조경험 축적을 통해 기술을 내재화하면서 격차를 좁힐 수 있다는 점을 간과해서는 안 된다. 언제 풍향이 바뀔지 예측할 수 없는 미국의 대중국 제재 등 대외변수에 의존해서는 안 된다는 것도 우리가 잊지 말아야 할 점이다.
특히 헝리중공업, 신시대조선 등 중국 민영 조선업체의 시장점유율이 급증하고 있는 사실을 눈여겨봐야 한다. 중국 조선업계 전반이 빠르게 성장하고 있다는 얘기다. 중국의 시장점유율 확대는 피할 수 없는 흐름이다. 한국 조선업계는 친환경·자율운항 등 차세대 선박과 고부가 특수선으로 차별화 전략을 추진해 중국의 추격을 따돌려야 한다. 효율화를 통한 생산능력 확대도 풀어야 할 과제다.