


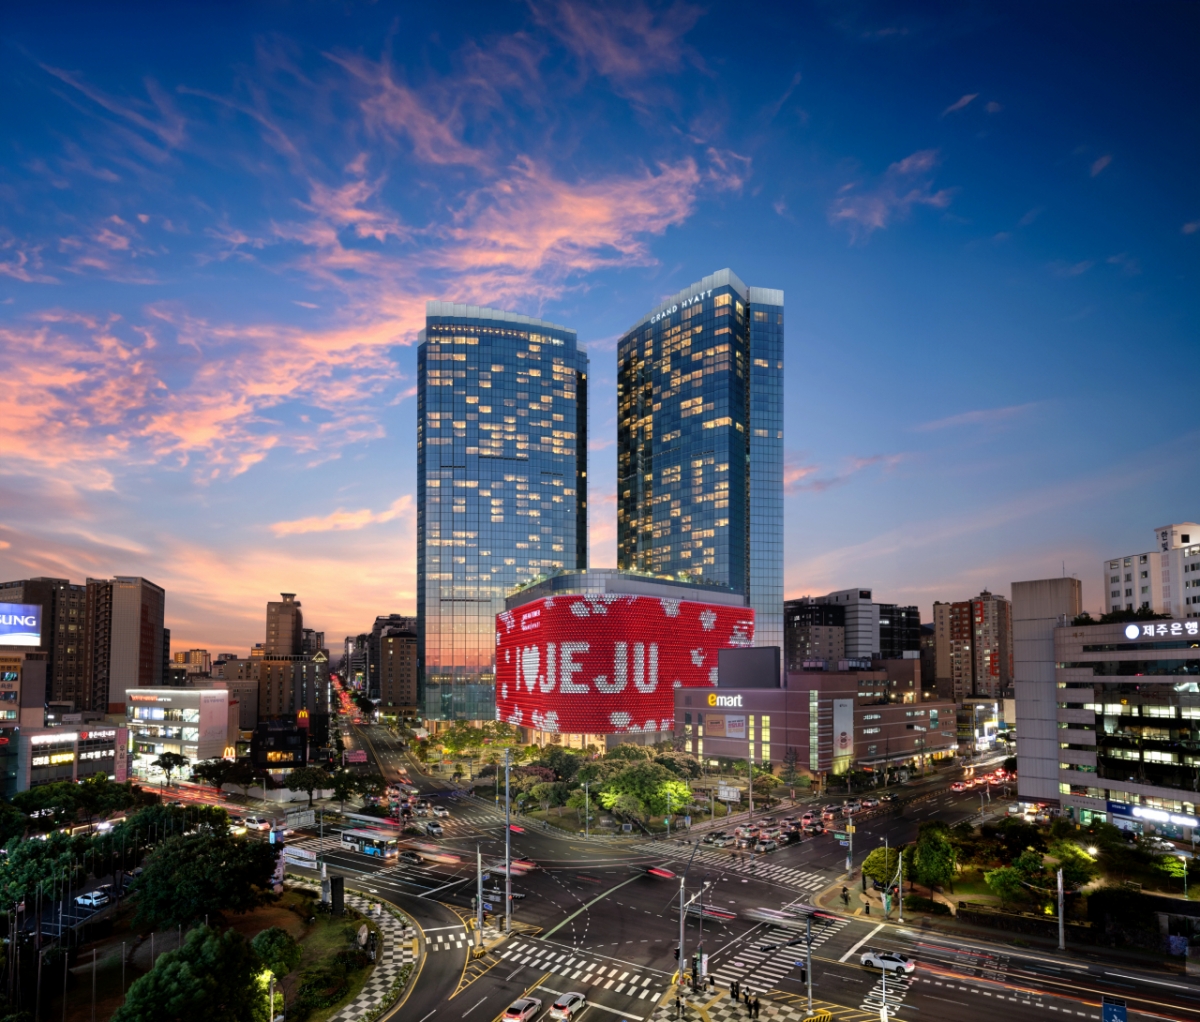

유진투자증권은 롯데관광개발(10,610원 ▲230 +2.22%)이 1분기 특별한 연휴가 없었음에도 호실적을 기록했다며 3분기 중국인 대상 한시적 무비자 입국 허용이 모멘텀(상승 동력)으로 작용할 수 있다고 28일 분석했다. 투자의견 '매수'와 목표주가 1만5000원을 유지했다.
이현지 유진투자증권 연구원은 "롯데관광개발의 1분기 매출액은 전년 동기 대비 15% 증가한 1224억원, 영업이익은 같은 기간 53% 증가한 135억원으로 시장 전망치를 상회할 것"이라고 내다봤다.
이 연구원은 "1분기 카지노 방문객 수는 전년 동기 대비 38% 증가한 11만명, 드롭액(칩 구매액)은 같은 기간 25% 증가한 4819억원으로 역대 최대 규모였다"며 "특히 3월 방문객 수가 4만681명으로 월 기준 역대 최대치를 기록했고, 드롭액도 지난해 8월 이후 두 번째로 큰 규모로 특별한 연휴가 없었음에도 호실적을 보였다"고 분석했다.
그러면서 "호텔은 카지노 매출 호조에 따른 내부 거래 제거 영향으로 역성장을 전망하지만, 별도 실적은 견조한 흐름을 이어가고 있다"며 "여행도 1분기 전세 크루즈 운항을 시작하며 호실적을 보일 것"이라고 짚었다.
이어 "이미 제주도는 중국인의 무비자 입도가 가능하지만, 올해 3분기 중국인을 대상으로 한시적 무비자 입국이 허용되며 한국을 방문하는 중국인 인바운드가 확대될 것으로 본다"며 "3분기 모든 매출 부문에서의 실적 성장을 기대한다"고 덧붙였다.