


LS증권이 5개 분기 연속 영업이익이 역성장한 환인제약에 대해 목표주가를 1만6000원에서 1만4000원으로 하향한다고 9일 밝혔다. 전일 장 마감 기준 환인제약 주가는 1만540원으로 목표가까지 32.8% 상승여력이 있다.
환인제약의 영업이익은 지난해 215억원으로 올해는 이보다 감소한 182억원을 거둘 것으로 전망된다. 정홍식 LS증권 연구원에 따르면 환인제약은 신공장 가동에 따른 인건비와 감가상각비 등 고정비가 증가하면서도 외형 확대가 진행되지 않고 있다.
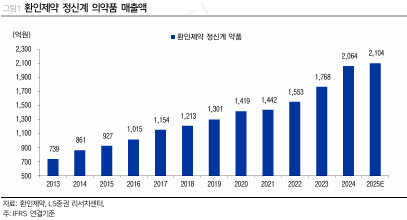
환인제약의 정신신경용제 의약품 매출액은 지난해까지 10년간 연평균 9.1% 성장률을 나타냈다. 올해 1분기 정신신경용제 의약품 매출은 1005억원으로 지난해 대비 1.6% 증가하면서 성장세가 다소 둔화했다.
정 연구원은 "환인제약의 영업이익은 다소 부진한 모습을 보이다가 올해 3분기 이후 점진적인 회복이 가능할 것으로 기대된다"면서 "지난해 7월부터 진행된 약가 인하 영향으로 인한 기저효과가 있고, 신공장 가동률 상승에 따른 이익 개선이 점진적으로 반영될 것으로 기대하기 때문이다"고 말했다.
정 연구원은 또 "다만 영업이익 관점에서 전년동기대비 성장 흐름은 내년 이후에 본격화될 가능성이 높다"면서 "중∙장기적인 관점에서의 이익 회복을 생각해야 할 것"이라고 했다.

