


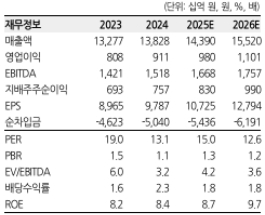
한화투자증권이 삼성SDS에 대해 정부 인공지능(AI) 클라우드 정책으로 부각받을 것으로 예상한다며 10일 투자의견을 제시했다. 목표주가는 18만원으로 유지했다. 전일 장 마감 기준 삼성SDS 주가는 16만1300원으로 목표가까지 11.6% 상승여력이 있다.
한화투자증권은 삼성SDS의 3분기 매출액을 3조5600억원, 영업이익을 2389억원으로 전망했다. 클라우드 매출은 전년동기대비 12.8% 증가하며 고성장세를 이어가는 가운데 전반적 사업부문들의 매출이 전분기와 유사할 것으로 예상했다. 클라우드서비스제공사업자(CSP)와 클라우드관리서비스(MSP) 매출액은 전년동기대비 각각 17.7%, 13.9% 성장할 것이라고 내다봤다. IT서비스와 물류 영업이익률은 각각 12.2%, 1.6%로 추정했다.
김소혜 한화투자증권 연구원은 "AI 시대가 본격화되면서 CSP 사업자들의 역할이 더욱 부각될 것이라는 기존 의견을 유지한다"면서 "CSP는 단순 인프라 공급을 넘어, 특정 생태계에 필요한 툴과 플랫폼을 제공하는 방향으로 확장 중이다"고 말했다.
김 연구원은 또 "구글 클라우드 점유율이 확대되고 있고 고성능 하드웨어 구축 및 운용, 자원활용률을 높이기 위한 기술까지 보유한 국내 업체는 몇 개 되지 않는다"면서 "자체 및 공공 대구센터를 통해 늘어나는 클라우드 네트워크 서비스 수요를 대응 중이며 관련 매출 성장세는 하반기와 내년 더욱 가속화될 것으로 전망한다"고 했다.

