

미국의 금리 인상 가능성이 커지면서 국내 주식시장 긴장감도 높아지고 있다. 이런 가운데 최근 증권업계가 정유주 목표가를 일제히 높이고 있어 주목된다. 단순히 국제유가가 상승해서가 아니라 정제마진과 인프라 희소성 등이 업계 경쟁력을 높이고 있다는 분석이다.
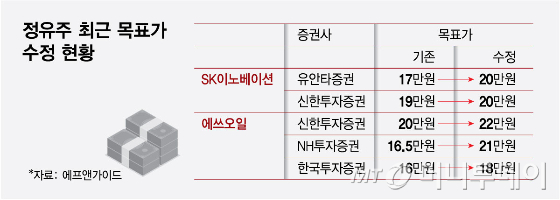
16일 금융투자업계에 따르면 유안타증권은 지난 15일 SK이노베이션(136,200원 ▼5,500 -3.88%)의 목표주가를 기존 17만원에서 20만원으로 상향했다. SK아이테크놀로지와의 합병 등 구조조정 이슈가 남아있지만 지난해 4487억원에 불과했던 영업이익이 10조원으로 뛸 수 있다는 전망이 이 같은 목표가 설정으로 이어졌다는 설명이다.
황규원 유안타증권 연구원은 "이란전쟁 지연에 따른 원유공급 차질, 중동 석화설비 파손 후 재가동 지연, 러·전쟁 영향인 에너지설비 파손 등으로 글로벌 수급 차질이 14%가량 이어지고 있어 호재"라며 "정유·윤활유 실적 효과가 구조조정에 따른 기업가치 감소보다 클 것"이라고 봤다.
유안타증권 뿐 아니라 신한투자증권도 지난달 말 SK이노베이션의 목표가를 19만원에서 20만원으로 올리며 합병으로 단기 주가 변동성이 확대될 수 있지만 정유·윤활유 현금흐름 확대를 목표가 상향의 이유로 꼽았다.
신한투자증권은 이날 에쓰오일(S-Oil(143,500원 ▼5,200 -3.5%)) 목표주가도 20만원에서 22만원으로 올렸다. 지난해 영업이익 2882억원 대비 올해 5조원 넘는 성과를 낼 것으로 예상이 돼서다. 유가와는 별개로 부족해진 정제설비는 대체 불가하다는 것이 이 증권사의 의견이다.
아울러 이달 NH투자증권도 에쓰오일의 목표가를 16만5000원에서 21만원으로 올렸다. 한국투자증권은 16만원에서 18만원으로, 유안타증권은 지난 8월 말 17만5000원에서 20만5000원으로 각각 목표가를 올렸다.
이 외에도 흥국증권은 정유 자회사를 보유한 GS(111,400원 ▼3,700 -3.21%)와 HD현대(216,000원 ▼9,000 -4%)의 목표가를 최근 14만원에서 17만원, 30만원에서 33만원으로 각각 올렸다. 공통적으로 정유 자회사들의 양호한 영업이익이 목표주가 상승을 견인할 것으로 평가했다.
이 같은 국내 정유주 평가는 국제유가 공급 불안과 미국 연방준비제도(Fed)의 기준금리 인상 가능성 상승으로 국내 증시 하방까지 무뎌진 상황에서 나온 전망이어서 관심이 모아진다.
독자들의 PICK!
단순히 국제유가가 상승했으니 정유사가 보유한 원유 재고평가익이 늘어나 정유주가 오를 것이란 1차원적 전망은 원재료 가격 상승이라는 부담도 동시에 커진다는 점을 간과한 평가란 것이 시장의 분석이다.
최근 업계가 정유주의 이익 성장을 주목하는 건 정제마진과 정유 인프라 희소성 확대다. 중동 지역을 중심으로 원유와 석유제품 공급 불안이 이어지는 상황에서 정제설비까지 충분히 늘어나지 못하고 있다고 증권업계는 설명한다. 원유를 들여와 석유제품으로 만들어 판매하는 국내 정유사들 입장에서는 높은 정제마진이 효자 노릇을 하고 있는 것.
고금리 환경이 정유산업 특유의 진입장벽을 더욱 높이는 점도 기존 업체 경쟁력을 유지하게 하는 이유로도 본다. 대규모 자금과 긴 건설기간이 필요한 장치산업인 정유공장 투자에 필요한 비용 등이 금리가 오르면 부담스러울 수밖에 없어 신규 증설을 지연시킨다. 이미 대규모 관련 시설을 확보한 국내 정유사의 기존 인프라 가치가 오를 수밖에 없다.
금투업계 한 관계자는 "최근 정유주 목표주가 상향은 유가가 오르면 정유사가 돈을 번다는 단순한 공식보다 높은 정제마진과 제한적 글로벌 증설, 이미 확보한 정제 인프라 가치가 맞물린 것"이라며 "기존 정유사 이익 체력이 예상보다 오래 유지될 수 있다는 기대가 반영된 결과"라고 말했다.