

국채 10년·20년물… 커버드콜 ETF도 포함
상품별 수익구조 달라, 구체적 정보안내 필요
퇴직연금이 원리금 보장 중심의 '노후 저축'에서 가입자가 직접 상품을 고르는 '노후 투자'로 빠르게 바뀌고 있다. 이달 개인투자용 국채 10·20년물이 퇴직연금에 처음 들어온 데 이어 원금손실 가능성이 있는 커버드콜 ETF(상장지수펀드)도 일부 상품은 적립금의 70%까지 투자할 수 있다. 퇴직연금에서 살 수 있다는 것이 곧 상품의 안전성을 뜻하지는 않는 만큼 선택권 확대와 함께 상품마다 다른 위험을 가입자가 제대로 이해할 수 있도록 하는 장치를 강화해야 한다는 지적이 나온다.
29일 금융투자업계에 따르면 지난해말 퇴직연금 적립금은 501조4000억원에 달했다. DB형(확정급여형) 비중이 낮아지는 반면 가입자가 직접 운용하는 DC형(확정기여형)과 IRP(개인형퇴직연금)는 빠르게 성장하고 TDF(타깃데이트펀드)·ETF 등 실적배당 상품 투자도 늘고 있다.
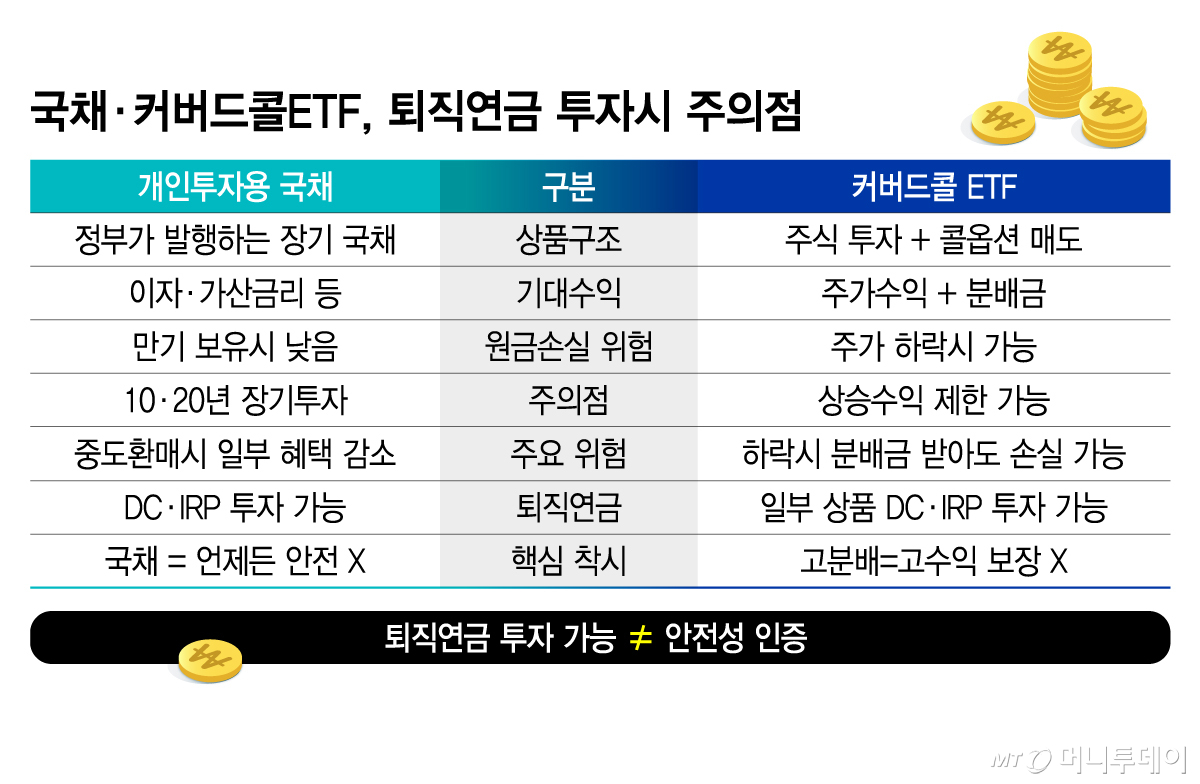
투자상품 범위도 넓어졌다. 이달부터 개인투자용 국채 10년물과 20년물을 DC형·IRP에서 살 수 있다. 정부가 발행하는 만큼 만기까지 보유하면 원금과 이자를 받을 수 있지만 장기보유를 전제로 한 상품이다. 하지만 중도환매하면 가산금리와 복리 등 장기보유에 따른 혜택을 받을 수 없다. 이런 장기보유 부담과 중도환매 시 혜택축소 등 상품 특성을 퇴직연금 가입자에게 충분히 안내할 필요가 있다.
커버드콜 ETF는 성격이 다르다. 주가 상승에 따른 수익 일부를 포기하는 대신 콜옵션을 팔아 받은 프리미엄 등을 활용해 분배금을 추구하는 상품이다. 월분배형은 매달 분배금을 지급한다. 주가가 떨어지면 원금손실이 날 수 있고 급등장에서는 상승수익이 제한될 수 있다. KB자산운용의 'RISE 200위클리커버드콜'은 투자위험등급이 2등급인 '높은 위험' 상품이다. 투자설명서에는 원금 전액이 보장되지 않고 손실위험을 투자자가 부담한다고 명시돼 있다. 이 상품은 퇴직연금에서 적립금의 70%까지 투자할 수 있다. 이는 상품의 안전성을 인정했다는 의미가 아니라 DC형·IRP의 위험자산 투자한도 안에서 매입할 수 있다는 뜻이다. 가입자가 '퇴직연금에서 살 수 있는 상품'이라는 사실을 '노후자금으로 안전한 상품'이라는 신호로 받아들이면 실제 투자위험을 과소평가할 우려가 있다.
금융감독원도 커버드콜을 '소비자 오인 소지가 있는' 펀드 유형으로 분류했다. 목표수익률을 확정수익률로 오인할 수 있다는 이유에서다. 이에 따라 30일부터 새로 출시되는 커버드콜 등 10개 유형의 공모펀드에는 '펀드 핵심위험 표준안'이 적용된다. 원금손실 가능성과 상품별 특수위험을 쉬운 표현과 그래프·도표 등으로 알리도록 했다.
퇴직연금 상품별 위험을 제대로 알리는 일이 중요해진 것은 가입자의 책임도 커졌기 때문이다. DC형과 IRP는 DB형과 달리 가입자가 투자상품을 직접 선택하고 그 결과가 자신의 퇴직자산에 반영된다. 홍원구 자본시장연구원 연구위원은 "퇴직연금 투자상품이 다양해질수록 가입자가 수익뿐 아니라 원금손실 가능성과 장기보유 부담, 수익구조 등 상품마다 다른 특성을 충분히 이해하고 선택할 수 있도록 정보제공도 함께 정교해져야 한다"고 강조했다.