


얼라인파트너스자산운용(이하 얼라인파트너스)이 SK(482,000원 ▲54,000 +12.62%)의 지분 약 1.5%를 보유한 사실을 공개하며 핵심 계열사인 SK하이닉스(1,294,000원 ▲71,000 +5.81%)의 지분가치가 제대로 반영되지 않아 SK의 기업가치가 저평가됐다고 분석했다.
21일 금융투자업계에 따르면 이창환 얼라인파트너스 대표는 20일(현지시간) 뉴욕에서 개최된 '13D 모니터 컨퍼런스'에서 SK그룹의 지주사인 SK가 세계적 수준의 AI 사업 기반을 보유하고 있음에도 내재가치 대비 큰 폭으로 할인됐다고 발표했다. 이에 연내 발표될 기업가치제고계획에 따라 재평가를 기대할 수 있는 투자 대상이라고 주목했다. 얼라인파트너스는 운용하거나 자문하는 펀드를 통해 SK 주식 108만8753주를 보유했다. 이는 발행주식총수의 약 1.5%에 해당한다.
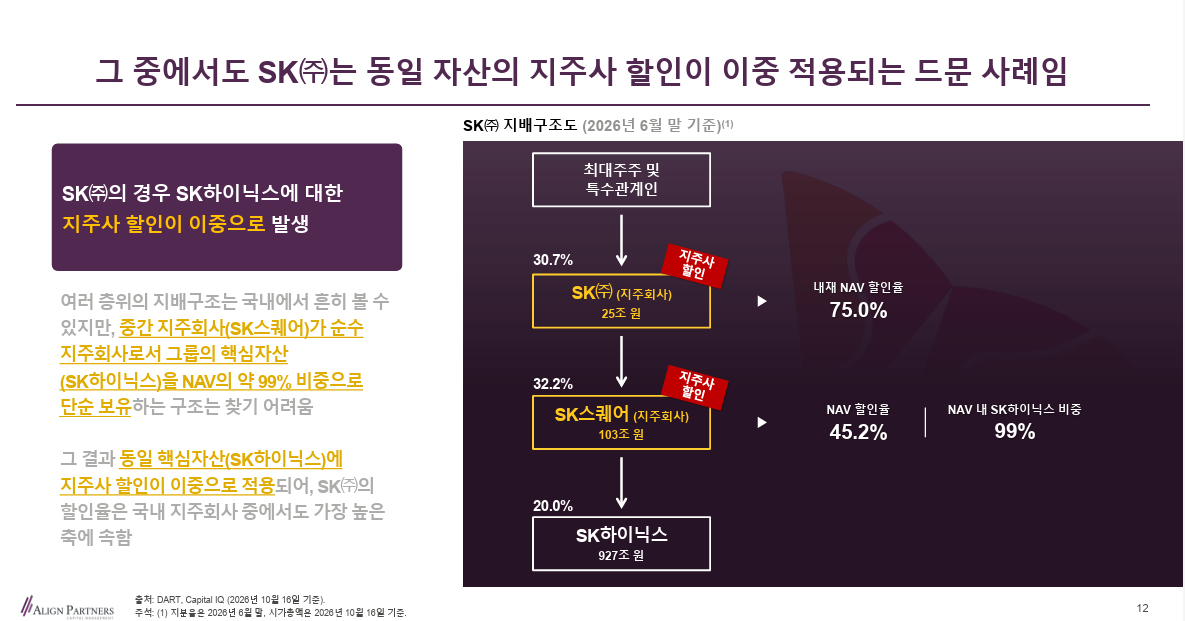
얼라인파트너스는 SK가 저평가받는 배경에는 두 차례 적용된 지주회사 할인이 자리했다고 지적했다. SK는 SK스퀘어(779,000원 ▲38,000 +5.13%) 지분 약 32.2%를, SK스퀘어는 SK하이닉스 지분 약 20%를 보유하고 있다. 이를 계산하면 SK가 SK하이닉스에 대한 간접 지분율(경제적 실질 지분율)은 6.5%로 집계된다.
반면 SK의 시가총액은 SK하이닉스 실질 지분가치 절반에도 미치지 못한다는 것이 얼라인파트너스의 주장이다. 지난 16일 기준 지분가치는 60조원이지만 SK의 시가총액은 24조9000억원에 머무른다. 결국 SK하이닉스의 지분가치가 SK스퀘어와 SK를 거치며 할인됐다는 것.
SK의 내재 순자산가치(NAV)와 비교하면 저평가는 더욱 두드러진다. 얼라인파트너스가 산정한 SK의 내재 NAV 99조5000억원 대비 할인율은 75.0%다. 직접 사업을 제외한 순투자자산에 대한 지주사 할인율은 91.4%에 달한다. 직접사업에는 자체 사업이거나 실질적으로 완전 지배에 준하는 통제력을 보유해 별도의 할인 사유가 없다고 보는 자산인 SK AX, 브랜드 로열티, SK에코플랜트, SK팜테코가 해당한다.
얼라인파트너스는 세 차례에 걸친 상법 개정과 연내 예정된 기업가치제고계획을 토대로 SK가 저평가를 해소할 수 있을 것이라고 내다봤다. 특히 과거 SK스퀘어가 기업가치제고계획을 통해 NAV 할인율을 61.4%에서 45.2%까지 낮춘 사례를 계획 수립에 참고할 것이라고 예상했다. SK스퀘어는 2024년에 목표 NAV 할인율을 50%로 제시하고 이를 조기 달성했다. 2025년은 30%까지 낮추며 목표치를 강화했다. 이와 함께 자사주 매입·소각을 검토하고 목표 NAV 할인율에 연동된 경영진 보상체계를 도입했다.
이같은 유의미한 기업가치제고계획이 SK와 SK스퀘어가 주가 향방을 결정지었다고 주장했다. SK가 첫 기업가치제고계획을 발표한 2024년 10월28일 이후 SK의 주가가 204% 상승하는 동안 SK스퀘어의 주가는 746% 올랐다.
독자들의 PICK
지금 1,097명 읽는 중
이 대표는 "SK스퀘어라는 그룹 내 선례와 한층 분명해진 주주들의 기대를 고려하면, SK가 연내 실효성 있는 기업가치제고계획을 발표할 경우 코스피 시장 내에서 손꼽히는 잠재가치 실현의 촉매로 작용할 수 있다"고 말했다.

