


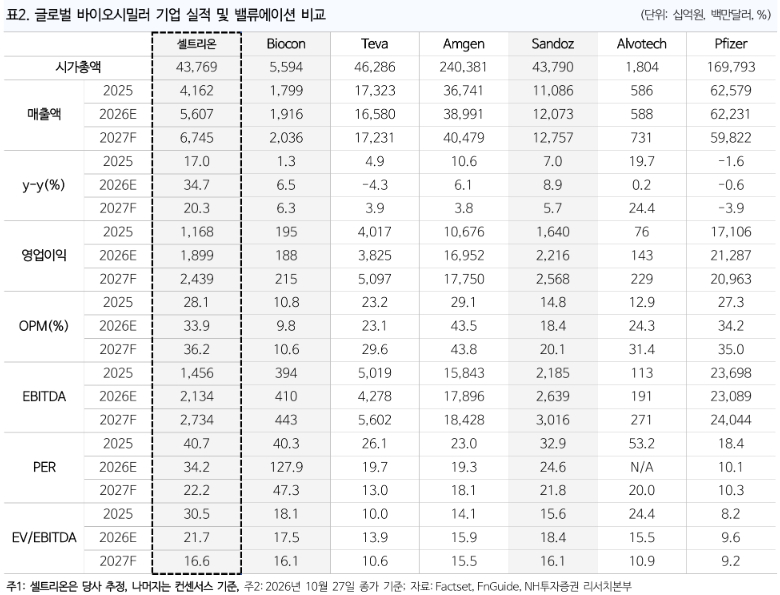
NH투자증권은 셀트리온(192,200원 ▲3,600 +1.91%)에 대해 피어 대비 압도적인 성장성과 수익성이 기대된다며 매수 투자의견과 함께 목표주가를 기존 27만원에서 30만원으로 상향한다고 28일 밝혔다.
셀트리온의 3분기 연결 매출은 전년동기대비 53% 감소한 1조5755억원, 영업이익은 74% 증가한 5253억원을 기록했다.
시밀러의 경우 티어2 신제품 비중이 67%로 전분기와 유사했다. 주력 품목 옴리클로(1321억원)뿐만 아니라 스토보클로(1122억원)도 빠르게 성장했다. 4분기 티어2 제품 비중은 69%까지 상승해 구조적 마진 개선이 지속될 것으로 NH투자증권은 봤다.
논시밀러의 경우 미국 공장 릴리 위수탁생산(CMO)의 3분기 매출은 약 1200억원. 릴리 CMO는 회계상 약 3년간 영업이익에 반영되지 않는다.
NH투자증권에 따르면 셀트리온은 시밀러 상업화 제품 11개를 확보했다. 추가로 상품 7개의 임상 허가가 진행 중이다. 이어 2030년까지 약 18개, 2038년까지 41개 상품을 상업화한다는 목표다.
한승연 NH투자증권 연구원은 "셀트리온은 신제품이 대량 출시되는 2028~2030년 폭발적인 실적 레벨업이 기대된다"며 "섹터 소외 국면에 따른 저평가가 지속되고 있어 공격형 방어주이자 매력적인 종목으로 제시한다"고 말했다.

