대형 저축은행 대출자, 10명중 7명 사실상 최고금리 적용...20%대 고금리 쏠림현상 뚜렷
금융감독원이 저축은행과 카드사 등 제2금융권의 대출금리가 적정하게 산정되고 있는지 점검하는 한편 금리산정 체계도 개편하기로 했다. 최근 시중은행들이 가계대출 심사를 강화하자 풍선효과로 2금융권에 서민대출이 몰리고 있는 가운데 대부분의 대형 저축은행이 대출자의 신용등급과 상관없이 연 20% 이상의 고금리를 적용하고 있다는 비판이 제기됐기 때문이다.
30일 금융권에 따르면 금감원은 지난 4월부터 10월까지 17개 저축은행에 대한 현장점검을 통해 대출금리 산정체계를 살펴봤다. 8개 카드사에 대해서도 11월 말까지 대출금리가 적정하게 산정되고 있는지 현장검사를 벌였다.
금감원은 현장점검 결과를 바탕으로 저축은행의 금리산정 체계를 정교화하는 등 개편해 의무적으로 이행하도록 하는 방안을 검토하고 있다. 금감원 관계자는 “대출금리는 조달원가, 업무원가, 목표이익률 등을 반영해 산정해야 하는데 저축은행 대부분이 원가나 고객 신용도에 상관없이 연 20% 이상의 고금리를 적용하고 있는 것으로 나타났다”고 설명했다.
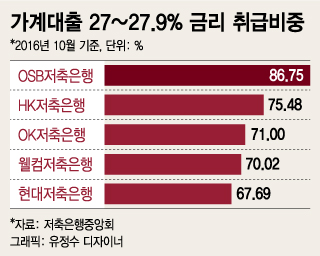
실제로 대형 저축은행의 대출금리를 분석한 결과 연 25% 이상 고금리 대출 비중이 지나치게 높았다. 지난달 기준으로 OSB저축은행은 연 27% 이상~28% 미만의 사실상 최고금리 대출 비중이 전체의 85.75%에 달했다. 신용등급 4등급 이하가 찾는다는 저축은행 고객 10명 중 8명은 법정 최고금리를 적용받고 있는 셈이다.
고금리 대출로의 쏠림 현상은 다른 저축은행도 예외가 아니었다. 주요 저축은행 중에서는 HK저축은행이 연 27% 이상~28% 이하 고금리 대출 비중이 75.48%에 달했다. OK저축은행과 웰컴저축은행도 각각 71.0%, 70.02%로 70% 이상이 사실상 법정 최고금리 대출이었다. 대형 저축은행 가운데 SBI저축은행과 JT친애저축은행은 연 27% 이상~28% 미만 고금리 대출 비중이 각각 36.45%, 36.56%로 비교적 낮았다.
저축은행들이 조달원가나 신용도와 무관하게 고금리 장사를 하면서 저축은행 실적은 눈에 띄게 좋아졌다. 올해 1~9월까지 저축은행의 당기순이익은 7645억원으로 지난해 같은 기간 4449억원 대비 71.83%(3196억원)가 늘었다.
이자이익은 지난 3분기까지 2조2942억원으로 지난해 같은 기간 1조8104억원 대비 26.7%(4838억원) 증가했다. 금융권 관계자는 “은행권이 가계대출 심사를 강화하자 저축은행 등 2금융권으로 서민대출 쏠림 현상이 나타나고 있는데 저축은행이 연 20%대 이상 고금리를 적용하면서 최근 이자이익이 큰 폭 늘어난 것”이라고 분석했다.
독자들의 PICK!
금융당국은 고금리 대출 쏠림현상을 해소하기 위해 상호저축은행업 감독규정을 개정해 앞으로 연 20%대 이상 고금리 대출에 대해서는 충당금적립률을 20% 가중하기로 했다. 또 현장검사 결과를 바탕으로 저축은행 금리산정 방식을 개편해 정교화하고 이를 의무적으로 이행하도록 하는 방안을 마련하기로 했다. 신용카드사에 대해서도 금리 적정성 검사에 따른 후속 조치를 마련할 계획이다.