


3분기 영업익 LS전선 81.9%·대한전선 54.8%↑ 전망
수주 늘어도 현금 확보는 숙제…원재료 선투입에 자금 부담 지속
구리 가격 상승과 전력 인프라 수주 확대로 LS전선과 대한전선(22,350원 ▼1,450 -6.09%)의 3분기 영업이익이 전년 동기 대비 증가할 전망이다. 다만 원재료 구매와 생산 확대에 따른 자금 부담도 커지고 있다. 두 회사 모두 상반기 영업활동현금흐름이 마이너스를 기록한 만큼 실적 성장세가 실제 현금 유입으로 이어질지가 관건이다.
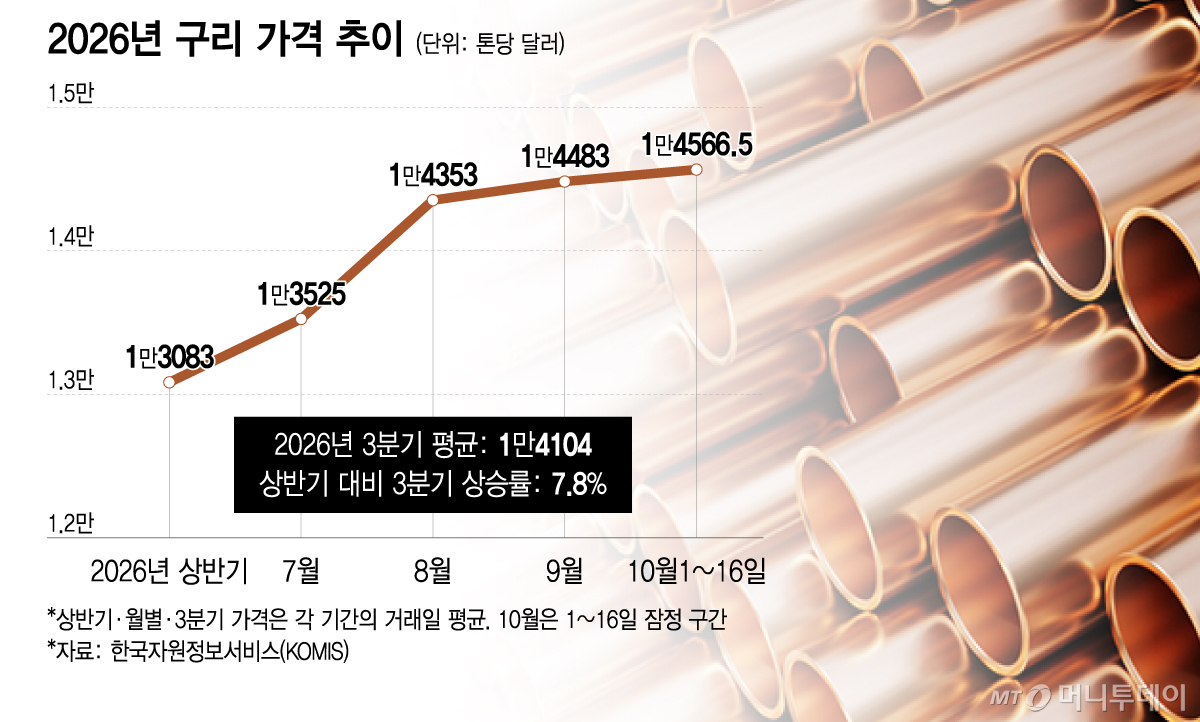
20일 한국자원정보서비스(KOMIS)에 따르면 올해 3분기 런던금속거래소(LME) 구리 현물 가격은 톤(t)당 평균 1만4104달러로 집계됐다. 상반기 평균(1만3083달러)보다 7.8% 높다. 월별로도 7월 1만3525달러에서 9월 1만4483달러로 상승했다. 이달 1~16일 평균도 1만4566.5달러를 기록하는 등 강세가 이어지고 있다.
통상 구리 가격은 전선 제품가에 연동되는 구조여서 실적 상승에 도움을 준다. 증권가도 3분기 실적 개선을 예상한다. 한국투자증권은 LS전선의 영업이익이 전년 동기 대비 81.9% 증가한 1459억원에 달할 것으로 추정했다. SK증권은 대한전선의 영업이익을 54.8% 늘어난 460억원으로 전망했다. 다만 대한전선의 3분기 영업이익 전망치는 2분기(608억원)보다 24.3% 낮다.
실적 기대와 별개로 두 회사의 현금사정은 빠듯하다. LS전선의 상반기 영업활동현금흐름은 7042억원 순유출로 전년 동기 2982억원 순유입에서 마이너스로 돌아섰다. 대한전선도 3180억원 순유출을 기록했다. 매출과 이익이 늘더라도 원재료 구매와 생산에 자금이 먼저 투입되면 실제 현금 유입으로 이어지기까지 시차가 발생하기 때문이다.
이 같은 부담은 상반기 재무지표에서도 확인된다. LS전선의 재고자산은 지난해 말 1조4566억원에서 올해 6월 말 2조1149억원으로 45.2% 증가했다. 매출채권도 1조4770억원에서 1조7939억원으로 늘었다. 상반기 재고 증가에 따른 현금 유출은 6453억원, 매출채권 변동에 따른 유출은 2550억원에 달했다. 대한전선 역시 6월 말 기준 재고자산이 1조1400억원으로 전년 동기 대비 59.3% 증가했으며 같은 기간 매출채권도 7056억원으로 28.1% 늘었다.
향후 생산자금 수요도 적지 않다. 6월 말 기준 LS전선의 자회사 포함 연결 수주잔고는 9조5535억원으로 전년 동기 대비 53.6% 증가했다. 대한전선도 4조629억원으로 사상 처음 4조원을 넘어섰다. 특히 초고압·해저케이블은 제작 기간이 길어 원재료 확보부터 납품대금 회수까지 상당한 운전자금이 필요하다. 수주 증가가 곧바로 현금 확보로 이어지지 않는 이유다.
3분기에도 구리 가격 강세가 이어진 만큼 원재료 구매 자금 부담이 높아졌을 가능성이 있다. 현금흐름은 구매 시점과 납품대금 회수 규모 등에 따라 달라진다. 결국 실적 개선이 재무 여력 확대로 이어지려면 늘어난 재고를 매출로 전환하고 매출채권을 회수하는 속도가 뒷받침돼야 한다.
독자들의 PICK
지금 1,132명 읽는 중
전선업계 관계자는 "구리값 상승은 전선업계 입장에서 호재이자 부담"이라며 "판가 반영으로 매출과 이익은 늘어나지만 구리 매입과 생산에 자금이 먼저 들어가는 구조라 수주 증가가 현금 증가로 이어지지 않을 수도 있다"고 말했다.

