[상장기업 탐방기]
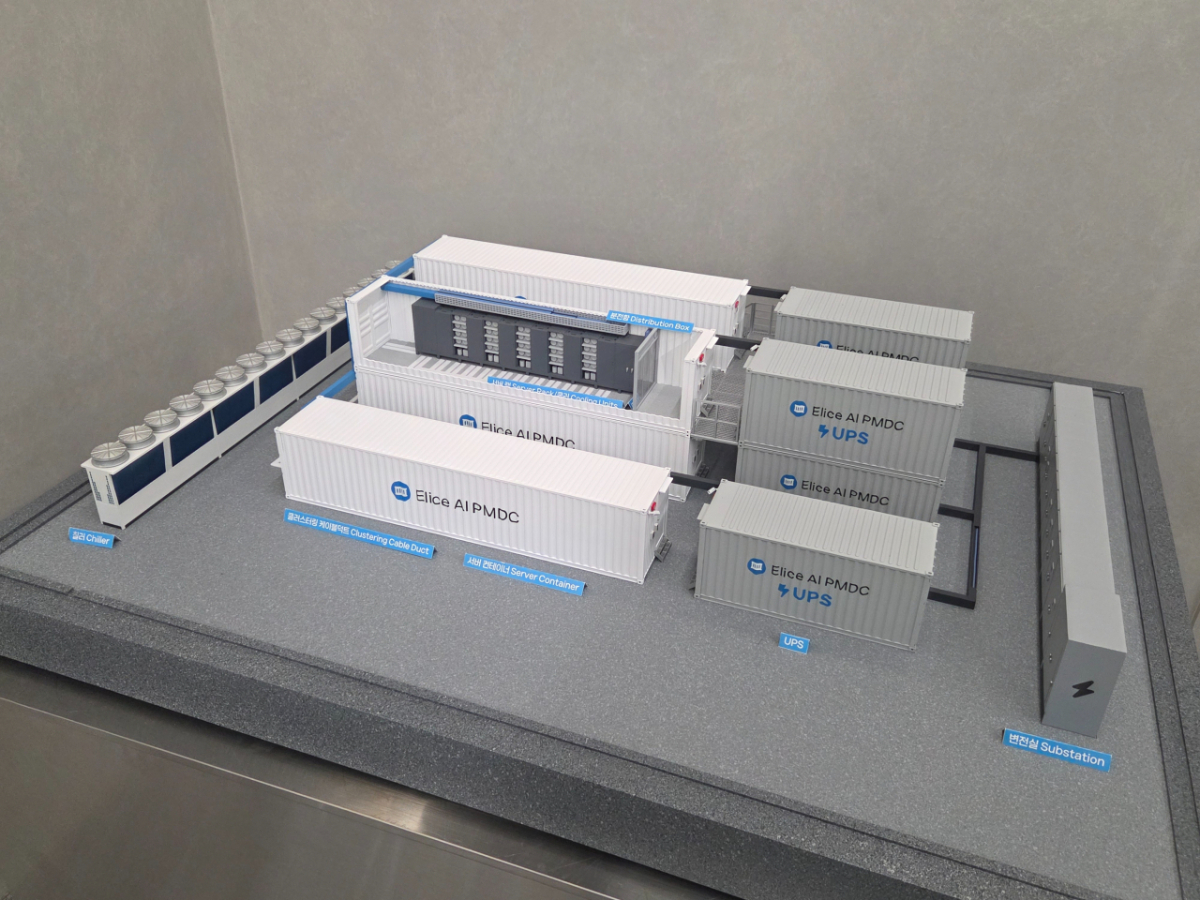
"기존 네오클라우드 기업은 데이터센터를 직접 짓거나 임차해 GPU(그래픽저장장치) 클라우드를 구축하는데, 엘리스(79,900원 ▲18,400 +29.92%)는 콘테이너를 기반으로 한 AI PMDC(인공지능 모듈형 데이터센터)에 네오클라우드를 넣습니다. 24~36개월 걸리는 데이터센터 구축이 엘리스 AI PMDC로는 3~6개월이면 끝납니다. 여기에 자체 개발한 전력·냉각·네트워크 효율화 기술, AX(AI 전환) 솔루션 등을 연결해 효율적으로 클라우드를 운영하는 역량이 있습니다."
서울 강남구 본사에서 만난 엘리스그룹 IR 담당자는 자사 대표 상품인 AI PMDC를 이렇게 설명했다. 본사에서는 항만 등에서 흔히 볼 수 있는 40피트 컨테이너 4개에 서버 랙을, 20피트 컨테이너 4개에 UPS(무정전 전원장치)를 넣어 연결한 AI PMDC 모형을 볼 수 있었다. 양옆에는 변전실과 냉각시설도 있었다.
네오클라우드는 GPU 전문 사업자…구글·MS·아마존 등 범용 클라우드와 경쟁 X
네오클라우드는 AI 모델 학습과 추론 등에 특화된 GPU 기반 클라우드다. 아마존의 AWS, 마이크로소프트(MS)의 애저, 구글의 GCP 등 CPU(중앙처리장치)와 GPU를 섞어 제공하는 범용 클라우드와 구분되는 AI·GPU 전문 클라우드를 뜻한다. 전 세계적으로 GPU 공급난이 심해지면서 각광받는 산업이다.
엘리스 관계자는 "범용 클라우드가 필요한 곳은 AWS나 애저를 이용하겠지만 GPU만 필요한 고객은 네오클라우드를 이용하는 것"이라며 "같은 GPU를 사용한다면 기본적인 연산 성능은 동일하기에 고객은 자신이 원하는 GPU 모델을 싸고 빠르고 안정적으로 활용할 수 있는 전문 사업자를 찾게 된다"고 설명했다.
엘리스는 엔비디아에서 GPU를 직접 구입할 뿐만 아니라 델·HPE(휴렛팩커드 엔터프라이즈)·슈퍼마이크로·기가바이트 등 서버 업체를 통해서도 엔비디아 GPU를 확보한다. 여러 서버 제조사와 실사를 마쳐 다양한 곳에서 GPU를 공급받는다. 공급망을 여럿 열어둔 덕분에 GPU 부족에 유연하게 대응할 수 있다. 엘리스는 H100, B200, B300 등 엔비디아의 기존 GPU를 이미 다수 확보하고 있으며 베라 루빈, 파인만뿐만 아니라 AMD의 헬리오스 등 차세대 GPU도 도입할 예정이다.
전 세계 GPU 연산수요 대응…자체 기술로 저렴하고 빠르게 GPU 제공
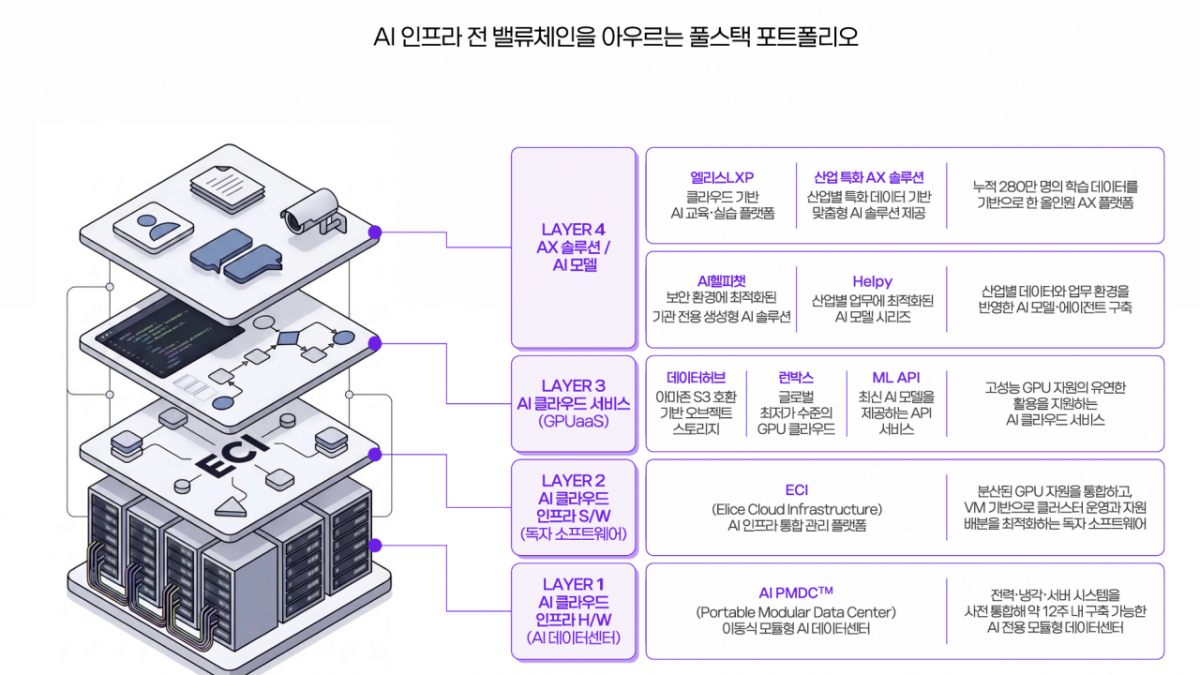
엘리스는 AX 솔루션부터 하드웨어까지 모두 제공하는 AI 풀스택 사업자다. 자체 개발한 클라우드 운영 역량 덕분에 AI PMDC의 PUE(전력사용효율 지표)는 약 1.1로 구글, 메타, MS 등과 같은 수준이다. 자체 클라우드 소프트웨어 ECI(Elice Cloud Infrastructure)를 갖고 있어 외산 가상화 소프트웨어 라이선스 비용 부담도 없다. ECI는 2015년 설립 때부터 온라인 코딩 교육을 제공하며 쌓은 경험을 바탕으로 만든 소프트웨어다.
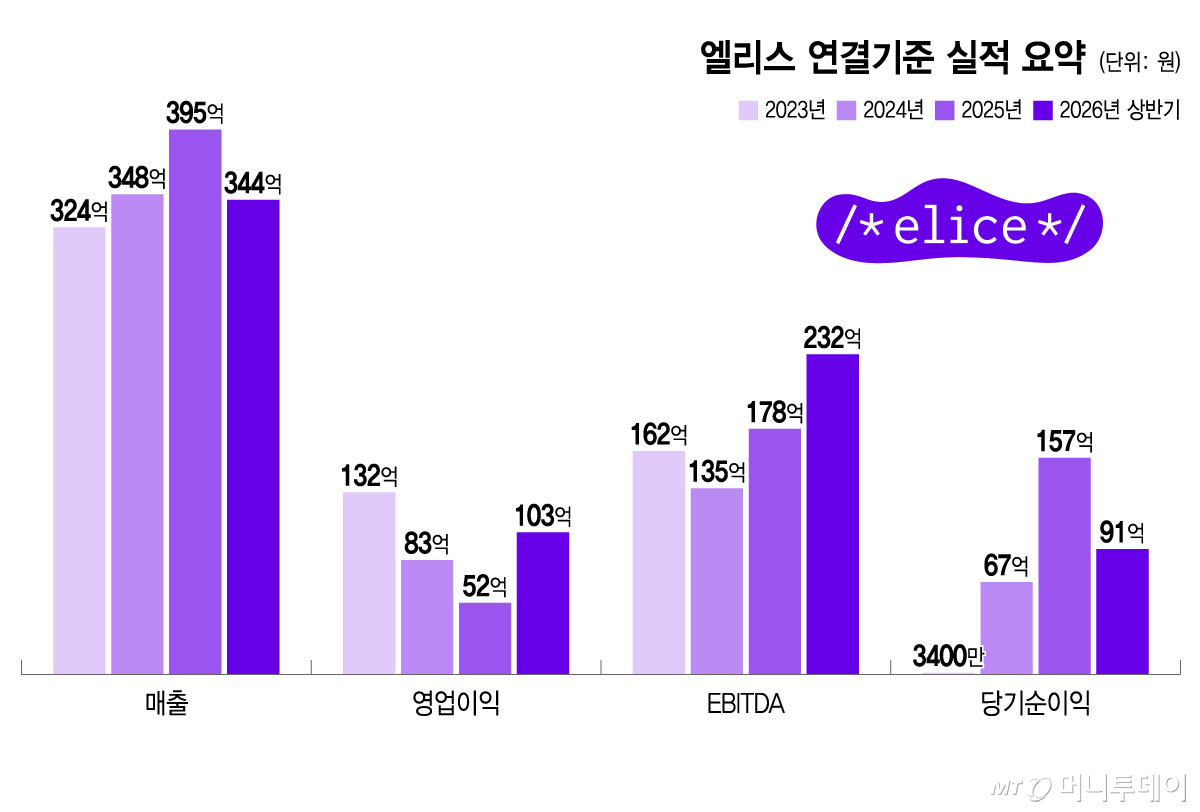
이를 기반으로 엘리스는 2023년부터 클라우드 부문 매출을 내기 시작했고 관련 매출 비중도 해마다 커지는 추세다. 엘리스의 클라우드 매출은 2023년 21억원에서 2024년 30억원, 2025년 174억원으로 늘었다. 올해 상반기에는 261억원의 매출을 거뒀다. EBITDA(상각 전 영업이익) 마진율도 2024년 39%, 2025년 45%에서 올해 상반기 68%까지 뛰었다.
엘리스는 'GPU 연산자원'을 해외에 판매하는 새로운 형태의 수출 사업을 계획하고 있다. AI PMDC로 단기간에 데이터센터를 구축하고 국내에서 생산한 저렴하고 질 좋은 전력으로 클라우드를 운영해 해외 고객에게 공급하는 것이다. 엘리스는 현재 미국·아시아·중동의 여러 국가와 계약을 논의 중이다.
독자들의 PICK
지금 2,850명 읽는 중
엘리스 관계자는 "GPU는 데이터 지연 문제가 적어서 전력이 안정적인 국가라면 전 세계 어디로든 공급 가능하다"며 "GPU 공급 부족이 지속되고 AI 연산자원이 귀해지면 이를 보유한 것만으로도 국가 경쟁력을 높일 수 있다"고 설명했다. 그러면서 "정부가 26만장의 GPU를 국가 차원에서 확보하려고 한 것도 이 때문"이라고 덧붙였다.
엘리스는 장기계약과 높은 마진 구조로 GPU 가격 변동성에 대응하고 있다. 극심한 공급 부족으로 GPU 연산자원을 장기간 확보하려는 고객이 늘면서 최근 네오클라우드 계약 기간이 1~2년에서 3~5년 수준으로 길어지는 추세다. 여기에 엘리스는 70% 수준의 높은 EBITDA 마진율을 유지하고 있어 GPU 가격 하락으로 기존 장비 투자금 회수가 어려운 시기도 견딜 수 있다.
엘리스 관계자는 "지난해 하반기부터 장기계약화가 진행된 상태"라며 "엘리스는 장기판매 비중을 높여 GPU 가동률은 거의 100% 수준으로 유지하고 있다"고 설명했다. 통상 데이터센터 업계에서는 가동률이 70%를 넘으면 성공적으로 판매한 것으로 본다. 그는 "엔비디아나 델, 기가바이트 등이 GPU 사용 기간을 보증하는데, 대부분 모델이 5년까지 보증되며, 7~8년까지 사용 가능하다"고 했다. 이 관계자는 "엔비디아나 델, 기가바이트 등이 GPU 사용 기간을 보증하는데, 대부분 모델이 5년까지 보증되며, 7~8년까지 사용 가능하다"고 말했다.
네오클라우드 악재에 상장일 주가 '뚝'…"코어위브는 적자·엘리스는 흑자, 상황 달라"
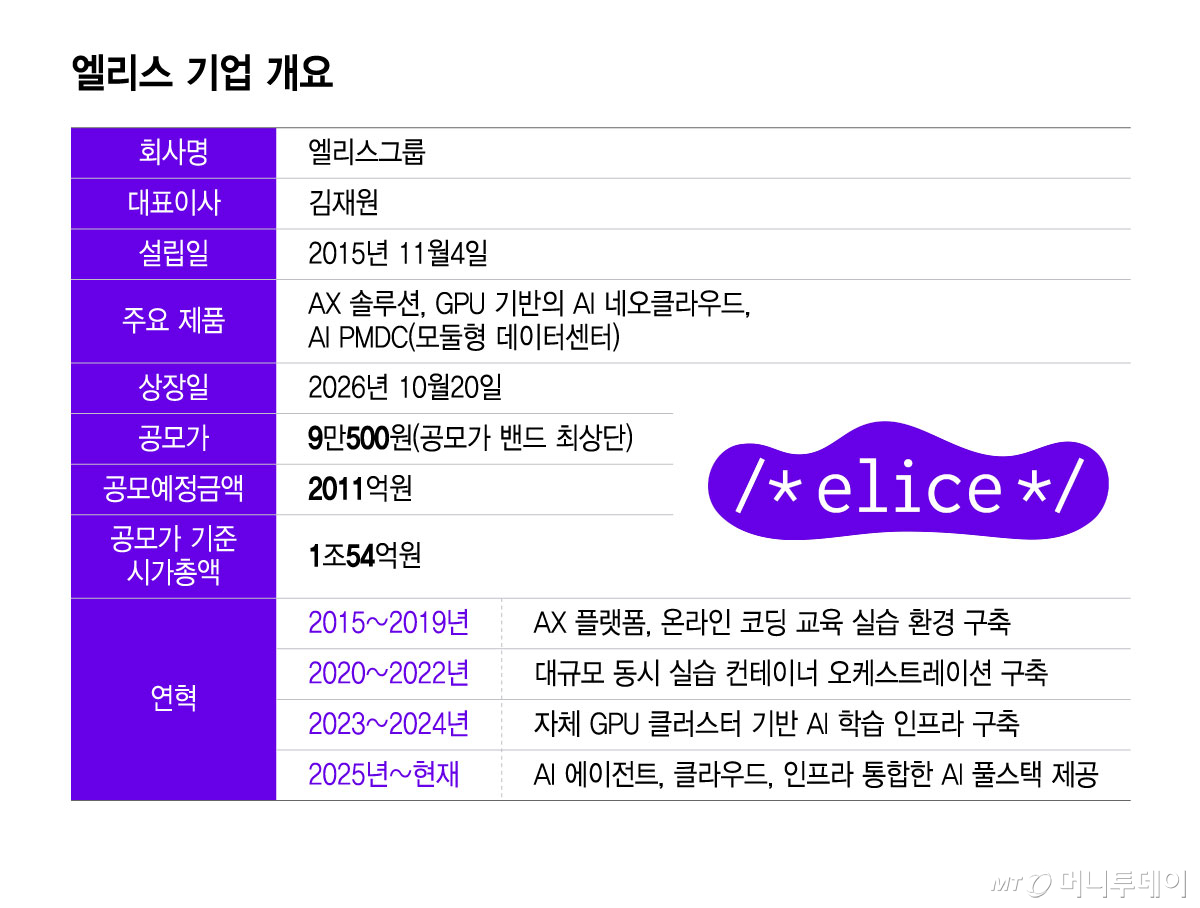
20일 코스닥 시장에 상장한 엘리스는 밴드 최상단인 9만500원에 공모가를 확정했다. 공모가 기준 엘리스의 기업가치는 약 1조원이었다. 상장 전 1조5000억원까지 기업가치가 거론된 바 있지만, 코어위브·버티브·에퀴닉스 등 8개 비교기업의 EV/EBITDA(기업가치를 상각 전 영업이익으로 나눈 값, 투자금 회수 기간 지표) 평균 27배를 적용해 1조원 수준으로 현실화 했다는 설명이다.
그러나 엘리스의 상장일 성적은 좋지 못했다. 엘리스의 상장일 시초가는 7만5700원으로 공모가 9만500원을 약 16% 밑돌았고 장중 38% 넘게 떨어져 5만6500원까지 밀리기도 했다. 이날 엘리스는 공모가 대비 2만9000원(32.04%) 하락한 6만1500원에 거래를 마쳤다.
주가 급락은 상장을 앞두고 지난 14일(현지시간) 미국에서 네오클라우드 수익성에 부정적인 의견이 나왔기 때문이다. 가트너는 네오클라우드 기업 코어위브의 차입금과 현금흐름 문제를 지적하며 "네오클라우드 기업의 80%가 2030년까지 독자생존이 불가능할 것"이라고 밝혔다. 이날 코어위브 주가는 25%까지 급락했고 네오클라우드 산업 전반에 대한 투자심리도 가라앉았다.
엘리스는 가트너가 지적한 코어위브의 문제와 엘리스의 상황이 다르다며 주가 반등을 자신했다. 코어위브는 매출이 급증했음에도 막대한 차입금과 인프라 투자 비용 때문에 적자와 재무 부담에 시달리며 2분기 약 8312억원의 순손실을 거뒀다. 반면 엘리스는 올해 상반기에만 100억원 규모의 당기순이익을 거뒀다.
엘리스 측은 "주요 해외 GPU 인프라 기업 다수가 순손실을 낼 전망이지만, 엘리스는 이미 순이익을 내고 있다는 점에 주목할 것"이라며 "성장률과 GPU 확보 규모, 감가상각과 금융비용 등 네오클라우드 기업의 수익성을 더 면밀히 살펴봐달라"고 말했다.