


기존 보유주택도 재산세등 감면 대상…신규공급 무관한데 감세는 '펑펑'
주거용 오피스텔을 임대주택으로 쓰면 세금을 감면해주는 정부 정책이 '전·월세시장 안정'이란 당초 취지와 무관하게 다주택자들의 세금 회피 수단으로 악용될 여지가 큰 것으로 나타났다.
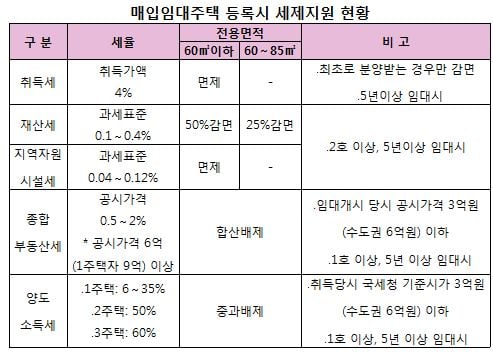

26일 국토해양부와 행정안전부에 따르면 현행 '임대주택법 시행령'과 '지방세특례제한법'은 매입임대주택으로 등록된 주거용 오피스텔에 대해 신규매입(분양 포함)뿐 아니라 기존에 보유하고 있던 오피스텔도 재산세 감면 대상에 포함시키고 있다.
올 2월 말 개정된 지방세특례제한법 제31조에는 '오피스텔을 매입해 임대목적으로 직접 사용하는 경우 재산세와 지역자원시설세를 각각 면제한다'고 명시돼 있다. 이미 주거용으로 세를 놓았던 오피스텔도 임대사업자 등록 후 재산세 감면 대상에 포함될 수 있다는 뜻이다.
주거용 오피스텔에 대한 세제혜택은 지난해 '8·18 전·월세시장 안정화 방안'을 통해 첫 발표된 후 지방세특례제한법 개정을 거쳐 올 4월27일 임대주택법 시행령 개정 이후 본격 시행되고 있다.
행안부 지방세정책과 관계자는 "취득세는 집을 살 때만 내는 세금이므로 신규분양에만 세제혜택이 적용되고 매년 납부해야 하는 지방세는 임대사업자로 등록만 하면 기존에 보유한 오피스텔까지 세금 감면 대상에 해당된다"고 설명했다.
이는 정부의 정책 목표와 거리가 멀다. 당초 취지는 상당수 오피스텔이 주거용으로 사용되고 있는 만큼, 감세란 '당근'을 통해 다주택자들의 임대주택 공급을 유도, 전·월세시장의 안정화를 꾀하려는 것이었다. 일반주택에 대한 임대사업자의 세금 혜택만으로는 부족하자 주거용 오피스텔까지 확대시킨 방안이다.
하지만 이미 임대주택으로 사용하던 주거용 오피스텔을 지방세 감면 대상에 포함시킨 탓에 전·월세시장의 신규 공급량 증가에 아무런 기여를 하지 않은 다주택자들까지 혜택을 주고 있다는 비판을 피하기 어렵게 됐다. 재산세뿐 아니라 종합부동산세 합산배제와 양도소득세 중과배제 역시 임대사업자 등록 이전에 사들인 주거용 오피스텔까지 모두 포함된다.
제도 시행 이후 지난달 말까지 1개월간 매입임대주택으로 등록된 주거용 오피스텔은 총 2091실. 이중 과거에도 임대주택으로 쓰이던 물량이 임대사업자로 등록하면서 수치에 포함된 점을 정부도 인정하고 있다. 허수가 포함된 셈이다.
독자들의 PICK!
조민이 에이플러스리얼티 팀장은 "다주택자들이 절세 목적으로 재산세나 종부세 합산 배제를 받으려고 임대사업자 등록을 문의하는 경우가 대다수"라며 "임대주택의 신규 공급을 유도하려는 제도 취지와 엉뚱한 방향으로 흐르고 있다"고 꼬집었다.
정책의 실효성을 가늠하려면 임대사업자로 등록한 후 새로 매입한 임대주택 물량과 기존 보유 물량을 나눠 파악해야함에도 정부는 해당 자료를 파악조차 못하고 있다.
이와 관련, 국토부 관계자는 "지자체로부터 전체 매입임대주택 자료만 전달받고 있어 현재로선 신규와 기존 물량을 나눠서 파악하긴 어렵다"며 "기존 보유물량까지 세제혜택을 주면 임대사업자 등록을 더 유인해 훗날 추가 매입을 할 여지가 있다는 점에서 긍정적으로 작용할 수 있다"고 해명했다.
기존주택뿐 아니라 주거용 오피스텔 임대사업자에 대한 과세 남발 우려가 있음에도 대상 기준을 지나치게 완화한 게 아니냐는 지적도 있다. 지난 4월 개정안에 따르면 주거용 오피스텔의 기준 중 하나였던 종전 '바닥 난방'이 삭제됐다.
세제혜택을 받으려면 전용면적 85㎡이하로 △전용입식부엌 △수세식 화장실 △목욕시설을 갖추면 된다. 지난해 기준 오피스텔 재고 물량 33만2000실 가운데 바닥 난방 방식이 아닌 경우는 약 13만7000실로 전체의 41%에 달한다.