


['개악'된 임대소득과세 수정안]<2>왜 2000만원 이하인가?

"지난 세 번의 임대소득 과세방안은 앞으로 2000만원 이하 임대소득에 분리과세를 허용함으로써 자산소득과 같이 과세한다는 것이지만 동시에 과도한 필요경비를 허용하는 것은 정부가 '자가당착'에 빠진 것입니다."(김유찬 홍익대 경영대학 교수)
"임대소득은 수입에서 필요경비를 차감할 뿐 아니라 부동산 가치 변화도 발생하기 때문에 엄연히 금융소득과는 차별화되는 소득형태입니다. 그럼에도 금융투자와 주택투자를 유사한 것으로 보면 임대소득 2000만원을 넘기지 않기 위한 일탈행위가 나타날 우려가 큽니다."(박기백 서울시립대 세무전문대학원 교수)
정부가 '2·26 주택임대차시장 선진화 방안'을 통해 내놓은 임대소득 과세방안을 두 번에 걸쳐 수정하면서 논란이 확산되고 있다. 특히 '2000만원 이하 분리과세'라는 기준을 제시하면서 정부정책에 대한 '신뢰성'만 더 떨어뜨린다는 게 전문가들의 지적이다.
당정은 지난달 13일 협의를 통해 연간 2000만원 이하 주택임대소득자에게 보유주택수와 상관없이 분리과세를 적용하고 2000만원 이하 임대소득자에 대한 비과세기간도 2015년까지 기존 2년에서 2016년까지 3년으로 연장하는 내용의 세부담 완화방안을 발표했다.

그렇다면 왜 2000만원을 기준으로 나눈 걸까. 정부는 '2·26대책'을 통해 은퇴자 등 소규모 임대사업자의 세부담 증가를 우려해 분리과세를 적용하겠다고 밝혔다. 즉 2000만원 이하 임대소득은 소규모 임대사업으로 판단해 혜택을 주겠다는 취지다.
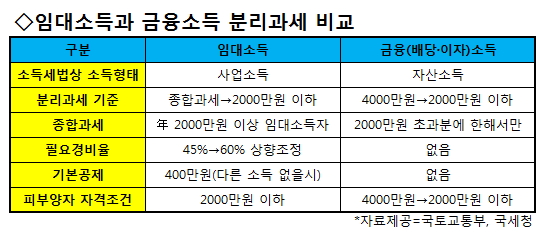
2000만원이란 기준은 금융소득의 종합과세 기준을 차용했다. 올해부터 금융소득의 종합과세 기준이 4000만원에서 2000만원으로 강화됐다. 이에 따라 금융소득 2000만원 이하는 분리과세하고 2000만원 이상분에 대해서만 종합과세한다.
하지만 현행 소득세법상 우리나라는 임대소득을 사업소득에 포함하므로 형평성 논란이 일 것으로 보인다. 2000만원 이하는 자산소득이고 2000만원 초과는 사업소득이란 이상한 논리가 적용돼서다. 결국 2000만원 이상 임대소득자는 전액이 종합과세돼 부담이 가중된다.
김유찬 교수는 "임대소득은 자산소득 성격과 사업소득 성격을 동시에 지닌다"며 "임대소득을 자산소득으로 본다면 이자·배당소득과 마찬가지로 필요경비를 낮게 인정하든지, 사업소득으로 본다면 사업관련 경비를 인정받기 위해 기장(장부)에 대한 적절한 의무이행과 종합과세 적용이 요구된다"고 설명했다.
정부는 임대소득 과세에 대한 논란이 일자 '3·5 보완조치'를 통해 필요경비율을 45%에서 60%로 올리고 다른 소득이 없는 경우 기본공제도 400만원이나 부여했다. 이는 과도한 특혜로 과세형평성을 훼손한다는 지적이다. 금융소득은 필요경비율과 기본공제가 없기 때문이다.
독자들의 PICK
지금 1,298명 읽는 중
게다가 임대소득 과세로 건강보험료도 덩달아 인상되면서 생계형 임대사업자에는 부담이 배로 가중될 우려가 제기되자 2000만원 이하 임대소득자의 경우 '피부양자' 자격을 유지해주기로 했지만 현행 피부양자 자격 인정기준은 금융소득 4000만원 이하로 규정돼 이마저도 어긋난다는 지적이다.
한 세무사는 "이번 정부안대로 분리과세와 필요경비율을 적용하면 세부담은 임대소득의 3%에 지나지 않는다"며 "보유주택수와 무관하게 금액기준에 의한 과세는 형평성을 저해할 뿐 아니라 1주택자에 대한 역차별 소지가 있다"고 꼬집었다.