

"도대체 몇 대를 맞을지 알 수가 없으니, 무조건 살려 달라고 빌어야 한다."(금융권 관계자)
금융당국의 '롤러코스터' 과징금으로 금융권이 대혼돈에 빠졌다. AI(인공지능) 시대를 맞아 고객 정보를 활용한 적극적인 영업 전략을 세워야 하지만, 자칫 신용정보법 위반에 걸리면 '조 단위' 과징금을 물어야 할 판이다. 금융감독원이 기계적으로 대규모 과징금을 때리고 금융위원회가 대폭 감면하는 '롤러코스터' 제재가 되풀이 된다. 근본적인 대책이 시급하단 비판이다.
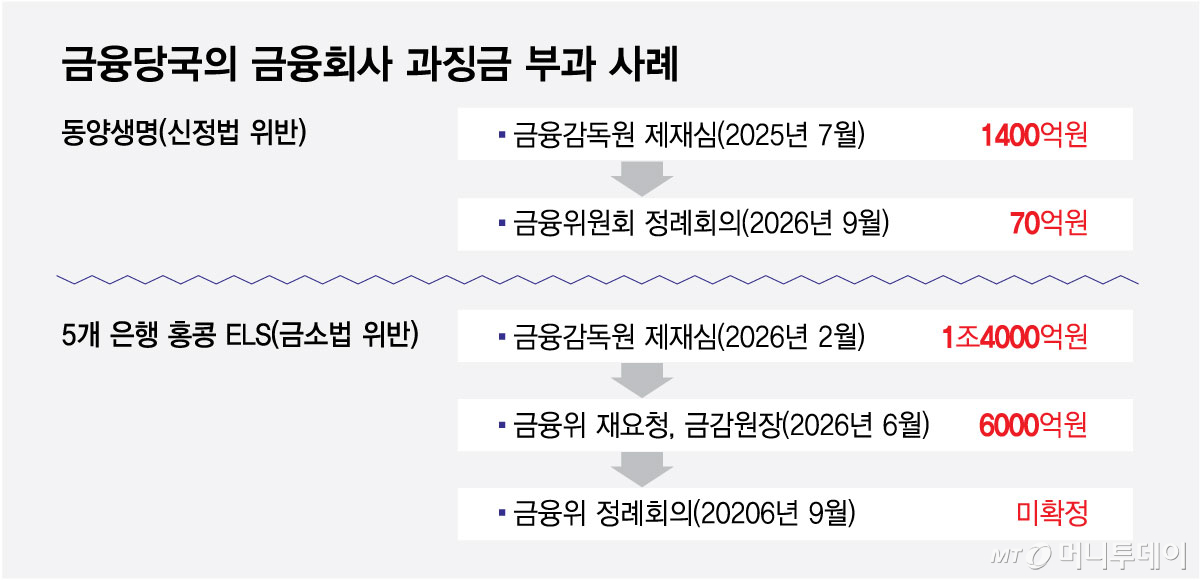
14일 금융권에 따르면 지난 9일 동양생명은 신정법 위반으로 금융위로부터 70억원 규모의 과징금을 최종 부과 받았다. 지난 2022년 계열 보험대리점(GA)에 고객 동의 없이 신용정보를 넘겼다가 금감원에 적발된 이후 4년 만이다. 동양생명의 과징금 제재는 유사 위반 한 보험사 뿐 아니라 전 금융권이 '촉각'을 곤두세우며 관전했다. 신정법 위반 소지로 금감원 검사를 받은 금융회사가 10여곳이 넘어서다.
신정법의 과징금은 예측불허다. 지난 2020년 개정 이후 매출액의 3%가 과징금 상한이다. 문제는 그 다음이다. 금융당국은 제재 시 법 위반 정도나 피해 금액, 금융회사의 노력 등을 감안해야 한다. 개인정보보호법이나 금융소비자보호법은 기본 과징금에 1~100%로 차등부과하고 있는데 신정법은 이러한 세부 기준이 없다. 법 위반이 확인되면 금감원은 검사 및 제재 규정에 따라 50%, 75%, 100% 중 하나의 감면율을 택해 기본 과징금을 부과 하고 있다. 동양생명은 최대 감면율 50%를 적용해도 1400억원이 나왔다.
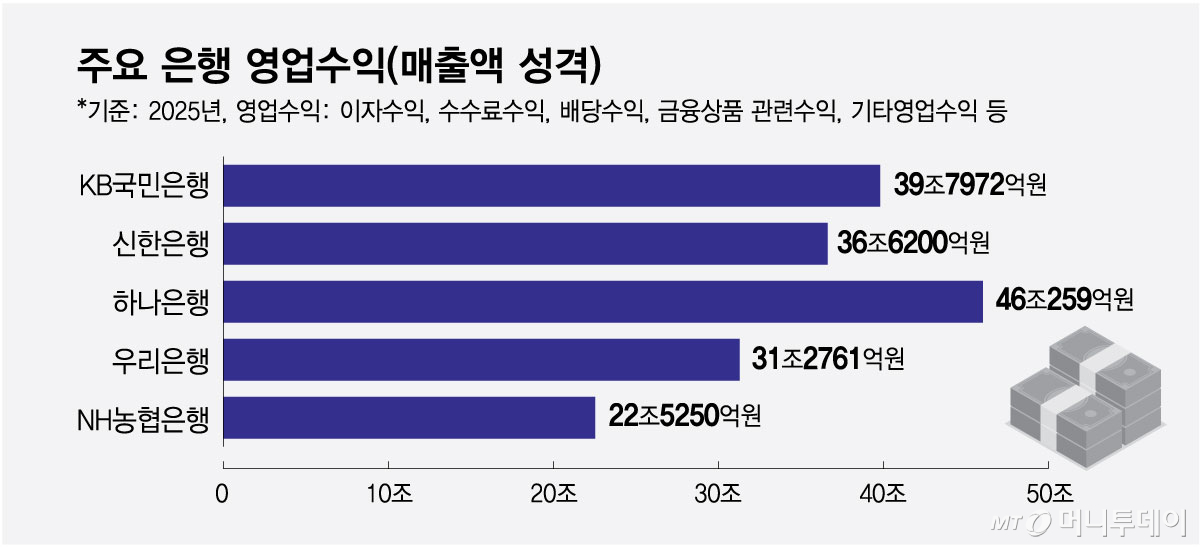
은행권은 더 긴장할 수 밖에 없다. 은행의 매출액 개념인 영업수익이 수십 조원에 달하기 때문이다. KB국민은행은 39조원, 신한은행은 36조원, 하나은행은 46조원 수준이다. 단순히 영업수익의 3%에 금감원의 최대 감면율 50%를 적용해도 기본 과징금이 수 천억원 나올 수 있다. 동양생명과 비슷한 문제로 제재를 앞두고 있는 신한라이프에 동양생명 기준을 적용하면 2000억원 이상의 과징금이 나온다.
금감원이 부과한 과징금은 금융위에서 최종 확정한다. 금융위는 작량감경에 따라 위반 정도를 감안해 과징금을 감면할 권한이 있다. 다만 금감원의 무리한 과징금 제재와 금융위의 대폭 감면은 양 기관 모두에 부담이다. 금감원은 감사원의 감사를 의식해 기계적으로 판단한다는 비판을 받고 있으며 금융위는 수용가능성을 고려해 대폭 감면한 것이 '온정주의'로 보여질 수 있어서다.
이는 홍콩 H지수 ELS(주가연계증권) 제재에서도 드러났다. 금감원은 '원칙대로' 1조4000억원의 과징금을 금융위에 보냈다가 금융위 재요청에 따라 6000억원으로 재감면해 금융위에 다시 보냈다. 금융위가 곧바로 감면하지 않고 금감원에 재요청한 배경을 두고 다양한 해석이 나올만큼 이례적이었다. 금융위는 6000억원의 제재안을 받고도 14차례 소위원회를 열었지만 여전히 결론을 못냈다.
금융회사들은 '널 뛰기' 과징금 제도 개선이 시급하다고 입을 모은다. 법 위반 정도를 고려하지 못하는 금감원 제재부터 고쳐야 한다는 지적이다. 금융당국은 신정법의 과징금 세부 기준을 마련중이지만 속도를 내지 못하고 있다. 금감원과 금융위로 이원화 된 금융회사 제재 체계를 아예 재조정 해야 한다는 시각도 존재한다.
독자들의 PICK!
금융권 관계자는 "도저히 수용할 수 없는 과징금을 때리면 결국 이에 불복해 소송전으로 갈 수밖에 없다"고 말했다. 홍콩 ELS의 경우 최근 투자자가 제기한 소송에서 은행이 승소했다.