[MT리포트]지방은행 비켜간 지방균형발전①
1차 지방이전 공공기관 76%, 5대은행과 주거래
2차 지방이전 앞두고 지방은행 역할 재정립해야
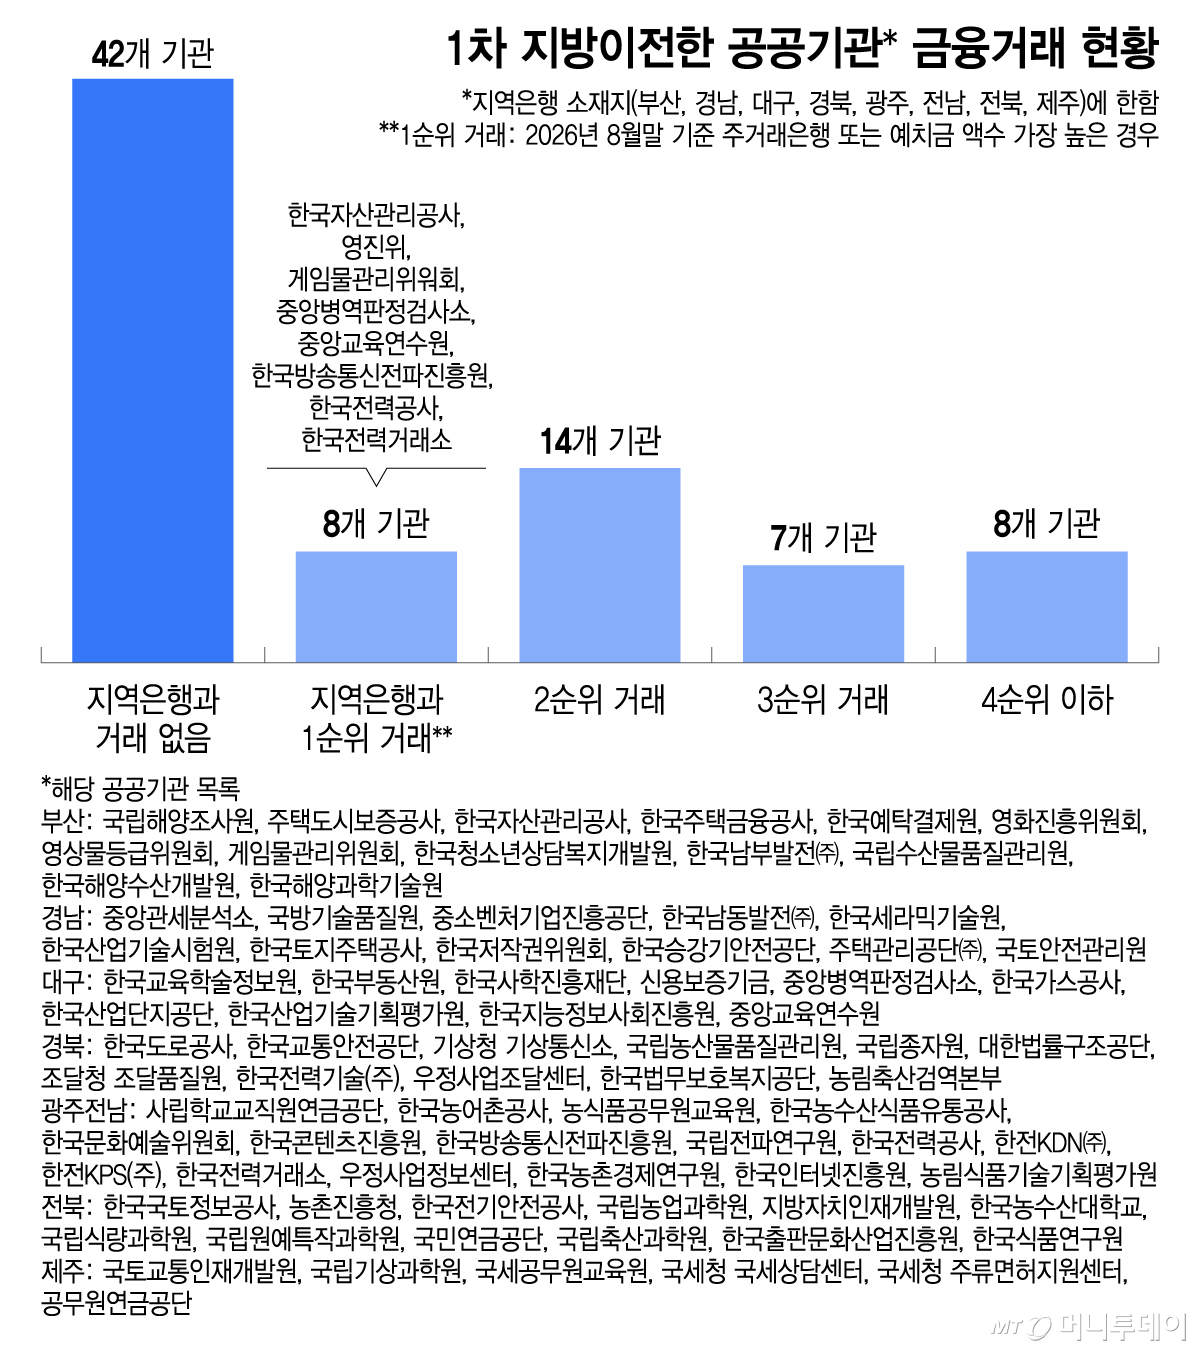
정부의 1차 공공기관 지방이전 대상 기관 가운데 절반가량은 이전한 지역의 지방(지역)은행에 자금을 전혀 예치하지 않고 있는 것으로 나타났다. 국가균형발전을 위해 공공기관이 지방으로 이전했지만 정작 자금의 이동은 뒤따르지 않았다는 의미다. 정부가 2차 공공기관 지방이전을 추진 중인 가운데, 지역경제 활성화를 위한 지역은행의 역할도 고민해야 한다는 지적이 나온다.
16일 국회 정무위원회 소속 최은석 국민의힘 의원(대구 동구군위군갑)이 1차 공공기관 지방이전 대상 가운데 지역은행 영업지역인 부산, 경남, 대구, 경북, 광주, 전북, 전남, 제주로 이전한 79개 기관의 지난 8월말 기준 은행별 예치금 현황을 전수조사한 결과, 42곳(53.2%)은 해당 지역은행 예치율이 0%였다.
1차 지방이전을 완료한 공공기관 중 절반이 지방으로 본사만 옮기고 자금은 이동시키지 않은 것이다. 79개 공공기관 중 이전한 지역 지역은행을 주거래은행으로 두고 있는 곳은 지난 8월말 기준으로 8개 기관(10.1%)에 불과했다.
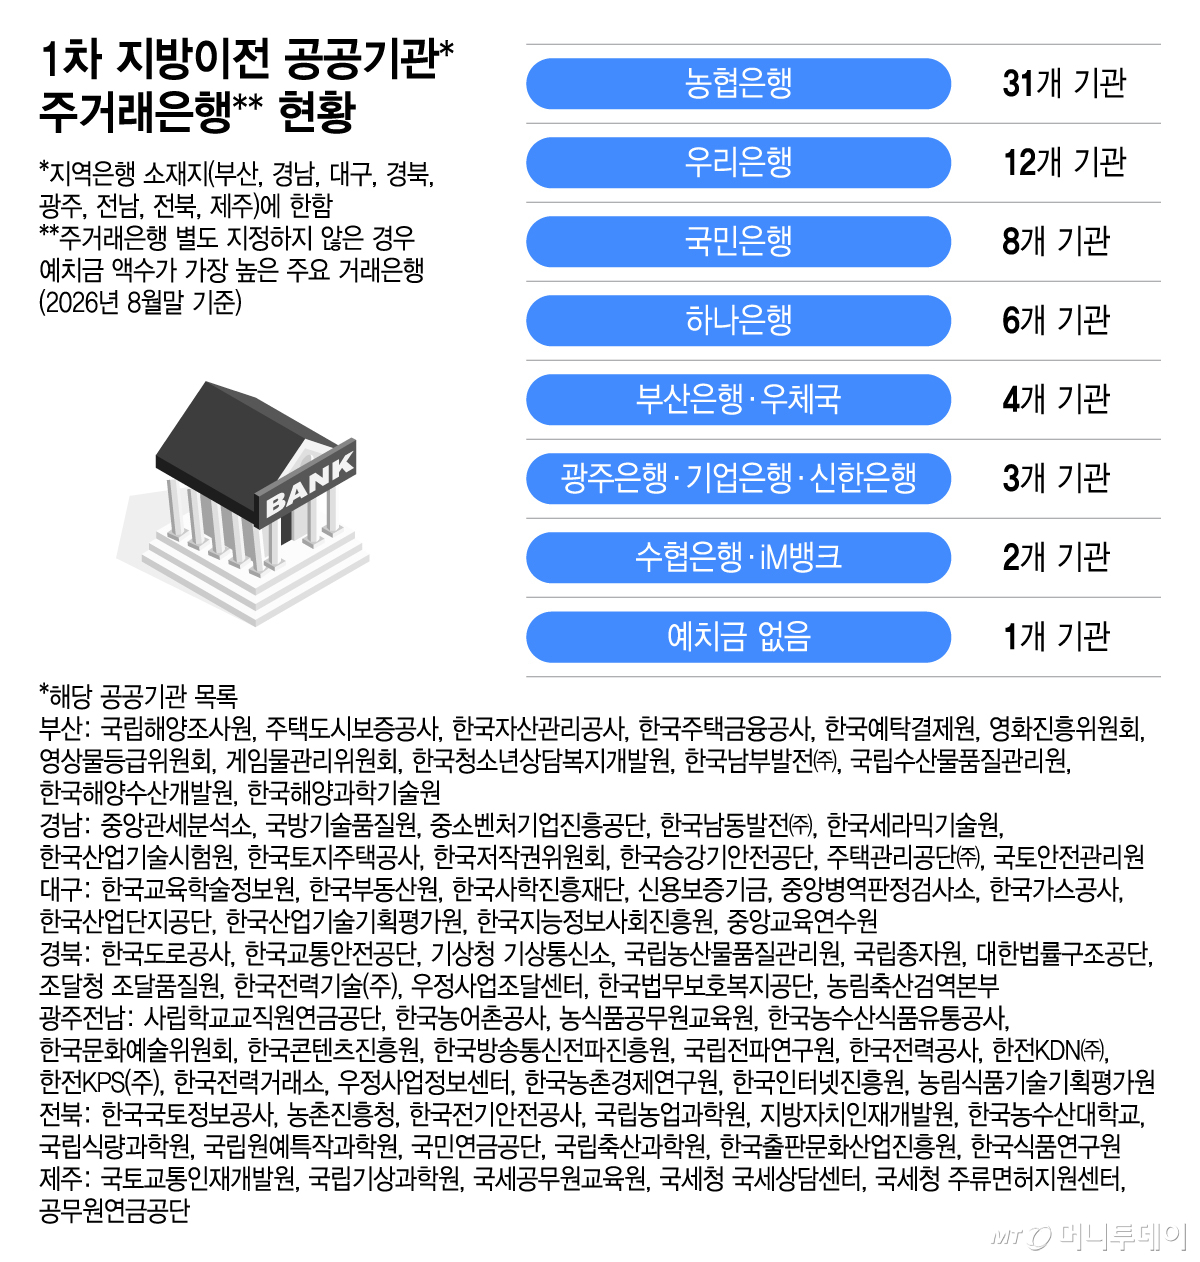
이들 공공기관이 가장 활발하게 거래하고 있는 은행은 NH농협은행으로 39.2%(31개)에 달했다. 이어 우리은행(12개), 국민은행(8개), 하나은행(6개) 등 순이었다. 5대 은행(KB국민·신한·하나·우리·NH농협)을 1순위로 거래하고 있는 공공기관이 전체 79개 중 60개(75.9%)로 절대 다수를 차지했다.
이들 1차 지방 이전 공공기관들이 주거래은행을 선정할 때 가장 중요하게 꼽은 기준은 금리 경쟁력이었다. 경쟁입찰을 통해 주거래은행을 선정하는 경우 재무구조의 안정성과 신용도, 예금금리·대출금리 등을 주로 평가하는 것으로 나타났다. 주거래은행을 두지 않는 경우에도 금리 경쟁력을 토대로 주거래 금융기관을 택한다는 응답이 많았으며, 이같은 이유로 증권사와 자산운용사를 지방은행보다 우선적으로 거래하는 공공기관 사례도 일부 확인됐다.
농협은행이 높은 점유율을 보이는 배경으로는 전국적인 영업망에 따른 접근성과 금융업무의 편의성 등이 꼽힌다. 한국콘텐츠진흥원은 "2014년 광주전남혁신도시로 이전한 시점부터 2022년까지 광주은행을 거래했으나 지점 창구 인원이 최소화되면서 이체업무가 어려워져 금융업무를 진행하지 않고 있다"고 밝혔다.
이는 지역은행이 직면한 역설을 보여준다. 지역경제 침체로 성장 기반이 약화된 가운데 대형 시중은행과 인터넷전문은행의 경쟁까지 격화하면서 수익률이 악화하자, 지역의 점포 수를 줄이고 수도권으로 영업을 확대해야 하는 실정이다. 정작 지역 중소기업과 소상공인에 자금을 공급하는 본연의 역할을 수행할 여력은 줄어드는 셈이다.
독자들의 PICK
지금 2,849명 읽는 중
인구와 경제활동의 수도권 집중화가 심화되는 가운데, 최근 산업이 AI 등 첨단산업을 중심으로 재편되는 과정에서 지역 간 산업경쟁력 격차가 확대될 우려가 높다. 이는 지역 중소기업의 주요 자금 공급자인 지역은행의 성장성 둔화와 건전성 부담으로 이어질 가능성이 있다. 금융연구원이 2023년 발간한 보고서에 따르면 2002~2021년 지방은행의 대출 증가가 지역경제 성장에 통계적으로 유의미한 영향을 미친 것으로 분석됐다.
금융권 관계자는 "지역 중소기업은 대기업에 비해 회사채 발행이나 자본시장 등을 통한 직접금융 접근성이 낮고 상대적으로 은행 대출에 대한 의존도가 높다"며 "지역은행의 중소기업 대출은 단순한 자금공급을 넘어 지역기업의 경영활동, 투자, 고용을 뒷받침하고, 지역 내 경제활동이 원활하게 이루어지게 하는 핵심적인 역할을 하고 있다"고 밝혔다.
이어 "지역은행에 대한 지원은 지역금융에 대한 실질적인 기여도를 인정하고 이를 정책적 인센티브와 연계하는 방향으로 설계하는 것이 바람직하다"며 "지역 중소기업 금융지원, 지역 내 자금 재투자, 금융 접근성 유지 등에 대한 기여가 충분히 인정받을 수 있는 제도적 설계가 필요하다"고 강조했다.