금감원 메리츠화재 실손문제 적발… 산정액 약관해석 갈려
금융위 이달내 진행, 10명 구성… 수십년 논란 종지부 될듯
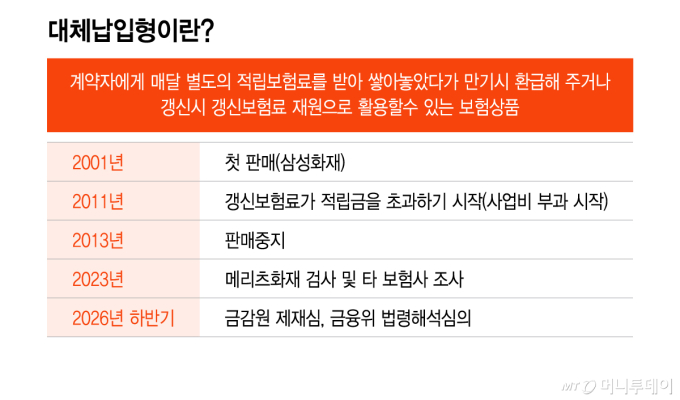
대체납입형 실손의료보험(이하 대체납 실손)의 갱신보험료가 제대로 산정된 것인지 금융위원회가 법령해석심의위원회(법해심)를 열어 약관 해석에 나서기로 했다. 갱신보험료에 수수료 성격의 사업비를 부가할 수 있는지를 두고 금융감독원과 보험사들 간 해석이 첨예하게 갈리고 있어서다.
금융위가 어떤 판단을 내리느냐에 따라 계약자가 부담할 보험료는 최소 4000억원 이상 늘거나, 감소할 수 있다는 추정이 나온다. 보험사들이 사실상 똑같은 보험약관인데도 2011년 이후 보험료를 다르게 책정하고 있어 이를 방치한 금융당국 책임론도 제기된다.
15일 금융당국 등에 따르면 금융위는 이달 안에 법해심을 개최해 지난 2001년부터 2011년까지 판매된 대체납 실손의 갱신보험료가 약관대로 적정하게 책정되고 있는지 판단할 예정이다. 법해심은 민간 전문가 5명, 금융위 상임위원 4명, 금감원 담당 임원 1명 등 10명으로 구성된다.
금감원은 지난 2023년 메리츠화재 정기검사에서 대체납 실손보험료 문제를 적발해 올 하반기 제재심의위원회 안건으로 올릴 예정이었다. 하지만 약관해석을 두고 논란이 불거지자 금융위가 이례적으로 이 상품을 판매한 전 보험사를 대상으로 법해심을 열기로 한 것이다. 이 상품은 메리츠화재 뿐 아니라 손보사 대부분이 판매했는데 보험료 책정 방식은 제각각이다.
이 상품은 주계약과 갱신특약으로 구성돼 주계약에서는 상해사망(비갱신형) 등을 보장하고 갱신특약으로 실손보험이 붙었다. 계약자는 매월 보장보험료와 별도로 적립보험료도 낸다는 점이 가장 큰 특징이다.
적립보험료는 만기에 환급하거나 실손(특약) 갱신시에 갱신보험료 재원으로 쓰이기 때문에 '대체납입형'이라는 이름이 붙었다. 예컨대 매월 보험료 10만원을 낸다면 2만원은 보장보험료로 활용하고 8만원은 갱신보험료로 쓰기 위해 적립보험료(책임준비금)로 쌓아두는 것이다. 보험사들은 "갱신할 때 보험료가 오르지 않는 실손"이라고 홍보하며 이 상품을 팔았다.
하지만 실손보험 손해율이 급속도로 악화하면서 2011년 메리츠화재를 시작으로 대부분의 보험사는 적립보험료가 바닥 났다. 갱신시 인상해야 하는 보험료가 그간 쌓아둔 적립보험료를 추월하는 사태가 벌어진 것. 적립보험료로 갱신보험료를 100% 대체할 수 없게 되자 보험사들은 적립보험료(8만원)를 초과하는 갱신보험료 만큼을 계약자에게 더 받기 시작했다.
독자들의 PICK
지금 834명 읽는 중
문제는이 초과 금액을 받는 과정에서 불거졌다. 일부 보험사는 사업비를 부가해 초과 보험료를 책정한 반면 다른 보험사들은 사업비는 추가 하지 않고 순보험료(순수 부족분)만 더 받고 있다. 메리츠화재와 현대해상, DB손해보험, 흥국화재는 사업비를 부가해 부족한 갱신보험료를 책정했다. 반면 삼성화재와 KB손해보험, 한화손해보험, 롯데손해보험 등은 순보험료만 받았다. 사업비 부가 방식은 다르지만 이들 보험사들의 약관은 '그 초과액을 받을 수 있다'는 문구가 들어가 사실상 유사하다.
해당 계약은 1·2세대 실손보험 수백 만건으로 현재까지 부가된 사업비만 1000억원 가량이고 향후 받을 사업비까지 합산하면 최소 4000억원이 넘는 것으로 추산된다.
금융위 법해심에서 적립보험료를 추월한 '그 초과액'을 어떻게 해석하냐에 따라 4000억원이 넘는 보험료의 향방이 갈린다. 금감원은 금융위 법해심 결과를 반영해 보험사에 대한 제재 여부를 결정할 것으로 보인다.