

중기대상 기술신용대출 비중, 24년부터 정부 기대한 목표치 20%밑으로
6월말 잔액, 5년 전 대비 6.5% 성장…기은 제외시 -16.2% 역성장
12년 전 정부가 기술력은 우수하지만 담보나 신용도가 부족해 대출을 받기 어려운 중소기업을 대상으로 기술금융 제도를 도입했지만 오히려 은행들의 실적은 뒷걸음친 것으로 나타났다. 은행들의 중소기업 대출에서 기술신용대출이 차지하는 비중은 정부의 목표치인 20% 아래로 내려왔다.
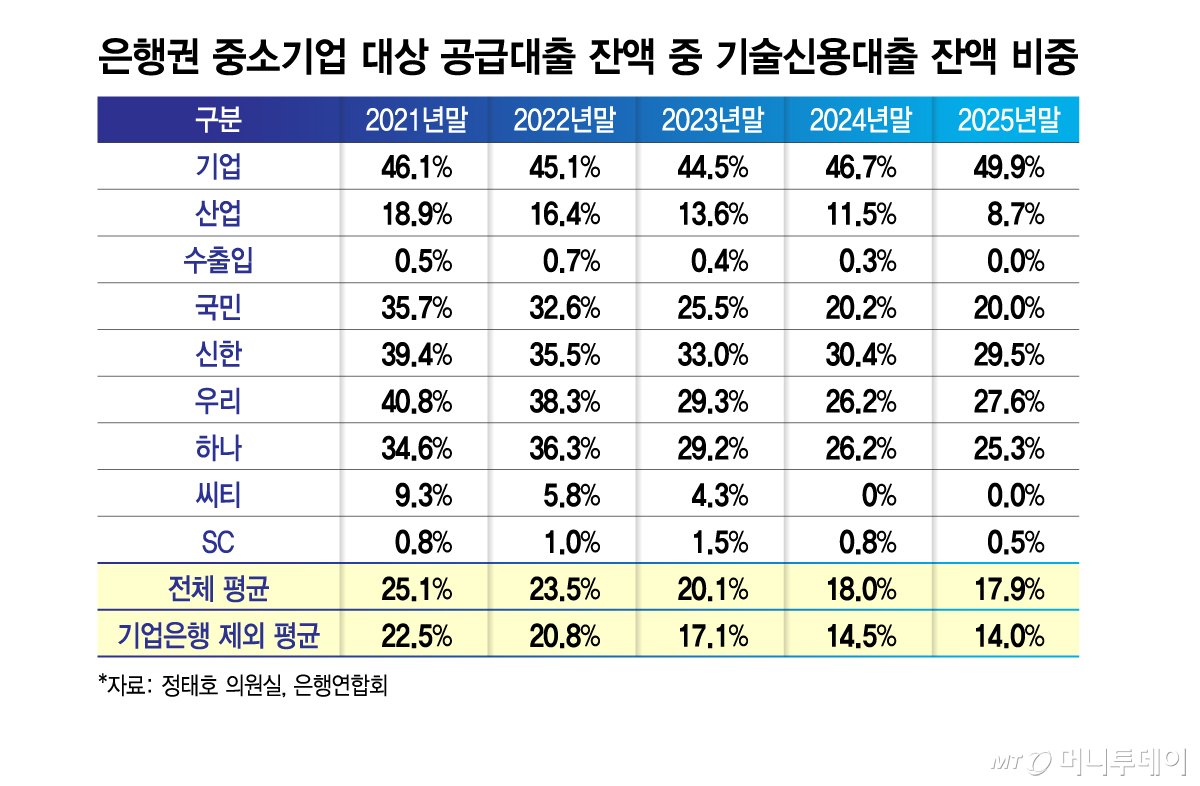
14일 국회 재정경제기획위원회 소속 더불어민주당 정태호 의원이 은행연합회에서 제출받은 자료에 따르면 작년 말 기준 산업·수출입·IBK기업 등 국책은행 3곳과 KB국민·신한·하나·우리·씨티·SC제일 등 시중은행 6곳의 중소기업 대출 중 기술신용대출 잔액이 차지하는 비중은 17.9%로 5년 전인 2021년 말과 비교해 7.2%포인트(P) 하락했다.
은행별로 보면 기업은행을 제외하고는 모두 비중이 쪼그라들었다. KB국민은행은 15.7%P 감소했으며, 우리은행 13.2%P, 산업은행 10.2%P 뒷걸음쳤다. 신한·하나은행도 10%P가량 줄였다. 이에 따라 기업은행을 제외한 기술신용대출 비중은 14%에 불과하다.
이는 당초 정부가 제시한 목표치인 20%를 밑도는 성적이다. 정부는 2014년 중소기업 대출이 주로 담보, 보증부로 구성된 점을 지적하며 기술평가 시스템를 토대로 한 기술금융제도를 도입했다. 당시 금융위원회는 정책금융부터 기술평가를 의무화하면 은행권 중소기업 대출(잔액 기준) 중 20%가 기술평가 대상이 될 것으로 전망했다. 이같은 기대가 무색하게도 비중은 2021년 25.1%, 2022년말 23.5, 2023년말 20.1%로 감소했고 2024년 들어서는 20% 밑으로 떨어졌다.
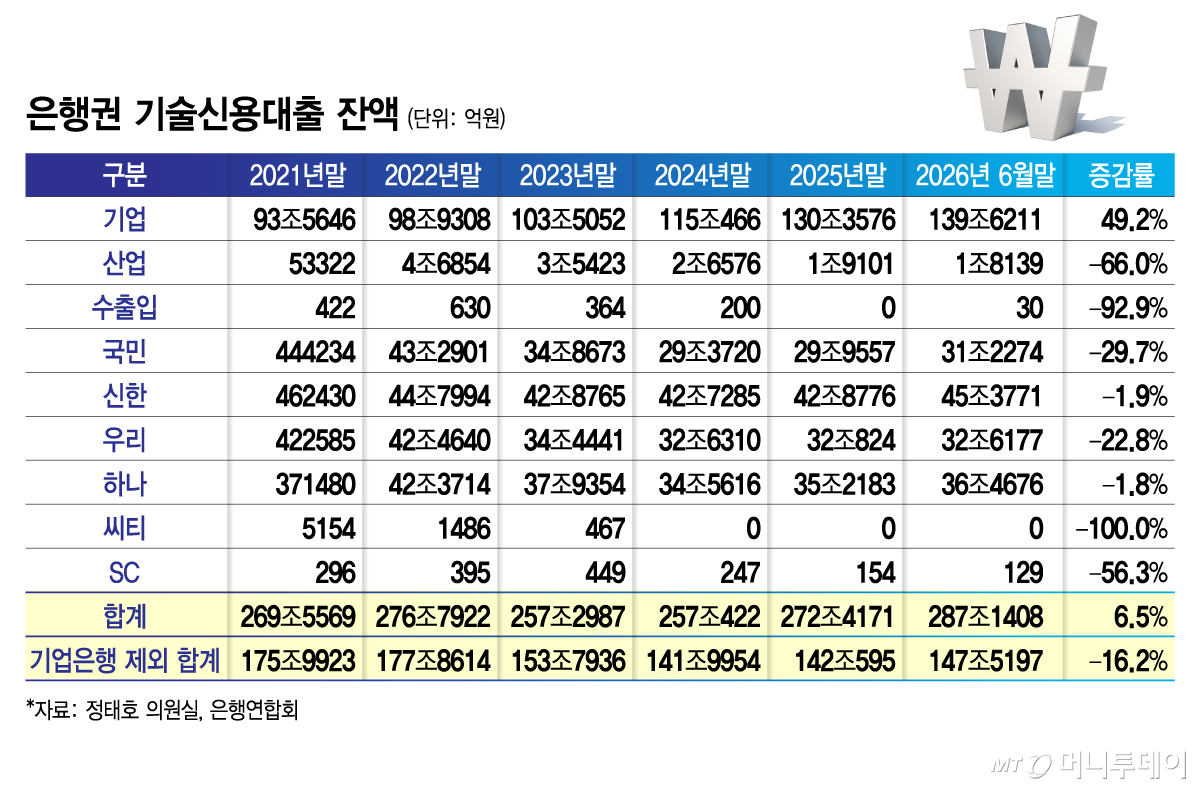
이재명 정부는 생산적금융 대전환을 추진하며 부동산 등 담보 위주의 대출을 실물경제로 전환해 왔다. 올해 들어 은행들이 기술신용대출 잔액이 늘긴 했지만 여전히 과거 대비 적다. 9개 은행의 6월말 기준 기술신용대출 잔액은 287조1498억원으로 2021년말 대비 6.5% 증가하는데 그쳤고 기업은행을 제외한 8곳의 잔액은 147조5197억원으로 16.2% 역성장했다.
국내 소매영업을 철수한 씨티은행은 실적이 없어졌고 수출입은행도 잔액이 30억원으로 14분의 1토막이 났다. 수출입은행은 그간 대출한도와 만기, 금리에서 차별화가 없어 수요가 크지 않았다며 기술특례대출을 개편하겠다고 밝혔다. 이를 통해 연간 매출액 20억원 이상 기업을 대상으로 대출기간 최장 3년, 한도 최대 50억원까지 지원한다는 방침이다.
금융권은 기술신용대출 집행이 줄어든 배경에 대해 2021년 가이드라인이 신설되며 기술금융 인정 대상이 까다로워진 탓이라고 해명했다. 은행연합회 측은 "기술평가 요건 및 인정 기준이 지속적으로 강화됨에 따라 기술금융 인정 대상이 축소돼 기술신용 대출잔액이 감소한 것으로 파악된다"고 밝혔다.
독자들의 PICK!
그러나 애초에 가이드라인을 마련한 목적이 평가모형을 표준화하고 질적 수준을 높이려는데 있었던 만큼 기술신용대출을 줄인 명분이 될 수 없다는 지적이 나온다. 결국 은행들이 중소기업에는 담보 없이 대출을 잘 내주지 않으려는 소극적 태도가 주요 원인으로 지목된다. 금융권 관계자는 "정권이 바뀌면 새로운 정책이 나올 때까지 기존에 하던 정책성 대출을 줄이는 경향이 보인다"며 "기업은행을 뺀 일반은행들은 자체적이든 기술평가사에서 기술평가서를 받아야 하는 등 비용에 부담이 있다보니 상황을 고려해 탄력적으로 운영하는 편"이라고 말했다.
이와 관련 정 의원은 "기술력을 보유하고도 자금이 부족해 혁신 기업으로 성장할 수 있는 기회를 놓쳐선 안된다"며 "이재명 정부의 핵심 경제 정책인 생산적 금융으로의 전환에 국책은행, 시중은행이 앞장서서 기술금융이 혁신기업의 성장 사다리로 제대로 작동할 수 있도록 최선을 다해야 한다"고 말했다.