

[MT리포트]삼박자 맞은 기업금융④
기업금융으로 돈길을 돌리는 것만으로 국내 금융사의 성장방식까지 달라지는 것은 아니다. 가계에 빌려주던 돈을 기업에 빌려줘도 결국 대출에서 이자를 받는 구조는 같다. 기업금융 확대를 새로운 성장동력으로 만들려면 좋은 기업을 발굴해 돈을 빌려주는 데서 한발 더 나아가 직접 투자하고 기업공개(IPO)와 회사채 발행까지 성장 과정에 참여하는 금융으로 확장해야 한다는 지적이 나온다.
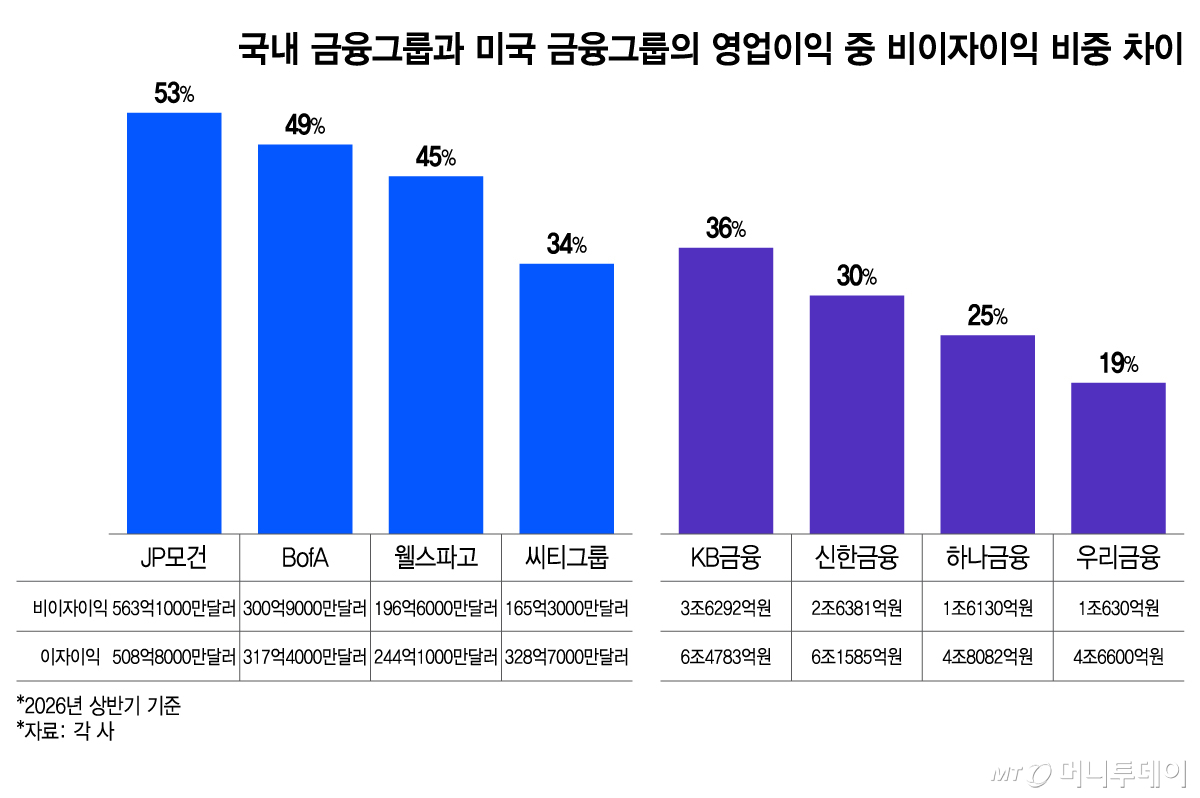
18일 금융권에 따르면 KB·신한·하나·우리금융지주의 상반기 총영업이익에서 비이자이익이 차지하는 비중은 각각 36%·30%·25%·19%에 그친다. 각 금융그룹 전체 계열사에서 각 은행이 차지하는 당기순이익 비중은 56%·65%·81%·78%에 달한다.
은행에서 대출자산을 늘리고 예대금리차를 통해 이익을 키우는 전통적인 방식이 국내 금융그룹 수익의 상당 부분을 차지하고 있는 셈이다. 올 상반기 4대 은행(KB·신한·하나·우리)의 기업대출은 25조9000억원 늘어난 반면 가계대출은 4조6000억원 증가하는 데 그쳤다. 가계에서 기업으로 대출 포트폴리오가 이동했지만, 돈을 빌려주고 이자를 받는 수익구조 자체는 달라지지 않은 것이다.
반면 미국 대형 금융사는 투자은행(IB)과 자산관리, 트레이딩 등에서 상대적으로 많은 수익을 거둔다. 미국 대형은행인 JP모건의 경우 올해 상반기 순이자이익이 508억7700만달러인 데 비해 비이자이익은 563억600만달러로 오히려 더 많았다. 이어 뱅크 오브 아메리카(BofA)는 비이자이익 비중이 49%, 웰스파고 45%, 씨티은행이 34% 수준이었다.
사업구조의 차이는 국내 금융지주가 해외 투자자들에게 상대적으로 낮은 평가를 받는 배경 가운데 하나로도 꼽힌다. 지난 6월 말 주가 기준 미국 증시에 상장된 KB·신한·우리금융의 주가수익비율(PER)의 단순평균치는 9.89배로 미국 4대 은행 15.05배의 약 66% 수준이었다. 주가순자산비율(PBR) 역시 국내 3사가 0.91배로 1배를 밑돈 반면 미국 4대 은행은 1.59배였다.
한 국내 대형금융지주 IR 담당 임원은 "이자이익은 금리에 영향을 많이 받기 때문에 금리가 올라갈 때는 좋은 평가를 받을 수 있지만 반대로 금리가 떨어지면 평가가 나빠질 수밖에 없다"며 "JP모건처럼 수수료와 IB 수입이 많은 금융사와 같은 기준에서 볼 때 국내 금융사의 포트폴리오는 디스카운트 요인이 된다"고 말했다.
금융권에서는 기업금융 확대가 이자이익에 치중된 수익구조를 바꿀 수 있는 계기가 될 수 있다고 본다. 은행이 성장 가능성이 높은 기업을 먼저 발굴해 대출을 공급한 뒤 지주 계열 벤처캐피탈(VC) 등이 지분을 투자하고, 기업이 성장하면 지주 계열 증권사가 IPO와 회사채 발행, 인수합병(M&A) 등 자본시장 거래를 맡는 방식이다. 하나의 기업과 대출 관계에 그치지 않고 성장 단계에 따라 투자수익과 IB 수수료 등으로 수익원을 넓히는 구조다.
독자들의 PICK!
금융사가 비이자 사업을 확대하면 자본 활용도도 높일 수 있다. 담보가 충분한 대출은 위험가중자산(RWA)을 적게 소모하지만 그만큼 기대수익도 낮다. 반대로 지분투자 등 모험자본은 더 많은 자본을 요구하고 손실 위험도 크지만 기업을 제대로 선별할 수 있다면 그에 상응하는 높은 수익을 추구할 수 있다.
다른 국내 대형금융지주 고위 관계자는 "모험자본에 대한 경험과 노하우가 쌓이면 에쿼티처럼 위험가중치(RW) 400%가 잡히는 사업 등을 통해 더 많은 수익을 확보해 자본 효율을 높일 수 있다"라며 "비이자이익 비중이 안정적으로 30% 선까지 올라오면 포트폴리오를 갖춘 것으로 인정받을 수 있다고 본다"고 말했다.
정부는 생산적 금융을 추진하고 기업은 성장자금을 확보할 통로를 찾고 있다. 금융지주에게는 기업을 발굴하고 투자해 이자이익에 편중된 수익구조를 넓힐 기회다. 지금 열린 기업금융의 시간을 '대출하는 은행'에서 '투자하는 금융'으로 넘어가는 계기로 만들 수 있느냐가 글로벌에서 인정받는 금융그룹으로 성장하는 승부처가 될 전망이다.