

검색
기사
-
하안주공9단지에 'e편한세상 광명리버마크'…DL이앤씨, 특화설계 제안
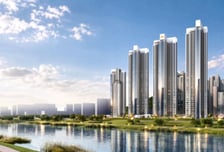
DL이앤씨가 경기 광명시 하안주공9단지 재건축 사업에 'e편한세상 광명리버마크'를 제안했다. 다음달 시공사 선정이 예정된 성수2지구와 하안주공9단지를 모두 수주하면 올해 도시정비 수주액은 지난해 실적을 웃도는 4조원대로 늘어날 전망이다. 23일 DL이앤씨는 전날 하안주공9단지 재건축 사업의 수의계약을 위한 입찰제안서를 제출했다고 밝혔다. 앞서 사업시행자인 교보자산신탁이 진행한 시공사 선정 입찰에 단독으로 참여해 우선협상대상자 자격을 얻었다. 교보자산신탁은 제안 내용을 검토한 뒤 다음달 29일 시공사 선정 전체회의를 열 예정이다. 하안주공9단지는 기존 15개 동, 1818가구 규모로 지난해 12월 정비구역과 사업시행자가 지정됐다. DL이앤씨가 제시한 대안설계는 지하 4층~지상 최고 45층, 15개 동, 2218가구를 짓는 방안이다. 제안 공사비는 9309억원이다. 설계안은 안양천을 바라볼 수 있는 가구를 늘리는 데 초점을 맞췄다. 이를 위해 주동 배치를 조정하고 외관에는 수직 패턴을 적용했다. 조경면적과 커뮤니티 시설 면적, 주차대수도 원안보다 확대했다.
-
코스피 숨고르는 사이…'삼성E&A 깜짝실적' 건설주 질주
국내 건설주가 22일 오전 증시 약세와 엇갈린 업종 강세에 돌입했다. 삼성E&A의 3분기 실적이 예상치를 큰 폭으로 웃돌면서 업종 매수세를 유도했다. 이날 오전 11시 한국거래소에서 KRX 건설지수는 전 거래일 대비 59. 11포인트(5. 03%) 오른 1234. 55로 업종지수 상승률 선두를 차지했다. 장중 최고치는 71. 47포인트(6. 08%) 오른 1246. 91이다. 삼성E&A가 전일 대비 7900원(16. 56%) 오른 5만5600원에 거래되며 지수 상승을 견인하고 있다. DL이앤씨·LS마린솔루션는 3%대, 현대건설·GS건설은 2%대, HDC는 1%대 강세를 보인다. 김석환 미래에셋증권 연구원은 장중 보고서에서 "건설업에 대한 실적개선 기대가 확산했다"며 "해외 인프라 사업 수익성 개선이 확인되며 이익성장을 둘러싼 기대감이 높아졌다"고 밝혔다. 삼성E&A는 3분기 연결 매출 2조9105억원, 영업이익 5006억원을 기록했다고 잠정 공시했다. 전년동기 대비 매출이 45. 8%, 영업익이 183. 6% 늘면서 에프앤가이드 집계 컨센서스(매출 2조7700억·영업익 2520억)을 상회한 것으로 나타났다.
-
3분기 성적표 든 건설업계… 원가율 개선 속도가 핵심 변수
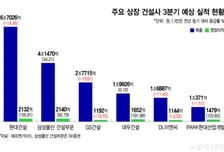
주요 건설사들의 올해 3분기 실적이 원가율 개선 속도와 공사물량에 따라 엇갈릴 전망이다. 공사비와 금융비용 부담, 신규현장의 착공 속도가 실적 판도를 가를 핵심 변수가 될 것으로 예상된다. 21일 건설업계에 따르면 삼성물산 건설부문과 현대건설, 대우건설, GS건설, DL이앤씨, IPARK현대산업개발 6개사의 3분기 매출 전망치 합계는 18조3395억원, 영업이익은 9739억원으로 집계됐다. 이익개선 기대치가 가장 높은 곳은 대우건설이다. 대우건설의 3분기 영업이익 전망치는 1652억원으로 제시됐다. 이는 지난해 같은 기간에 비해 191. 98% 증가한 규모다. 지난해 낮았던 이익에 따른 기저효과와 함께 건축부문의 수익성 제고가 이익개선을 이끌 것으로 보인다. 현대건설은 매출 감소 속 이익반등이 예상된다. 매출은 6조7026억원으로 전년 동기 대비 14. 36% 줄지만 영업이익은 2132억원으로 105. 91% 증가할 전망이다. 고원가 주택현장이 준공되고 신규현장의 원가율이 상대적으로 안정되면서 주택·플랜트 매출 감소에도 불구하고 수익성이 한층 개선될 것으로 예상된다.
-
현대·대우 웃고 GS·DL 주춤…원가율이 가른 건설사 3분기 실적 온도차
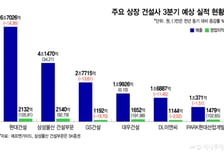
주요 건설사들의 올해 3분기 실적이 원가율 개선 속도와 공사 물량에 따라 엇갈릴 전망이다. 공사비와 금융비용 부담, 신규 현장의 착공 속도가 실적 판도를 가를 핵심 변수가 될 것으로 예상된다. 21일 건설업계에 따르면 삼성물산 건설부문과 현대건설, 대우건설, GS건설, DL이앤씨, IPARK현대산업개발 등 6개사의 3분기 매출 전망치 합계는 18조3395억원, 영업이익은 9739억원으로 집계됐다. 이익 개선 기대치가 가장 높은 곳은 대우건설이다. 대우건설의 3분기 영업이익 전망치는 1652억원으로 제시됐다. 이는 지난해 같은 기간에 비해 191. 98% 증가한 규모다. 지난해 낮았던 이익에 따른 기저효과와 함께 건축부문의 수익성 제고가 이익 개선을 이끌 것으로 보인다. 현대건설은 매출 감소 속 이익 반등이 예상된다. 매출은 6조7026억원으로 전년 동기 대비 14. 36% 줄지만 영업이익은 2132억원으로 105. 91% 증가할 전망이다. 고원가 주택 현장이 준공되고 신규 현장의 원가율이 상대적으로 안정되면서 주택·플랜트 매출 감소에도 불구하고 수익성이 한층 개선될 것으로 예상된다.
-
"거실서 한강 270도 조망"…DL이앤씨, '아크로 성수' 설계 공개
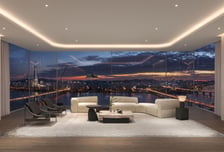
DL이앤씨는 성수전략정비구역 제2지구(성수2지구) 재개발사업에 '아크로 성수'를 제안했다고 21일 밝혔다. 거실에서 한강을 최대 270도로 바라볼 수 있는 평면과 한강 조망 커뮤니티시설 등을 앞세워 수주에 나설 계획이다. 성수2지구 재개발사업은 지하 6층~지상 최고 62층, 9개 동, 총 2350가구를 조성하는 사업이다. 총공사비는 2조137억원으로 성수전략정비구역 4개 지구 가운데 마지막으로 시공사를 선정한다. 시공사 선정총회는 다음 달 21일 열릴 예정이다. DL이앤씨가 제안한 설계의 핵심은 '시네마틱 비스타'다. 완벽한 한강 조망을 위해 단지 배치부터 세대 공간까지 고려해 설계했다. 거실을 중심으로 최대 45m 길이의 3면 창을 배치해 한강을 270도 파노라마로 담았으며 최대 길이 13m, 높이 2. 9m의 '인피니트 프레임' 창호도 적용할 계획이다. DL이앤씨는 한강 조망이 우수한 가구를 조합원 수의 110%에 해당하는 1186가구로 계획했다고 설명했다. 주동 수를 줄이고 최대 160m 폭의 조망축을 확보하는 한편 높이 15m의 필로티를 적용했다.
-
[단독]돈 안되는 석화… 생산설비 줄이는 한화
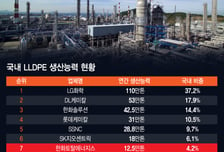
한화토탈에너지스가 갈수록 수익성이 떨어지는 석유화학제품 생산설비 정리에 속도를 내고 있다. 20일 관련업계에 따르면 한화토탈에너지스는 최근 충남 대산공장 내 LLDPE(선형저밀도폴리에틸렌) 생산라인을 멈춰세웠다. 실제로 내부 잔여물질을 제거하고 질소를 봉입해 보존 중인데 사실상 장기 가동중단을 염두에 둔 조치다. 1994년 첫 생산을 한 지 32년 만이다. LLDPE는 비닐봉지와 포장용 필름 등에 사용되는 범용 합성수지다. 앞서 한화토탈에너지스는 합성수지 원료인 SM(스티렌모노머) 1·2공장 중 1공장도 가동을 중단했다. 이번 결정의 배경으론 중국과 중동의 대규모 설비증설에 따른 공급과잉과 이로 인한 수익성 악화가 꼽힌다. 중국 석유화학 정보업체 진롄촹에 따르면 지난해 중국 내 LLDPE의 평균가격은 톤당 7484위안으로 전년(8453위안)보다 11. 5% 하락했다. 같은 기간 한국의 대중국 LLDPE 수출량도 7만4382톤에서 4만1568톤으로 42. 8% 급감했다. 중국의 자체생산 확대로 한국산 제품의 수출물량과 현지 제품가격이 동시에 하락하면서 판매여건이 나빠진 것이다.
입력하신 검색어 dl이앤씨 와 일치하는 결과가 없습니다.
다른 검색어를 입력하시거나 검색어 수를 줄여 보시기 바랍니다.
또한 검색 필터를 조정하여 결과 범위를 넓히는 것도 도움이 될 수 있습니다.
입력하신 검색어 dl이앤씨 와 일치하는 결과가 없습니다.
다른 검색어를 입력하시거나 검색어 수를 줄여 보시기 바랍니다.
또한 검색 필터를 조정하여 결과 범위를 넓히는 것도 도움이 될 수 있습니다.