


美 금리동결 여부·삼전 추가 자사주매입 등 시장 관심집중
주가 우려 정점 통과 분석… 고점 투자자 매도물량은 부담
지난주 AI(인공지능) 투자 수익성 논란과 중동 무력충돌 재격화로 급등락을 거듭한 코스피가 대내외 굵직한 이벤트를 맞는다. 이번주에는 미국 연방공개시장위원회(FOMC)와 이스라엘 총선에 이어 SK하이닉스와 삼성전자의 3분기 실적발표가 예정돼 금리, 국제유가, 반도체 실적이 증시 향방을 가를 전망이다.
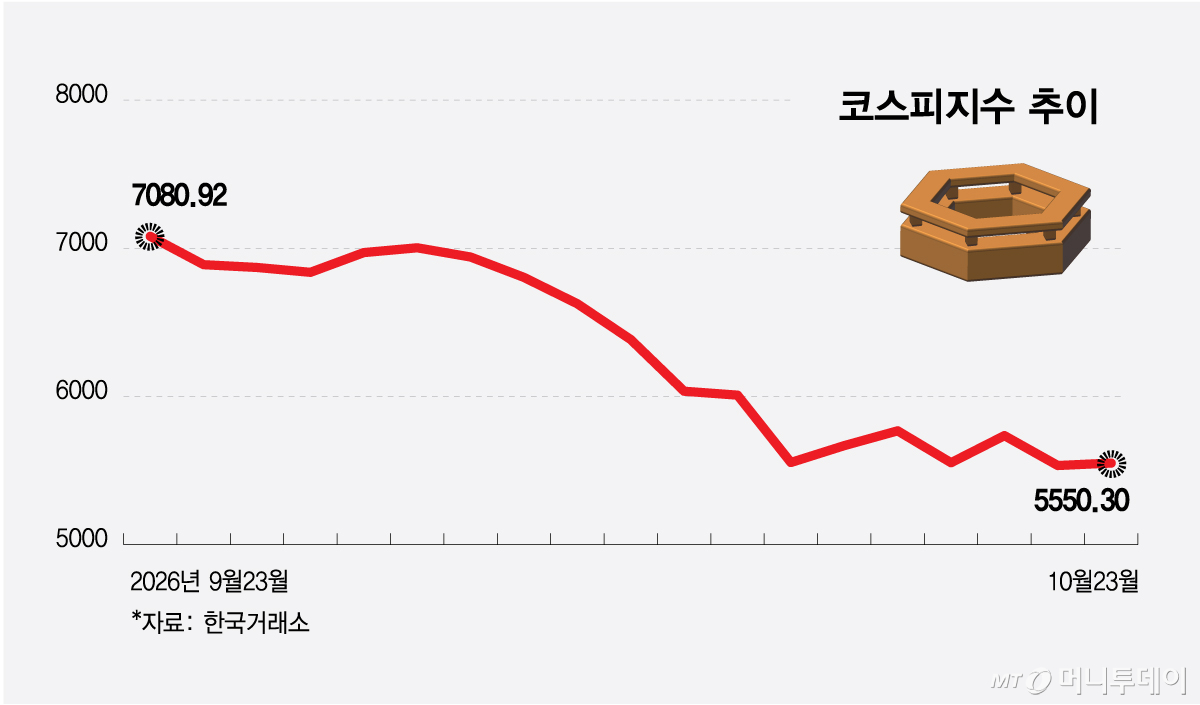
25일 한국거래소에 따르면 코스피지수는 지난 23일 5550.30으로 마감해 전주보다 117.75포인트(2.08%) 내렸다. 닷새 동안 상승과 하락이 번갈아 나타났고 21일에는 코스피 시장에 매수 사이드카(프로그램 매수호가 일시효력정지)가 발동됐다.
개인과 외국인은 각각 1조1021억원, 7199억원어치를 순매도했고 기관은 4190억원어치를 순매수했다. 외국인은 SK하이닉스를 8637억원 규모 순매도한 반면 삼성전자는 7838억원 규모 순매수했다.
지난주에 증시 변동성을 키운 건 미국 빅테크(대형 IT기업)의 AI 투자부담이다. 메타의 3분기 매출은 전년 동기 대비 26% 증가했지만 대규모 설비투자로 FCF(잉여현금흐름·기업이 영업활동으로 벌어들인 현금에서 설비투자액을 뺀 금액)가 21억2000만달러 적자로 돌아섰다. 고유가와 시장금리 상승이 겹친 상황에서 AI 설비투자를 계속 늘릴 수 있느냐는 우려가 커지면서 22일(현지시간) 나스닥지수는 2.60% 하락했다. 다만 23일 코스피지수는 SK하이닉스가 손자회사 솔리다임의 미국 나스닥 상장 검토를 중단한다고 밝히면서 반등했다.
이번주에도 국내 증시에 영향을 미칠 큰 이벤트들이 예정됐다. 미국 연방준비제도(이하 연준)는 27~28일 FOMC를 연다. 시카고상품거래소(CME) 페드워치가 반영한 이번 회의의 금리동결 확률은 한국시간 25일 오후 현재 90%다. 시장에서는 연준이 다음 회의(12월) 및 그 이후 추가 금리인상 가능성을 어느 정도 열어둘지에 더 주목한다.
SK하이닉스는 28일 3분기 실적을 발표하고 삼성전자는 29일 3분기 확정실적을 내놓는다. 실적설명회에서 AI 반도체 수요와 설비투자 계획뿐 아니라 추가 자사주 매입 등 주주환원책이 나올지도 시장의 관심사다.
주가는 상당폭 조정을 받아 가격부담이 낮아졌다. 김동원 KB증권 리서치본부장은 "코스피지수는 7월29일(5262)과 10월15일(5450) 2차례 저점을 형성하며 더블유(W)자 바닥을 확인한 것으로 판단돼 우려의 정점을 통과한 것으로 보인다"며 "코스피와 삼성전자, SK하이닉스의 밸류에이션이 과거 금융위기 수준을 하회하는 역사적 저평가 영역에 진입했고 미국 10년물 국채금리가 5% 중반에서 단기고점을 형성한 것으로 보여 금리상승 속도와 기울기도 완만해질 가능성이 높다"고 말했다.
독자들의 PICK
지금 2,328명 읽는 중
다만 지수 반등이 이뤄져도 그 과정에서 앞서 높은 가격에 산 투자자들의 매도물량이 대량 출회할 수 있다는 점은 부담이다.
유가를 다시 6개월 새 최고치로 끌어올린 중동정세도 증시 변동성을 키울 수 있다. 특히 이란을 함께 공격한 이스라엘(27일 총선)과 미국(11월3일 중간선거)에선 선거가 예정돼 있다.
나정환 NH투자증권 연구원은 이에 대해 "이란전쟁의 방향과 군사작전 지속 여부에 영향을 미칠 주요 정치 이벤트"라며 "특히 선거 이후 미국과 이스라엘의 대이란 군사작전 확대 여부가 국제유가와 중동 지정학적 리스크의 핵심변수로 작용할 전망"이라고 말했다.

