

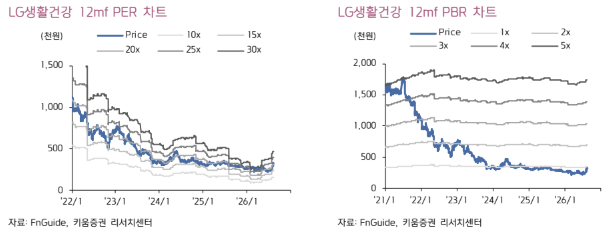
키움증권이 LG생활건강(237,500원 ▼24,500 -9.35%)에 대해 투자의견을 '매수'에서 '시장수익률(Marketperform)'로 내리고 목표주가를 기존 33만원에서 28만원으로 하향 조정한다고 4일 밝혔다. 북미는 오프라인 진출 초기 단계로 셀스루(Sell-through) 검증이 남아 있고 마케팅 투자가 본격화되는 시점이라 매출과 수익성이 함께 개선되기까지는 시간이 필요하다는 입장이다.
LG생활건강의 3분기 매출액은 전년동기대비 0.2% 감소한 1조5774억원, 영업이익은 52.4% 증가한 704억원을 기록했다. 영업이익은 시장 컨센서스인 1013억원을 밑돌았다.
키움증권에 따르면 북미는 에이본 매각, 더크렘샵 재정비 등 인수 사업을 정리하고 자체 브랜드 중심으로 재편 중이다. Hero 브랜드인 닥터그루트의 전체 매출은 396억원으로 전년동기대비 33% 성장했다. 이에 반해 아마존 프라임데이 6월 이동과 2분기 판촉·신규 SKU 출시 집중에 따른 기저 영향으로 전분기 대비로는 40% 감소했다. 오프라인에서는 닥터그루트, 더페이스샵, 힌스 등이 입점을 확대했다.
다만 자체 브랜드 사업은 4분기 흑자전환을 목표로 하는 단계라고 키움증권은 평가했다. 신규 입점 채널에서 셀스루가 꾸준히 이어질지 확인이 필요하다는 입장이다.
손예빈 키움증권 연구원은 "생활용품은 육성 채널 마케팅 부담으로 음료는 원가 부담으로 실적 개선을 기대하기 어렵다"며 "북미는 오프라인 진출 초기 단계로 셀스루 검증이 남아 있고 마케팅 투자가 본격화되는 시점이라 매출과 수익성이 함께 개선되기까지는 시간이 필요하다"고 말했다.